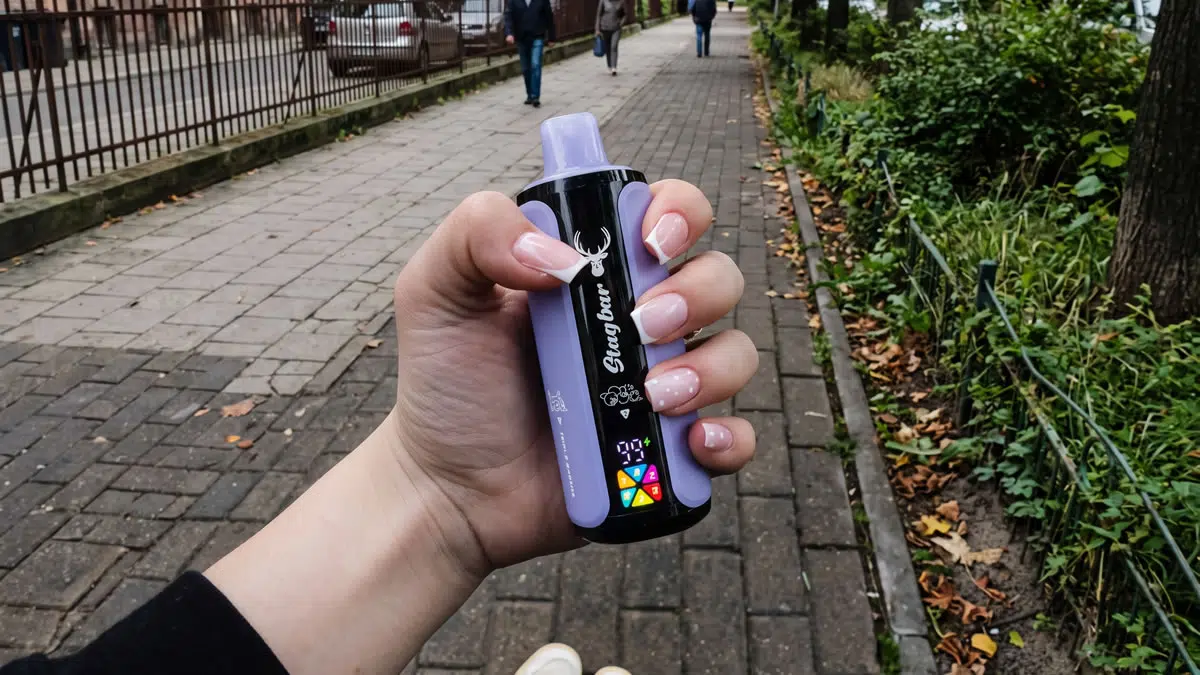
Der polnische Vape-Markt ist zweigeteilt. Neben einem lizenzierten stationären Vertriebsnetz, das den Standards der EU-Tabakproduktrichtlinie (TPD) und hohen Verbrauchsteuern unterliegt, besteht ein umfangreicher paralleler Schattenmarkt. Begünstigt durch Verbote des Online-Verkaufs und Preisunterschiede versorgt dieses informelle Netzwerk Kunden über private Nachrichtenkanäle und automatisierte Paketstationen mit unversteuerten Produkten mit hoher Kapazität.
- Zwei Beschaffungswege: Lizenzierte Geschäfte beziehen ihre Ware über inländische Großhändler, die sechs Monate im Voraus chemische Meldungen einreichen müssen. Anbieter auf dem Schattenmarkt nutzen dagegen grenzüberschreitenden Paketversand und Luftfracht.
- Einzelhandel vor Ort vs. digitale Abwicklung: Der legale Verkauf ist ausschließlich auf stationäre Geschäfte beschränkt. Parallele Netzwerke vertreiben ihre Ware aus der Ferne über verschlüsselte Apps und automatisierte Paketstationen.
- Steuerliche Unterschiede: Legale Produkte tragen physische Steuerzeichen (banderole) und unterliegen hohen Verbrauchsteuern. Nicht vorschriftsgemäße Waren werden dagegen unversteuert verkauft und können so zu niedrigeren Verbraucherpreisen angeboten werden.
- Unterschiede beim Produktangebot: Der regulierte Markt ist auf Pods mit 2 mL und eine maximale Nikotinkonzentration von 20 mg/mL beschränkt. Über parallele Kanäle werden Geräte mit 5.000 bis über 20.000 Zügen vertrieben.
Der polnische Vape-Markt besteht aus zwei parallel verlaufenden Geschäftssystemen. Auf der einen Seite steht die formelle Einzelhandelsinfrastruktur, die streng durch das Gesundheitsministerium, gesetzliche Meldepflichten für chemische Produkte und hohe Verbrauchsteuern reguliert wird. Auf der anderen Seite steht ein Schattenvertriebsnetz, das laut Schätzungen von Branchenverbänden zwischen 50 % und 60 % des gesamten Verbrauchs abdeckt.
Diese Zweiteilung ist kein Zufall. Strenge staatliche Maßnahmen – darunter ein vollständiges Verbot des Online-Fernabsatzes, Werbeverbote und steigende Verbrauchsteuersätze – haben zwei getrennte Vertriebswege geschaffen. Sie versorgen polnische Verbraucher über unterschiedliche Lieferketten, Preismodelle und Logistikkanäle.
1. Aufspaltung des Marktes: Gründe für zwei parallele Vertriebswege
Um zu verstehen, wie Vapes in Polen vertrieben werden, muss man zunächst betrachten, warum dort gleichzeitig zwei unterschiedliche Vertriebswege bestehen. Der gesetzliche Rahmen behandelt Vape-Geräte nicht wie gewöhnliche Unterhaltungselektronik, sondern als regulierte, tabaknahe Produkte, die der steuerlichen Kontrolle unterliegen.
Der formelle Markt richtet sich an Verbraucher, die Wert auf die Einhaltung der Vorschriften, vorhersehbare Produktstandards und einen unkomplizierten Einkauf vor Ort legen. Die Einzelhändler in diesem Bereich sind regulär als Unternehmen registriert, tragen hohe Steuerverpflichtungen bereits im Voraus und beschränken ihr Sortiment auf Produkte mit streng begrenzten Füllmengen und Kapazitäten.
Der parallele Schattenmarkt ist unterdessen als direkte Reaktion auf die regulatorischen Grenzen gewachsen. Nachdem Polen den Online-Verkauf von Vapes an Verbraucher verboten und pauschale Verbrauchsteuern auf Geräte und Liquids eingeführt hatte, verlagerte sich die Nachfrage auf illegale Kanäle. Dieses informelle Netzwerk bietet Produkte an, die der regulierte Markt nicht legal vertreiben darf, etwa Einweg-Vapes mit hoher Liquidkapazität und Flaschen ohne Volumenbeschränkung. Die Lieferung erfolgt direkt an Abholstellen in der Nachbarschaft.
2. Vertriebsweg A: Die regulierte gewerbliche Lieferkette
Der regulierte Markt basiert auf Transparenz, persönlicher Prüfung und der Entrichtung von Steuern im Voraus. Alle Marktteilnehmer müssen festgelegte Verwaltungsverfahren einhalten, um ihre Geschäftstätigkeit rechtmäßig auszuüben.
Unternehmensstruktur und Beschaffungskanäle
Legale Einzelhandelsunternehmen beziehen ihre Waren über zwei etablierte Lieferwege:
- Autorisierte inländische Großhändler: Die meisten stationären Vape-Shops kaufen ihre Waren bei großen polnischen Händlern wie CK Complex, E-Dym und Polska Grupa Tytoniowa (Polnische Tabakgruppe). Diese Händler fungieren als zentrale Zugangspunkte zum Markt. Sie kümmern sich um die Zollabfertigung, entrichten Verbrauchsteuern, bringen Steuerzeichen an und prüfen den Registrierungsstatus.
- Direktimport durch Unternehmen: Größere Einzelhandelsketten importieren Geräte direkt aus Produktionszentren in Shenzhen, China, oder Liquids von europäischen Herstellern. In diesem Modell tritt der Einzelhändler als legaler Importeur auf und trägt die unmittelbare Verantwortung für Zollmeldungen, Steuerlagerung und Labortests.
Gesetzliche Anforderungen und Produktbeschränkungen
Damit Produkte in die formelle Lieferkette aufgenommen werden können, müssen sie die Vorgaben der EU-Tabakproduktrichtlinie (TPD) erfüllen, die in polnisches Recht umgesetzt wurden:
- Meldeverfahren: Hersteller oder Importeure müssen jede einzelne Produktvariante über das EU Common Entry Gate (EU-CEG) registrieren und mindestens sechs Monate vor der Markteinführung Unterlagen beim Amt für chemische Stoffe (Biuro do spraw Substancji Chemicznych) einreichen.
- Grenzwerte für Füllmenge und Nikotinstärke: Nikotinhaltige E-Liquids dürfen eine Konzentration von 20 mg/mL nicht überschreiten. Nachfüllbehälter dürfen höchstens 10 mL enthalten, integrierte Tanks und vorgefüllte Pods höchstens 2 mL.
- Verpackungsstandards: Verpackungen müssen über kindergesicherte Verschlüsse und tastbare Warnsymbole in Form eines Dreiecks verfügen. Außerdem sind Warnhinweise zu Nikotinsucht in polnischer Sprache vorgeschrieben.
Einzelhandelsvertrieb und steuerliche Pflichten
Der formelle Verkauf ist auf persönliche Geschäfte mit Verbrauchern beschränkt:
- Ausschließlich stationärer Verkauf: Der Verkauf erfolgt in spezialisierten Vape-Shops, Kiosken, Zeitungsgeschäften und Convenience-Store-Ketten wie Żabka. Fernbestellungen, digitale Kassiervorgänge und die Lieferung per Kurier an private Käufer sind verboten.
- Steuerliche Registrierung: Unternehmen, die Vape-Produkte vertreiben, müssen sich über das Portal des Finanzministeriums (PUESC) im Zentralregister für Verbrauchsteuerpflichtige (CRPA) registrieren. Verkäufe müssen über zertifizierte Registrierkassen (kasa fiskalna) abgewickelt werden.
- Anbringen von Verbrauchsteuerzeichen: Jede Verkaufspackung muss mit einem physischen Verbrauchsteuerzeichen (banderole) versehen sein, das vor der Präsentation zum Verkauf direkt über der Kartonöffnung angebracht wird.
- Alterskontrolle: Das Personal muss einen amtlichen Lichtbildausweis oder eine Verifizierung über die nationale digitale Identitäts-App (mDowód) verlangen, um sicherzustellen, dass der Käufer mindestens 18 Jahre alt ist.
3. Vertriebsweg B: Das parallele Schattenvertriebsnetz
Abseits staatlicher Aufsicht hat der parallele Vertriebsweg eigene Beschaffungsstrukturen, Logistikzentren und Abwicklungsmethoden aufgebaut, um unversteuerte Produkte mit hoher Kapazität zu vertreiben.
Illegale Beschaffung und grenzüberschreitende Lieferwege
Das Schattennetzwerk nutzt internationalen Warenarbitragehandel und die Umgehung von Kontrollen im gewerblichen Frachtverkehr, um örtliche Zoll- und Steuervorschriften zu umgehen:
- Falsche Deklaration von Luftfracht: Einweg-Vapes mit hoher Kapazität (mit 10 mL bis 30 mL E-Liquid) werden von Produktionsstätten in Asien zu zentralen europäischen Frachtflughäfen wie Amsterdam, Frankfurt und Lüttich geflogen. Die Sendungen werden unter allgemeinen Codes des Harmonisierten Systems (HS) abgefertigt, etwa für Kunststoffteile, Batteriegehäuse oder Werbeartikel, und anschließend über die EU-Binnengrenzen nach Polen gebracht.
- Schmuggel von Paketsendungen innerhalb der EU: Sendungen werden über gewerbliche Lieferwagen aus EU-Mitgliedstaaten mit niedrigeren Steuern eingeführt. Da es an den EU-Binnengrenzen keine festen Zollkontrollstellen gibt, gelangen Großhandelspakete ohne Verbrauchsteuerprüfung oder Gesundheitsmeldungen zu lokalen Zwischenlagern.
- Unregulierte Herstellung von Liquids: Illegale Werkstätten im Inland stellen nicht gemeldete E-Liquids her, indem sie importiertes Nikotin in großen Mengen, industrielles Propylenglykol, pflanzliches Glycerin und unregulierte Aromakonzentrate mischen. Dabei umgehen sie vorgeschriebene Produkttests.
Vertriebskanäle und Liefermethoden des Schattenmarkts
Da Anbieter auf dem Schattenmarkt keine regulären Gewerberäume anmieten oder öffentliche Websites betreiben können, ohne entdeckt zu werden, nutzen sie dezentrale digitale Kanäle:
- Verschlüsselte Nachrichtengruppen: Verkaufsangebote werden auf Plattformen wie Telegram, WhatsApp und Signal veröffentlicht. Anbieter betreiben auf bestimmte Städte ausgerichtete Kanäle (z. B. „Vape Kraków“ oder „Vape Warszawa“) und aktualisieren täglich ihre Lagerlisten mit Zugzahlen, Aromen und Großhandelspreisen.
- Verschleierte Kleinanzeigen: Verkäufer veröffentlichen zeitlich befristete Anzeigen auf Online-Marktplätzen und in sozialen Apps (OLX, Vinted, TikTok, Instagram). Um automatische Filter zu umgehen, verwenden diese Anzeigen verschlüsselte Begriffe, Abkürzungen oder Bilder leerer Geräteverpackungen und leiten Interessenten in private Chats weiter.
- Lieferung an automatisierte Paketstationen: Die Zustellung erfolgt häufig über das automatisierte polnische Paketstationsnetz (Paczkomaty). Pakete werden mit vorausbezahlten Versandetiketten verschickt, die unter falschen Identitätsangaben erworben wurden. So können Verkäufer Bestellungen ohne Identitätsprüfung oder persönlichen Kontakt mit den Käufern abwickeln.
- Nachnahme und persönliche Übergaben: Bei lokalen Käufern erfolgt die Übergabe des Geldes häufig in bar an öffentlichen Orten oder über informelle Vertriebsnetze auf Hochschulgeländen.

StagBar Vape 6in1 180K Puffs Disposable
Die Stagbar 6-in-1 mit einem einzigartigen 6-Geschmacks-System und sechs unabhängigen Mesh-Coils ermöglicht es Nutzern, in einem schlanken Gerät zwischen sechs klar unterscheidbaren Geschmacksrichtungen zu wechseln—für bis zu 180.000 Puffs.
4. Vergleich der beiden Vertriebswege
Die formellen und informellen Vape-Märkte in Polen beruhen auf grundlegend unterschiedlichen Geschäftsmodellen, Kostenstrukturen und Risikoprofilen.
| Geschäftsbereich | Vertriebsweg A: Regulärer gewerblicher Markt | Vertriebsweg B: Paralleles Schattennetzwerk |
|---|---|---|
| Wichtigste Bezugsquellen | Lizenzierte inländische Händler; direkte Importe gemäß TPD | Falsche Deklaration von Luftfracht; Umleitung von Paketsendungen innerhalb der EU |
| Zulässige Produkttypen | Pods/Tanks mit höchstens 2 mL; E-Liquids mit höchstens 10 mL; maximal 20 mg/mL Nikotin | Einweg-Vapes mit 5.000 bis über 20.000 Zügen; unregulierte Liquids |
| Verkaufs- und Lieferkanäle | Ausschließlich stationäre Geschäfte, Kioske und Verkaufstheken | Verschlüsselte Chatgruppen, Paketstationen und persönliche Übergaben |
| Steuerlicher Status | Verbrauchsteuer entrichtet; physische Steuerzeichen (banderole) angebracht | Keine Verbrauchsteuer entrichtet; keine Steuerzeichen vorhanden |
| Altersprüfung | Verpflichtende Prüfung eines Lichtbildausweises oder Verifizierung über mDowód | Keine zuverlässige Alterskontrolle; Minderjährige erhalten häufig Zugang |
| Wie Kunden auf das Angebot aufmerksam werden | Schaufensterbeschilderung, Google-Unternehmenseinträge und Beratung im Geschäft | Mundpropaganda, persönliche Netzwerke und soziale Medien |
| Größtes Geschäftsrisiko | Hohe Betriebskosten und geringe Gewinnmargen | Beschlagnahmung von Waren und Vermögenswerten, Steuerstrafverfahren und Freiheitsstrafen |
5. Wirtschaftlichkeit, Steuerstruktur und Preisunterschiede
Das Nebeneinander dieser beiden Vertriebswege ist vor allem wirtschaftlich bedingt. In der formellen Lieferkette machen Steuern einen erheblichen Teil des Einzelhandelspreises aus. Dadurch entsteht eine große Preisdifferenz, die Schattennetzwerke ausnutzen.
Kostenstruktur im regulierten Markt
Für formelle Einzelhändler gilt eine mehrstufige Steuerstruktur, die von der Nationalen Steuerverwaltung (Krajowa Administracja Skarbowa, kurz KAS) verwaltet wird:
- Verbrauchsteuer pro Milliliter Liquid: In Polen fällt auf alle E-Liquids Verbrauchsteuer an. Die grundlegenden Steuersätze liegen zwischen 1,44 und 1,80 PLN pro mL.
- Pauschale Verbrauchsteuer auf Geräte: Auf Vape-Hardware, Starter-Kits und Einweggeräte wird eine pauschale Geräteverbrauchsteuer erhoben, die nach aktualisierten Sätzen etwa 40 PLN pro Gerät beträgt.
- Verwaltungs- und Testkosten: Einzelhändler und Importeure tragen die Kosten für Labortests zu Emissionen, Verwaltungsgebühren für EU-CEG, die Anmietung von Steuerlagern und die obligatorische Mehrwertsteuer (23 %).
Diese steuerlichen Belastungen sorgen für einen hohen gesetzlichen Mindestpreis. Der Einzelhandelspreis eines vorschriftskonformen Einweg-Vapes mit 2 mL spiegelt sowohl die Geräteverbrauchsteuer als auch die Liquidsteuer und die Händlermarge wider. Bezogen auf den Milliliterpreis ist das Produkt daher vergleichsweise teuer.
Der Preisvorteil des Schattenmarkts
Da parallele Anbieter Steuerlager, Verbrauchsteuerzahlungen und Labortests umgehen, setzen sich ihre Kosten im Wesentlichen aus der Herstellung, der grenzüberschreitenden Logistik und einem Risikoaufschlag zusammen. Ein informeller Verkäufer kann ein Einweggerät mit 15 mL und mehreren tausend Zügen zu einem Einzelhandelspreis anbieten, der mit einem vollständig versteuerten und vorschriftskonformen Gerät mit 2 mL vergleichbar ist.
Dadurch müssen legale Händler mit knappen Margen wirtschaften, während informelle Verkäufer trotz der Risiken beim Vertrieb illegaler Waren hohe Bargeldgewinne erzielen.
6. Regulatorischer Druck und Strafverfolgung
Staatliche Behörden überwachen aktiv die Grenze zwischen diesen beiden Märkten. Aus Gründen des Gesundheitsschutzes und wegen entgangener Steuereinnahmen werden die Vorschriften weiter verschärft.
Bevorstehendes Verbot von Einweg-Vapes
Die polnische Regierung hat Schritte unternommen, um Einweg-Vape-Geräte vollständig vom Markt zu nehmen. Der Ministerrat hat im polnischen Sejm einen Gesetzentwurf vorangetrieben, der ein uneingeschränktes Verbot des Verkaufs von Einweg-E-Zigaretten unabhängig vom Nikotingehalt vorsieht. Die der Europäischen Kommission notifizierte Maßnahme soll sechs Monate nach ihrer Veröffentlichung in Kraft treten.
Während legale Einzelhändler ihre Einwegprodukte aus dem Sortiment nehmen und sich auf wiederverwendbare Pod-Systeme und abgefüllte Liquids konzentrieren, rechnen Marktanalysten damit, dass ein vollständiges Verbot noch mehr Nachfrage nach Einwegprodukten in die Schattenvertriebskanäle lenken könnte.
Steuerfahndung und strafrechtliche Sanktionen
Die KAS, das Zentrale Ermittlungsbüro (CBŚP) und die Staatliche Gesundheitsinspektion (GIS) führen Kontrollen an Vertriebsstellen und Logistikzentren des Schattenmarkts durch:
- Steuerstrafgesetzbuch (Kodeks karny skarbowy): Der Besitz, Transport oder Verkauf von unversteuerten Produkten ohne Steuerzeichen gilt als Steuerstraftat. Mögliche Strafen sind die Einziehung von Vermögenswerten, Nachforderungen von Steuern zuzüglich gesetzlicher Zinsen sowie Geldstrafen in Millionenhöhe in PLN. Darüber hinaus können Freiheitsstrafen verhängt werden.
- Verstöße gegen das Fernabsatzverbot: Der Fernverkauf von E-Zigaretten oder deren Lieferung an Verbraucher durch Kurierdienste verstößt gegen die polnischen Tabakkontrollgesetze. Es drohen Geldstrafen von bis zu 200.000 PLN, eine Einschränkung der persönlichen Freiheit oder beides.
- Beschlagnahmung von Warenbeständen: Bei koordinierten Razzien in regionalen Vertriebszentren werden häufig Hunderttausende nicht vorschriftskonforme Geräte und unversteuerte Liquids sichergestellt. Dies führt zur sofortigen Schließung von Lagern und zur Beschlagnahmung von Betriebsvermögen.

StagBar Vape 4in1 80K Puffs Einweg
Der Stagbar 4-in-1 80.000 ist ein revolutionärer High-Capacity Einwegverdampfer mit 4 Geschmacksrichtungen und 4 unabhängigen Mesh-Coils in einem Gerät – und liefert branchenführende 80.000 Puffs.
Häufig gestellte Fragen (FAQ)
-
Warum dürfen Vapes in Polen nur in stationären Geschäften verkauft werden?
Die polnischen Tabakkontrollgesetze verbieten den Fernabsatz von E-Zigaretten, Nachfüllbehältern und nikotinfreien Vape-Produkten, um die öffentliche Gesundheit zu schützen und den Zugang für Jugendliche zu verhindern. Der Kauf muss persönlich in einer lizenzierten stationären Verkaufsstelle erfolgen.
-
Wie kann der Schattenmarkt Vapes aus der Ferne liefern?
Informelle Netzwerke bewegen sich außerhalb des gesetzlichen Rahmens. Sie nehmen Bestellungen über verschlüsselte Nachrichtenplattformen entgegen und versenden Waren mithilfe gefälschter Identitätsangaben an automatisierte Paketstationen. So umgehen sie die Identitätsprüfung beim Kauf.
-
Welche gesetzlichen Anforderungen gelten für den Verkauf von E-Liquids in einem polnischen Geschäft?
E-Liquids müssen sechs Monate vor dem Verkauf über das EU-CEG-Portal gemeldet werden, die Grenzwerte von 10 mL Füllmenge und 20 mg/mL Nikotin einhalten, Warnhinweise in polnischer Sprache tragen, ordnungsgemäß versteuert sein und ein unbeschädigtes physisches Steuerzeichen (banderole) aufweisen.
-
Werden Einweg-Vapes in Polen vollständig verboten?
Ja. Der polnische Ministerrat hat einen Gesetzentwurf gebilligt, der den Verkauf von Einweg-E-Zigaretten mit oder ohne Nikotin verbieten soll. Der der EU notifizierte Vorschlag soll sechs Monate nach der offiziellen Verabschiedung durch das Parlament und der Veröffentlichung des Gesetzes in Kraft treten.
-
Welche Strafen drohen Unternehmen, die unversteuerte Vape-Produkte vertreiben?
Der Handel mit Waren ohne polnische Steuerzeichen kann ein Verfahren nach dem Steuerstrafgesetzbuch nach sich ziehen. Mögliche Sanktionen sind die Beschlagnahmung der Produkte, hohe Geldstrafen von bis zu mehreren Hunderttausend PLN, der Entzug gewerblicher Lizenzen und bei umfangreichen Geschäften auch Freiheitsstrafen.
Haftungsausschluss: Die Informationen in diesem praxisorientierten Leitfaden dienen ausschließlich Bildungs- und Informationszwecken und stellen keine formelle Rechts-, Finanz- oder Steuerberatung dar. Die polnischen Tabakkontrollvorschriften, Produktklassifizierungen und Verbrauchsteuersätze ändern sich aufgrund laufender parlamentarischer Verfahren und der Harmonisierung von EU-Vorschriften regelmäßig. Gewerbliche Anbieter sollten ein qualifiziertes polnisches Rechtsberatungsbüro und einen zertifizierten Steuerberater konsultieren, um konkrete Geschäftsmodelle zu prüfen und die geltenden Vorschriften zu verifizieren, bevor sie finanzielle Verpflichtungen eingehen oder Warenbestände aufbauen.







