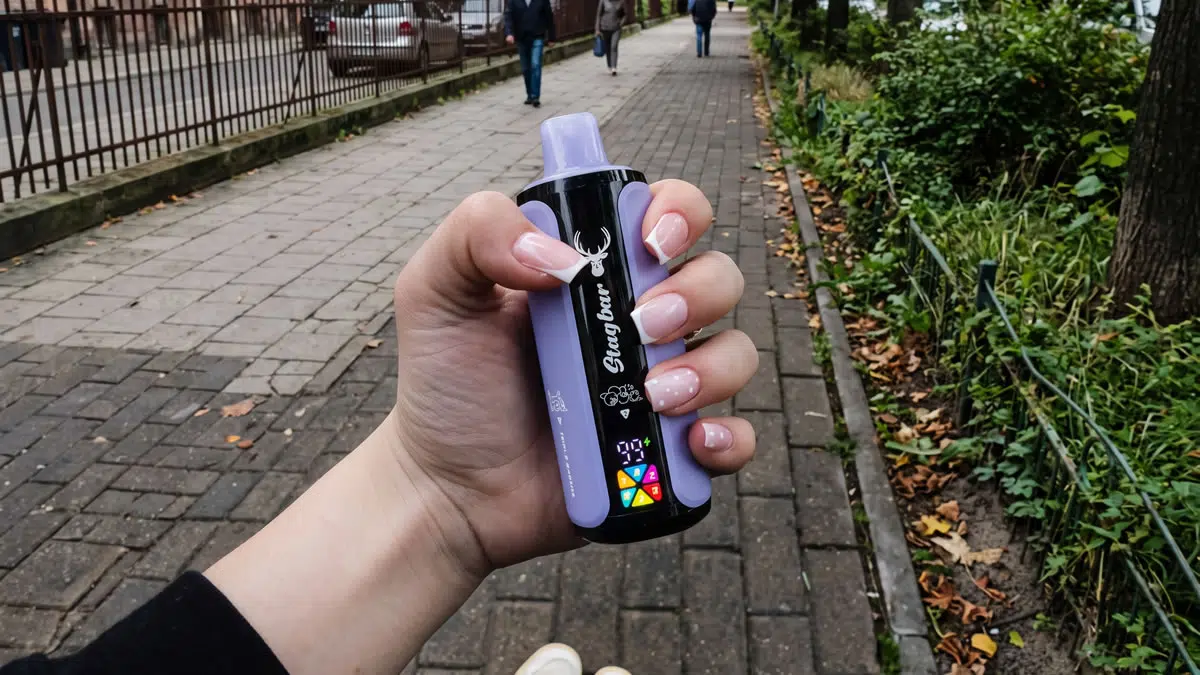
Polonya’nın vape sektörü ikili bir pazar olarak faaliyet gösteriyor. Avrupa Birliği Tütün Ürünleri Direktifi (TPD) standartlarına ve yüksek özel tüketim vergilerine tabi, ruhsatlı fiziksel mağaza ağının yanında kapsamlı bir paralel kayıt dışı pazar da faaliyet gösteriyor. Çevrim içi satış yasakları ve fiyat farklılıklarının etkisiyle bu kayıt dışı ağ, özel mesajlaşma kanalları ve otomatik kargo dolapları aracılığıyla vergilendirilmemiş, yüksek kapasiteli ürünler tedarik ediyor.
- İkili Tedarik Sistemi: Ruhsatlı mağazalar, altı aylık kimyasal bildirimleri yapılmış ürünleri yerli toptancılardan alırken kayıt dışı satıcılar sınır ötesi kargo ve hava taşımacılığı yoluyla tedarik sağlıyor.
- Perakende Satış ve Dijital Teslimat: Yasal satışlar yalnızca fiziksel mağazalarda yapılabilir; paralel ağlar ise şifreli uygulamalar ve otomatik kargo dolapları üzerinden uzaktan dağıtım yapar.
- Mali Yükümlülük Farkı: Yasal ürünlerde fiziksel vergi bandrolleri (banderole) bulunur ve yüksek özel tüketim vergileri uygulanır. Kayıt dışı ürünler ise vergilendirilmeden dolaşıma sokularak tüketicilere daha düşük fiyatlarla sunulur.
- Ürün Farklılıkları: Düzenlemeye tabi sektörde 2 mL podlar ve en fazla 20 mg/mL nikotin oranına izin verilirken paralel kanallarda 5.000 ila 20.000’den fazla puff sunan cihazlar dolaşıma giriyor.
Polonya’nın vape sektörü, birbirine paralel iki operasyonel ekosistemden oluşuyor. Bir tarafta Sağlık Bakanlığı, yasal kimyasal bildirimler ve yüksek özel tüketim vergileri tarafından sıkı biçimde denetlenen resmî perakende altyapısı bulunuyor. Diğer tarafta ise ticaret birliklerinin tahminlerine göre toplam tüketim hacminin %50 ila %60’ını elinde tutan kayıt dışı bir dağıtım ağı yer alıyor.
Bu ikili yapı tesadüf değil. Uzaktan e-ticaretin tamamen yasaklanması, reklam yasakları ve artan özel tüketim vergileri dâhil olmak üzere katı devlet politikaları, Polonyalı tüketicilere farklı tedarik rotaları, fiyatlandırma modelleri ve lojistik kanalları üzerinden ulaşan iki ayrı operasyonel hat oluşturdu.
1. Pazarın İkiye Ayrılması: Paralel İki Kanalın Arkasındaki Etkenler
Vape ürünlerinin Polonya’da nasıl dolaşıma girdiğini anlamak için iki ayrı tedarik rotasının neden eş zamanlı olarak var olduğunu incelemek gerekir. Yasal çerçeve, vape cihazlarını sıradan tüketici elektroniği olarak değil, mali denetime tabi ve tütün ürünleriyle bağlantılı kısıtlı ürünler olarak ele alır.
Resmî pazar; mevzuata uygunluk, ürün tutarlılığı ve kolayca erişilebilen fiziksel satış noktaları arayan tüketicilere hizmet verir. Bu alandaki perakendeciler standart şirket kayıtlarıyla faaliyet gösterir, yüksek başlangıç vergi yüklerini üstlenir ve ürün kataloglarını kapasite sınırlarına sıkı biçimde uygun ürünlerle sınırlar.
Bu arada paralel kayıt dışı pazar, düzenleyici sınırların doğrudan bir sonucu olarak büyüdü. Polonya tüketicilere yönelik çevrim içi vape satışlarını yasaklayıp cihaz ve likitlere sabit oranlı özel tüketim vergileri getirdiğinde, tüketici talebi yasa dışı kanallara yöneldi. Bu kayıt dışı ağ, büyük kapasiteli tek kullanımlık vape’ler ve hacim sınırı olmayan likit şişeleri gibi düzenlemeye tabi pazarın yasal olarak sunamadığı ürünleri doğrudan mahallelerdeki teslim alma noktalarına ulaştırıyor.
2. Hat A: Düzenlemeye Tabi Ticari Tedarik Zinciri
Düzenlemeye tabi pazar; şeffaflık, fiziksel doğrulama ve vergilerin önceden ödenmesi esaslarına dayanır. Yasal statülerini korumak için tüm katılımcıların belirlenmiş idari adımları izlemesi gerekir.
Ticari Yapı ve Tedarik Kanalları
Yasal perakende işletmeleri stoklarını iki yerleşik tedarik kanalı üzerinden temin eder:
- Yetkili Yerli Toptancılar: Fiziksel vape mağazalarının çoğu stoklarını CK Complex, E-Dym ve Polska Grupa Tytoniowa (Polonya Tütün Grubu) gibi büyük Polonyalı distribütörlerden satın alır. Bu distribütörler, pazara girişte başlıca aracı konumundadır. Gümrük işlemlerini yürütür, özel tüketim vergilerini öder, vergi bandrollerini uygular ve kayıt durumunu doğrularlar.
- Şirket Tarafından Doğrudan İthalat: Daha büyük perakende zincirleri donanımı Çin’in Shenzhen kentindeki üretim merkezlerinden veya likitleri Avrupalı üreticilerden doğrudan ithal eder. Bu modelde perakendeci yasal ithalatçı sıfatını üstlenerek gümrük bildirimleri, vergi antreposu ve laboratuvar testlerine ilişkin doğrudan sorumluluğu alır.
Yasal Uyum ve Ürün Sınırları
Resmî tedarik zincirine girebilmek için ürünlerin Polonya mevzuatına aktarılan Avrupa Birliği Tütün Ürünleri Direktifi (TPD) çerçevesindeki gereklilikleri karşılaması gerekir:
- Bildirim Protokolü: Üreticiler veya ithalatçılar, her bir ürün çeşidini AB Ortak Giriş Kapısı (EU-CEG) üzerinden kaydettirmeli ve ticari satışa sunulmadan en az altı ay önce Kimyasal Maddeler Bürosu’na (Biuro do spraw Substancji Chemicznych) gerekli belgeleri sunmalıdır.
- Kapasite ve Nikotin Sınırları: Nikotinli e-likitlerde nikotin konsantrasyonu 20 mg/mL’yi aşamaz. Dolum kapları en fazla 10 mL, entegre tanklar ve önceden doldurulmuş podlar ise en fazla 2 mL hacminde olabilir.
- Ambalaj Standartları: Ambalajlarda çocuklara dayanıklı kapaklar, dokunsal uyarı üçgenleri ve nikotin bağımlılığına ilişkin zorunlu Lehçe sağlık uyarıları bulunmalıdır.
Perakende Dağıtım ve Mali Yükümlülükler
Resmî satışlar, tüketiciyle yüz yüze gerçekleştirilen işlemlerle sınırlıdır:
- Yalnızca Fiziksel Satış Noktaları: Perakendeciler özel vape mağazaları, büfeler, gazete bayileri ve Żabka gibi market zincirleri üzerinden faaliyet gösterir. Uzaktan sipariş, dijital ödeme ve perakende müşterilere kurye teslimatı yasaktır.
- Mali Kayıt: Vape ürünleri ticareti yapan işletmeler, Maliye Bakanlığı portalı (PUESC) üzerinden Merkezi Özel Tüketim Vergisi Mükellefleri Sicili’ne (CRPA) kaydolur. Satışların onaylı mali yazarkasalar (kasa fiskalna) üzerinden yapılması gerekir.
- Vergi Bandrolü Uygulaması: Her perakende ambalajında, tüketicilerin erişimine sunulmadan önce kutunun açılma yerini doğrudan kapatacak şekilde uygulanmış fiziksel bir özel tüketim vergisi bandrolü (banderole) bulunmalıdır.
- Yaş Kontrolü: Personel, alıcının en az 18 yaşında olduğunu doğrulamak için resmî fotoğraflı kimlik belgesi veya ulusal dijital kimlik uygulaması (mDowód) üzerinden doğrulama talep etmelidir.
3. Hat B: Paralel Kayıt Dışı Dağıtım Ağı
Devlet denetiminin dışında faaliyet gösteren paralel kanal, vergilendirilmemiş ve yüksek kapasiteli ürünleri tedarik etmek için kendi satın alma, lojistik merkezleri ve teslimat yöntemlerini oluşturmuştur.
Kayıt Dışı Tedarik ve Sınır Ötesi Hatlar
Kayıt dışı ağ, yerel gümrük ve mali denetimleri aşmak için uluslararası arbitrajdan ve ticari yük taşımacılığındaki açıkları kullanmaktan yararlanır:
- Hava Kargosunda Yanlış Beyan: 10 mL ila 30 mL e-likit içeren yüksek kapasiteli tek kullanımlık vape’ler, Asya’daki üretim tesislerinden Amsterdam, Frankfurt ve Liège dâhil Orta Avrupa’daki kargo merkezlerine uçakla taşınır. Sevkiyatlar, Polonya’ya girmek üzere AB iç sınırlarından kamyonlarla geçirilmeden önce plastik bileşenler, pil muhafazaları veya promosyon ürünleri gibi genel Harmonize Sistem (HS) kodları altında gümrükten geçirilir.
- AB İçi Kargo Kaçakçılığı: Sevkiyatlar, daha düşük vergi uygulayan AB ülkelerinden ticari yük kamyonetleriyle getirilir. AB iç sınırlarında sabit gümrük kontrol noktaları bulunmadığından, toptan ürünler özel tüketim vergisi değerlendirmesi veya sağlık bildirimi yapılmadan yerel depolama alanlarına taşınır.
- Denetimsiz Likit Karışımı: Ülke içindeki kayıt dışı atölyeler; ithal toptan nikotin, endüstriyel propilen glikol, bitkisel gliserin ve denetimsiz aroma konsantrelerini karıştırarak bildirilmemiş e-likitler üretir ve ürün testi gerekliliklerini aşar.
Kayıt Dışı Satış Kanalları ve Teslimat Yöntemleri
Kayıt dışı satıcılar fark edilmeden standart ticari mülk kiralayamadıkları veya herkese açık web siteleri işletemedikleri için merkeziyetsiz dijital araçlara başvururlar:
- Şifreli Mesajlaşma Grupları: Ticari ürün listeleri Telegram, WhatsApp ve Signal gibi platformlarda tutulur. Satıcılar belirli şehirleri hedefleyen kanallar (ör. “Vape Kraków”, “Vape Warszawa”) yönetir ve puff sayısı, aroma ve toptan fiyatları gösteren günlük stok listelerini günceller.
- Gizlenmiş İlanlar: Satıcılar çevrim içi pazaryerlerinde ve sosyal medya uygulamalarında (OLX, Vinted, TikTok, Instagram) geçici ilanlar yayınlar. Bu ilanlarda algoritmik filtreleri aşmak için kodlu ifadeler, kısaltmalar veya boş cihaz kutularının görselleri kullanılır ve alıcılar özel sohbetlere yönlendirilir.
- Otomatik Kargo Dolaplarına Bırakma: Siparişler büyük ölçüde Polonya’nın otomatik kargo dolabı ağı (Paczkomaty) üzerinden teslim edilir. Paketler, tek kullanımlık kimlik bilgileriyle satın alınan ön ödemeli etiketler kullanılarak gönderilir. Böylece satıcılar, kimlik doğrulaması yapmadan veya alıcılarla yüz yüze gelmeden siparişleri teslim edebilir.
- Kapıda Ödeme ve Sokakta Teslim: Yerel alıcılara yönelik işlemler, kamusal alanlarda nakit alışverişiyle veya kampüslerdeki kişiden kişiye dağıtım ağları üzerinden gerçekleştirilir.

StagBar Vape 6’sı bir arada 180K Puf Disposable
Eşsiz 6 aromalı sistemi ve altı bağımsız mesh bobiniyle Stagbar 6’sı bir arada, kullanıcıların tek şık gövdede altı farklı tada arasında geçiş yapmasına olanak tanır; benzeri görülmemiş 180.000 puf sunar.
4. İki Faaliyet Hattının Yan Yana Karşılaştırması
Polonya’daki resmî ve kayıt dışı vape ekosistemleri, temelde farklı operasyonel varsayımlara, birim ekonomilerine ve risk profillerine dayanır.
| Faaliyet Boyutu | Hat A: Düzenlemeye Tabi Ticari Pazar | Hat B: Paralel Kayıt Dışı Ağ |
|---|---|---|
| Başlıca Tedarik Kaynakları | Yerli ruhsatlı distribütörler; TPD’ye uygun doğrudan ithalat | Hava kargolarında yanlış beyan; AB içi kargoların başka yöne saptırılması |
| İzin Verilen Ürün Türleri | En fazla 2 mL pod/tank; 10 mL e-likit; en fazla 20 mg/mL nikotin | 5.000–20.000’den fazla puff sunan tek kullanımlık vape’ler; denetimsiz likitler |
| Satış ve Teslimat Kanalları | Yalnızca fiziksel mağazalar, büfeler ve tezgâhtan satış yapan dükkânlar | Şifreli sohbet grupları, kargo dolapları ve sokakta teslimat |
| Mali ve Vergisel Durum | Özel tüketim vergisi ödenir; fiziksel vergi bandrolleri (banderole) uygulanır | Özel tüketim vergisi ödenmez; mali işaretler bulunmaz |
| Yaş Doğrulaması | Fotoğraflı kimlik belgesinin zorunlu kontrolü veya mDowód üzerinden doğrulama | Tutarlı yaş kontrolleri yoktur; reşit olmayanlar sıklıkla erişebilir |
| Müşterilerin Ürünü Bulması | Mağaza tabelaları, Google İşletme Profili kayıtları ve mağaza içi yönlendirme | Ağızdan ağıza iletişim, akran ağları ve sosyal medya kanalları |
| Başlıca Operasyonel Risk | Yüksek işletme giderleri ve daralan kâr marjları | Varlıklara el konulması, mali suçlardan kovuşturma ve hapis cezası |
5. Ekonomi, Vergi Yapıları ve Fiyat Farklılıkları
Bu iki hattın bir arada varlığını sürdürmesinin temelinde fiyat ekonomisi yatar. Resmî tedarik zincirinde vergiler, perakende fiyatının önemli bir bölümünü oluşturur ve kayıt dışı ağların yararlandığı büyük bir fiyat farkı yaratır.
Düzenlemeye Tabi Maliyet Yapısı
Resmî perakendeciler, Ulusal Gelir İdaresi (Krajowa Administracja Skarbowa veya KAS) tarafından uygulanan çok katmanlı bir vergi yapısına tabidir:
- Mililitre Başına Likit Vergisi: Polonya’da tüm e-likitlere özel tüketim vergisi uygulanır; temel oranlar mL başına 1,44 PLN ile 1,80 PLN arasındadır.
- Cihaz Başına Sabit Özel Tüketim Vergisi: Vape donanımları, başlangıç kitleri ve tek kullanımlık cihazlara sabit oranlı cihaz vergisi uygulanır (güncel tarifelere göre cihaz başına yaklaşık 40 PLN).
- İdari ve Test Maliyetleri: Perakendeciler ve ithalatçılar; laboratuvar emisyon testleri, EU-CEG idari ücretleri, vergi antreposu kiraları ve zorunlu katma değer vergisi (%23 KDV) maliyetlerini üstlenir.
Bu mali katmanlar, yasal ürünler için yüksek bir taban fiyat oluşturur. TPD’ye uygun 2 mL’lik bir tek kullanımlık vape’in perakende fiyatı; cihaz özel tüketim vergisini, likit vergisini ve perakende kâr marjını yansıttığından mililitre başına nispeten pahalıdır.
Kayıt Dışı Pazarın Fiyat Avantajı
Paralel satıcılar vergi antrepolarını, özel tüketim vergisi ödemelerini ve laboratuvar sertifikalarını devre dışı bıraktığından maliyetleri yalnızca fabrika üretimi, sınır ötesi lojistik ve risk payından oluşur. Kayıt dışı bir satıcı, binlerce puff sunan 15 mL’lik tek kullanımlık bir cihazı, vergileri eksiksiz ödenmiş ve mevzuata uygun 2 mL’lik bir cihazla benzer bir perakende fiyatına sunabilir.
Bu durum, yasal satıcıları düşük kâr marjlarıyla faaliyet göstermeye zorlarken kayıt dışı satıcıların, yasa dışı ürün taşımanın operasyonel risklerine rağmen önemli nakit kârlar elde etmesine olanak tanır.
6. Düzenleyici Baskılar ve Kolluk Faaliyetleri
Devlet kurumları bu iki pazar arasındaki sınırı aktif biçimde denetler. Halk sağlığı kaygıları ve vergi gelirlerindeki kayıplar nedeniyle düzenleyici ortam giderek sıkılaşıyor.
Yaklaşan Tek Kullanımlık Vape Yasağı
Polonya hükümeti tek kullanımlık vape cihazlarını tamamen piyasadan kaldırmak için adım attı. Polonya Bakanlar Kurulu, nikotin içeriğine bakılmaksızın tek kullanımlık e-sigara satışını yasaklayan bir düzenleme taslağını Polonya Sejm’inde ilerletti. Avrupa Komisyonu’na bildirilen taslağın, yayımlanmasından altı ay sonra yürürlüğe girmesi öngörülüyor.
Yasal perakendeciler tek kullanımlık ürün stoklarını eritip yeniden kullanılabilir pod sistemlerine ve şişelenmiş likitlere odaklanmaya hazırlanırken, piyasa analistleri kapsamlı bir yasağın tüketicilerin tek kullanımlık ürünlere yönelik talebinin daha da büyük bölümünü doğrudan kayıt dışı dağıtım kanalına yönlendirebileceğini öngörüyor.
Mali Denetim ve Cezai Yaptırımlar
KAS, Merkezi Soruşturma Bürosu (CBŚP) ve Devlet Sağlık Denetimi (GIS) tarafından yürütülen denetim operasyonları, kayıt dışı pazarın hem dağıtım noktalarını hem de lojistik merkezlerini hedef alıyor:
- Mali Ceza Kanunu (Kodeks karny skarbowy): Bandrolsüz özel tüketim vergisine tabi ürünleri bulundurmak, taşımak veya satmak mali suç teşkil eder. Cezalar arasında varlıklara el konulması, yasal faiziyle birlikte geçmişe dönük vergi tahakkuku ve milyonlarca PLN’ye ulaşan para cezalarının yanı sıra hapis cezası da yer alabilir.
- Uzaktan Satış İhlalleri: E-sigaraların tüketicilere uzaktan veya kurye aracılığıyla satılması Polonya’nın tütün kontrolü yasalarını ihlal eder; bu ihlal 200.000 PLN’ye kadar para cezası, özgürlüğün kısıtlanması veya her iki yaptırımla sonuçlanabilir.
- Fiziksel Stoklara El Konulması: Bölgesel dağıtım merkezlerine düzenlenen koordineli baskınlarda sık sık yüz binlerce mevzuata aykırı cihaz ve vergilendirilmemiş likit ele geçirilir; bunun sonucunda depolar derhâl kapatılır ve ticari varlıklar dondurulur.

StagBar Vape 4in1 80K Puf Tek Kullanımlık
Stagbar 4’ü 1 arada 80.000, tek bir cihazda 4 aroma ve 4 bağımsız mesh bobin sunan, yüksek kapasiteli devrim niteliğinde bir tek kullanımlık üründür ve sektörde lider 80.000 puff performansı sağlar.
Sıkça Sorulan Sorular (SSS)
-
Polonya’da vape ürünleri neden yalnızca fiziksel mağazalarda satılabilir?
Polonya’nın tütün kontrolü mevzuatı, halk sağlığını korumak ve gençlerin erişimini önlemek amacıyla e-sigaraların, dolum kaplarının ve nikotinsiz vape ürünlerinin uzaktan satışını yasaklar. İşlemler, ruhsatlı fiziksel bir perakende satış noktasında yüz yüze gerçekleştirilmelidir.
-
Kayıt dışı pazar vape ürünlerini uzaktan nasıl teslim edebiliyor?
Kayıt dışı ağlar yasal çerçevenin dışında faaliyet gösterir. Sipariş almak için şifreli mesajlaşma platformlarından, ürünleri sahte bilgiler kullanarak otomatik kargo dolapları üzerinden göndermek içinse doğrudan satış noktasındaki kimlik kontrollerinden kaçınmalarını sağlayan yöntemlerden yararlanırlar.
-
Polonya’daki bir mağazada e-likit satmak için yasal gereklilikler nelerdir?
E-likitler satıştan altı ay önce EU-CEG portalı üzerinden bildirilmiş olmalı; 10 mL hacim ve 20 mg/mL nikotin sınırlarına uymalı; Lehçe sağlık uyarıları taşımalı; geçerli özel tüketim vergileri ödenmiş olmalı ve üzerlerinde sağlam bir fiziksel vergi bandrolü (banderole) bulunmalıdır.
-
Tek kullanımlık vape’ler Polonya’da tamamen yasaklanacak mı?
Evet. Polonya Bakanlar Kurulu, nikotin içeren veya içermeyen tek kullanımlık e-sigaraların satışını yasaklayan düzenleme taslağını onayladı. AB’ye bildirilen teklif, resmî parlamento onayının ve yayımlanmasının ardından altı ay içinde yürürlüğe girecek.
-
Vergisi ödenmemiş vape ürünlerinin ticaretini yapan işletmelere hangi cezalar uygulanır?
Polonya vergi bandrolleri bulunmayan ürünlerin ticareti, Mali Ceza Kanunu kapsamında kovuşturmaya yol açar. Yaptırımlar arasında ürünlere el konulması, yüz binlerce PLN’ye ulaşabilen ağır para cezaları, ticari faaliyet ruhsatlarının iptali ve büyük ölçekli faaliyetlerde olası hapis cezaları bulunur.
Sorumluluk Reddi: Bu operasyonel rehberde sunulan bilgiler yalnızca eğitim ve bilgilendirme amacıyla sağlanmıştır; resmî hukuki, mali veya vergisel danışmanlık niteliği taşımaz. Polonya’nın tütün kontrolü politikaları, ürün sınıflandırmaları ve özel tüketim vergisi oranları; devam eden parlamento süreçleri ve AB mevzuatındaki uyum çalışmaları doğrultusunda sık sık değişmektedir. Ticari işletmeciler, herhangi bir finansal veya stok taahhüdünde bulunmadan önce kendi iş modellerini değerlendirmek ve güncel mevzuatı doğrulamak için yetkin bir Polonyalı hukuk uzmanına ve sertifikalı bir vergi danışmanına başvurmalıdır.







