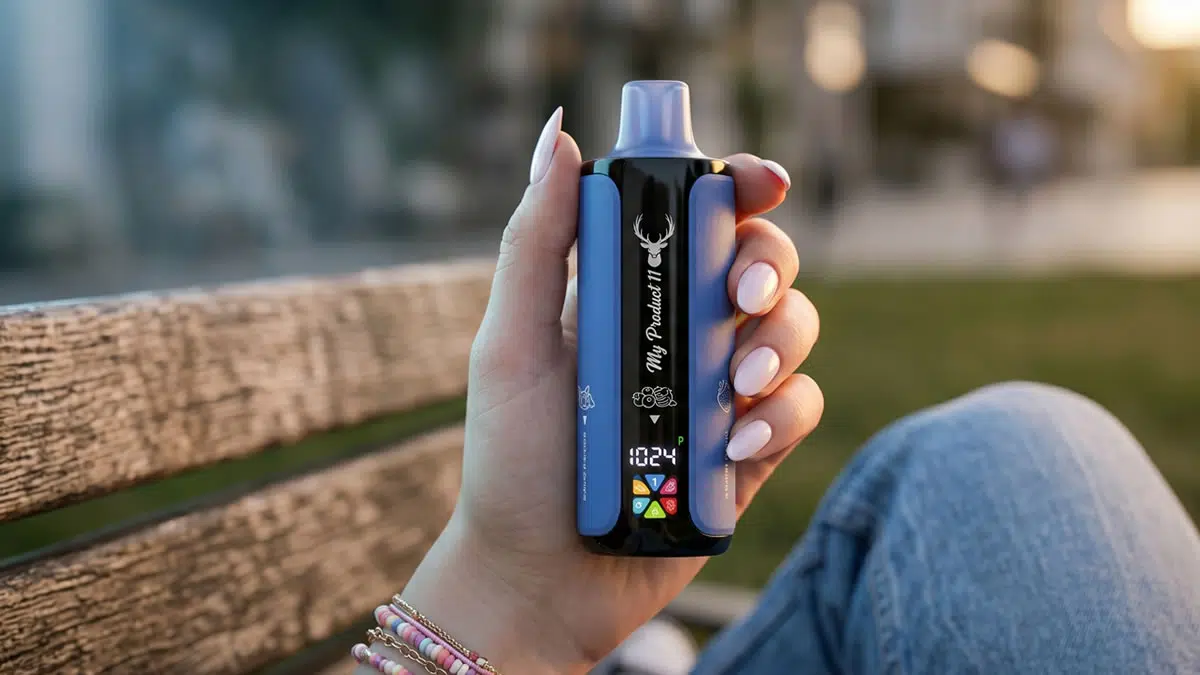
El presidente de la República Dominicana, Luis Abinader, promulgó el Ley 30-26 el 18 de junio de 2026, estableciendo un marco regulatorio y fiscal estricto para la industria de vapeo que crece rápidamente en el país. Esta medida legislativa busca fortalecer la disciplina fiscal, combatir el contrabando y estabilizar la economía nacional en medio de la incertidumbre financiera internacional en curso.
Bajo la nueva ley, cualquier persona o empresa involucrada en la fabricación, importación o comercialización de cigarrillos electrónicos y líquidos para vapeo (e-liquids) debe registrarse ante la Dirección General de Impuestos Internos (DGII). Ahora, los operadores están obligados a obtener una licencia especial y presentar una fianza financiera para garantizar sus obligaciones tributarias antes de poder operar legalmente.
Un pilar central de la Ley 30-26 es la introducción de un Impuesto Selectivo al Consumo (ISC) de un 55% “ad-valorem” para todos los dispositivos de vapeo y los consumibles relacionados, contengan o no nicotina. El impuesto se calcula con base en el precio minorista final pagado por el consumidor, y la ley prohíbe estrictamente cualquier “partición” de precios o deducciones artificiales diseñadas para reducir esta base imponible.
| Categoría Regulatoria | Requisitos y Medidas Fiscales bajo la Ley 30-26 |
|---|---|
| Tarifa del Impuesto Selectivo (ISC) | Impuesto “ad-valorem” del 55% aplicado directamente al precio minorista final. |
| Productos Afectados | Cigarrillos electrónicos personales, vaporizadores electrónicos y e-liquids (con o sin nicotina). |
| Acceso al Mercado | Registro obligatorio DGII, licencia especial de operación y una fianza de seguridad financiera. |
| Medidas Anticontrabando | Implementación de sellos fiscales, estampillas físicas y sistemas de trazabilidad digital. |
Para garantizar el cumplimiento estricto y prevenir la evasión fiscal, el gobierno dominicano está implementando herramientas avanzadas de trazabilidad. Estas incluyen sellos fiscales físicos y mecanismos tecnológicos de rastreo diseñados para monitorear la ruta exacta de los productos de vapor desde las fábricas nacionales o puntos de entrada aduanera, directamente hasta el mostrador minorista.
Al integrar estos productos en la estructura formal de impuestos junto con el alcohol y el tabaco tradicionales, las autoridades dominicanas esperan reducir significativamente el comercio del mercado negro que históricamente ha apuntado a consumidores más jóvenes.







