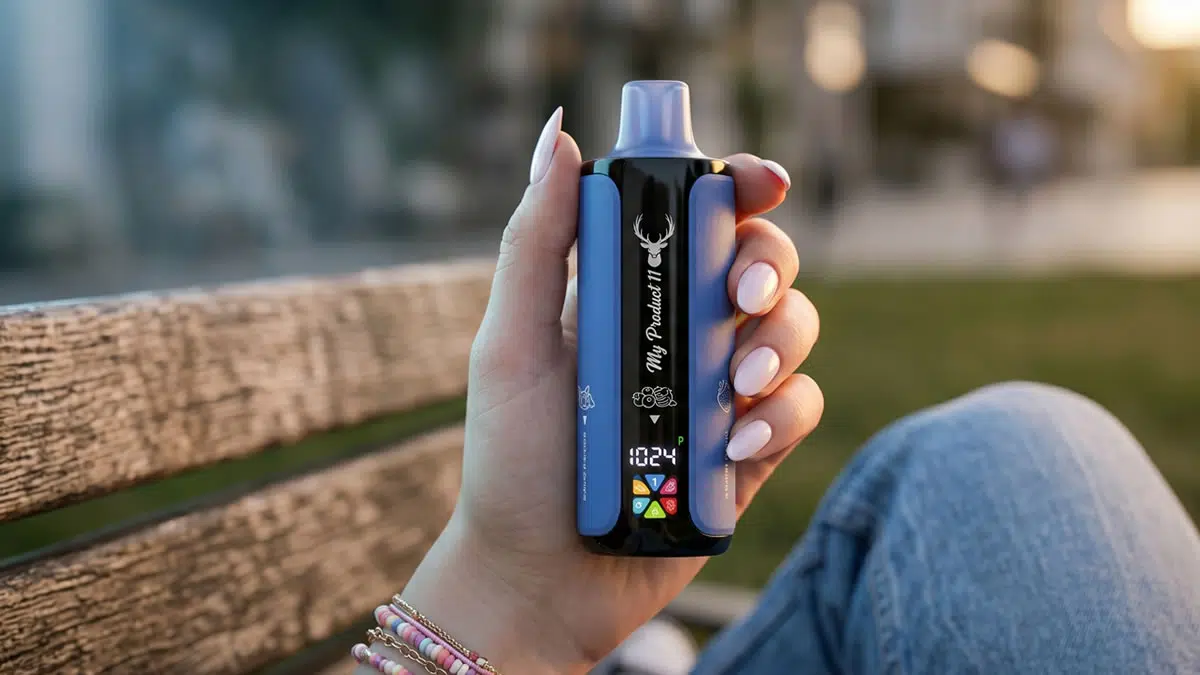
Le président de la République dominicaine, Luis Abinader, a promulgué la loi 30-26 le 18 juin 2026. Elle met en place un cadre réglementaire et fiscal strict pour une industrie de la vape en pleine croissance dans le pays. Cette mesure législative vise à renforcer la discipline budgétaire, à lutter contre la contrebande et à stabiliser l’économie nationale dans un contexte d’incertitude financière internationale persistante.
Aux termes de la nouvelle loi, toute personne ou entreprise impliquée dans la fabrication, l’importation ou la commercialisation de cigarettes électroniques et d’e-liquides doit s’enregistrer auprès de la Direction générale des impôts internes (DGII). Les opérateurs doivent désormais obtenir une licence spéciale et constituer une garantie financière (fianza) afin de garantir le respect de leurs obligations fiscales avant de pouvoir exercer légalement.
Un pilier central de la loi 30-26 est l’introduction d’une taxe sélective sur la consommation (ISC) ad valorem de 55 % sur tous les dispositifs de vape et produits de consommation associés, qu’ils contiennent de la nicotine ou non. La taxe est calculée sur la base du prix de vente final payé par le consommateur, et la loi interdit strictement toute modification artificielle du prix ou déductions fictives conçues pour réduire cette base imposable.
| Catégorie réglementaire | Exigences et mesures fiscales dans le cadre de la loi 30-26 |
|---|---|
| Taux de taxe sélective (ISC) | Taxe ad valorem de 55 % appliquée directement au prix de vente final. |
| Produits concernés | Cigarettes électroniques individuelles, vaporisateurs électroniques et e-liquides (avec ou sans nicotine). |
| Accès au marché | Enregistrement obligatoire auprès de la DGII, licence d’exploitation spécifique et garantie/cautionnement financier de sécurité. |
| Mesures contre la contrebande | Mise en place de scellés fiscaux, de timbres physiques et de systèmes de traçabilité numériques. |
Pour garantir un respect strict et empêcher la fraude fiscale, le gouvernement dominicain déploie des outils de traçabilité avancés. Ils incluent des scellés fiscaux physiques et des mécanismes de suivi technologique conçus pour surveiller le parcours exact des produits de vapeur depuis les usines nationales ou les points d’entrée en douane jusqu’au comptoir de vente au détail.
En intégrant ces produits au dispositif fiscal officiel aux côtés de l’alcool et du tabac traditionnels, les autorités dominicaines s’attendent à réduire nettement le commerce du marché noir qui cible historiquement des consommateurs plus jeunes.







