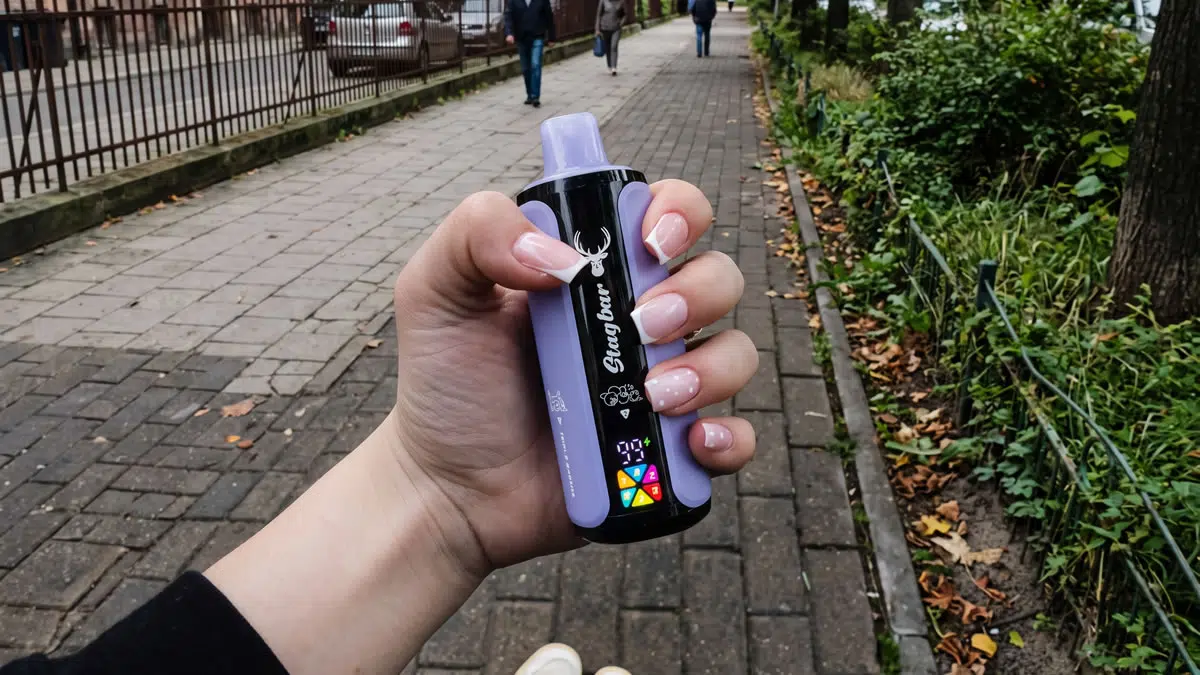
Zahájení podnikání s vapingovými produkty v Polsku vyžaduje založení společnosti s ručením omezeným (Sp. z o.o.), registraci ke spotřební dani a dodržování přísného zákazu přímého online prodeje koncovým zákazníkům (B2C). Provozovatelé musí zvládnout povinné oznámení výrobků v systému EU-CEG šest měsíců před uvedením na trh, vysokou spotřební daň z e-liquidů i zařízení a přísné postupy ověřování při maloobchodním prodeji v kamenných prodejnách.
- Přísný model maloobchodního prodeje: Polsko zakazuje veškerý online prodej i prodej na dálku vapingových produktů koncovým zákazníkům; maloobchodní prodej je povolen výhradně v kamenných prodejnách.
- Zatížení spotřební daní: Stát uvaluje spotřební daň ve výši 1,44 PLN za mililitr na všechny e-liquidy, ať už obsahují nikotin, nebo ne, a zároveň pevnou daň ve výši 40 až 50 PLN za zařízení.
- Pravidla TPD a EU-CEG: Dovozci musí oznámit výrobky prostřednictvím společného vstupního portálu EU šest měsíců před prodejem a dodržet limit objemu nádržky 2 ml a maximální koncentraci nikotinu 20 mg/ml.
- Výjimka pro digitální B2B prodej: Online prodej je legální pouze mezi ověřenými obchodními subjekty (B2B), a to prostřednictvím portálů s omezeným přístupem, které vyžadují ověření daňového identifikačního čísla (NIP).
Polsko uplatňuje jeden z nejpřísnějších rámců pro kontrolu tabáku a zdanění v Evropské unii. Podnikatelé, kteří chtějí vstoupit na polský trh s vapingovými produkty, musí počítat s provozním prostředím formovaným přísnými zákony na ochranu veřejného zdraví, vysokou spotřební daní a úplným zákazem elektronického obchodování se spotřebiteli. Úspěch na tomto trhu vyžaduje důkladné plánování struktury podnikání v oblasti registrace společnosti, daňových skladů a dodržování předpisů.
Poptávka spotřebitelů po alternativních způsobech dodávání nikotinu zůstává stabilní, polský právní rámec však neponechává prostor pro neformální podnikání. Všichni účastníci trhu – od nezávislých kamenných prodejen po velké velkoobchodní dovozce – podléhají průběžnému dohledu Národní daňové správy (Krajowa Administracja Skarbowa) a Státní hygienické inspekce (Główny Inspektorat Sanitarny).
Registrace společnosti a právní nastavení podnikání
Provozování podniku s vapingovými produkty vyžaduje právní formu, která zakladatele ochrání před osobní odpovědností za daňové závazky. Vzhledem k rozsáhlým povinnostem souvisejícím se spotřební daní a rizikům spojeným s dodržováním předpisů pro vapingové produkty vystavuje registrace jako fyzická osoba podnikající na vlastní účet (Jednoosobowa Działalność Gospodarcza) osobní majetek nepřiměřenému finančnímu riziku.
Standardní právní formou pro obchodní činnost je polská společnost s ručením omezeným (Spółka z ograniczoną odpowiedzialnością, neboli Sp. z o.o.). Podnikatelé mohou společnost založit online prostřednictvím portálu S24 Ministerstva spravedlnosti nebo si ověřit zákonné požadavky na webu Biznes.gov.pl. Podrobné postupy pro zahraniční investory uvádí také Polská agentura pro investice a obchod na webu Trade.gov.pl.
Zákonné minimum základního kapitálu polské společnosti Sp. z o.o. činí 5 000 PLN, zahraniční zakladatelé však často vkládají 20 000 až 50 000 PLN. Komerční banky a celní orgány při žádostech o podnikání související s nikotinem uplatňují zvýšené kontroly proti praní špinavých peněz a hodnocení rizik. Vyšší základní kapitál proto může usnadnit zřízení firemních účtů.
Při zakládání společnosti musí zakladatelé uvést konkrétní kódy Polské klasifikace činností (PKD):
- 47.78.Z: Ostatní maloobchod ve specializovaných prodejnách (povinný pro kamenné prodejny s vapingovými produkty).
- 46.39.Z: Nespecializovaný velkoobchod s potravinami, nápoji a tabákovými výrobky (vyžadován pro distribuci B2B).
- 47.91.Z: Maloobchod prostřednictvím zásilkových obchodů nebo internetu (vyžadován pro provoz webové infrastruktury; uplatňuje se výhradně na portály B2B).
Zákaz elektronického obchodování se spotřebiteli a digitálního prodeje
Hlavní překážkou pro nové účastníky trhu je polský zákon o tabákových výrobcích a vapingových produktech, který zakazuje prodej elektronických cigaret a náhradních náplní na dálku široké veřejnosti. Tento zákaz vylučuje domácí webové obchody pro spotřebitele, objednávky prostřednictvím aplikací i přeshraniční doručování jednotlivcům.
Zásadní hranice pro maloobchod: výhradně kamenné prodejny
V Polsku lze vapingové produkty prodávat koncovým zákazníkům pouze při osobním prodeji v kamenných prodejnách. Prodejní automaty, automatizované kiosky a doručování zásilek domů jsou zcela nelegální. Každá přeshraniční zásilka odeslaná ze zahraničí jednotlivému zákazníkovi v Polsku podléhá okamžitému zabavení celními orgány a správnímu řízení proti dovozci.
Provozování uzavřeného portálu B2B v souladu s předpisy
Zatímco elektronické obchodování se spotřebiteli je zakázáno, digitální velkoobchodní prodej mezi registrovanými podniky je povolen. Velkoobchodní distributoři a dovozci běžně provozují digitální portály pro objednávání zboží s přísně omezeným přístupem:
- Přístupové brány: Veřejná domovská stránka nesmí zobrazovat fotografie výrobků, katalogy značek ani ceny. Musí obsahovat pouze informační vstupní stránku a zabezpečený přihlašovací portál.
- Ověření NIP a DIČ pro DPH: Potenciální kupující musí při registraci uvést platné polské daňové identifikační číslo (NIP) nebo platné identifikační číslo pro DPH v EU.
- Ruční ověření: Správci platformy musí před zpřístupněním katalogu ověřit v polských veřejných databázích CEIDG nebo KRS, zda je žadatel aktivním podnikatelským subjektem registrovaným pod příslušnými kódy PKD pro maloobchod nebo velkoobchod.
- Specializovaná logistika B2B: Velkoobchodní zásilky nelze doručovat prostřednictvím samoobslužných výdejních boxů ani běžných kurýrních služeb pro spotřebitele. Musí být přepravovány firemní nákladní dopravou a doprovázeny řádnými výdejkami zboží (dokument WZ).
Právní rizika dalšího prodeje na sociálních sítích
Neformální sekundární prodej na sociálních sítích – například mezi jednotlivci prostřednictvím skupin na Facebooku, kanálů na Telegramu nebo osobních účtů – je v Polsku přísně zakázán. Provozování neověřeného prodejního kanálu porušuje zákaz prodeje na dálku, obchází zákonné požadavky na používání registračních pokladen a představuje daňový trestný čin podle polského daňového trestního zákoníku, protože jde o obchodování se zbožím bez spotřebních známek. Sankce zahrnují vysoké státní pokuty a trestní stíhání.
Spotřební daně, daňové známky a daňové sklady
Spotřební daň představuje nejvyšší průběžný provozní náklad podniků s vapingovými produkty v Polsku. Polsko uvaluje spotřební daň na všechny e-liquidy bez ohledu na obsah nikotinu a také na samotná vapingová zařízení.
| Zboží podléhající regulaci | Sazba spotřební daně v Polsku | Požadavky na dodržování předpisů a provoz |
|---|---|---|
| E-liquidy s nikotinem | 1,44 PLN za mililitr | Platí pro předplněné pody a lahvičky o objemu 10 ml; vyžaduje fyzické papírové daňové známky (banderole). |
| E-liquidy bez nikotinu | 1,44 PLN za mililitr | Zahrnuje shortfily, longfily a aromatické shoty; platí pro ně stejné daňové povinnosti a požadavky na daňové známky jako pro nikotinové e-liquidy. |
| Vapingový hardware a zařízení | Pevná sazba 40 až 50 PLN za kus | Uvaluje se na opakovaně použitelné pod systémy, mody, startovací sady i jednorázová zařízení. |
| Prodejní místo (B2C) | Standardní DPH 23 % se uplatňuje po spotřební dani | Je nutné používat online registrační pokladnu (Kasa Fiskalna Online) s nepřetržitým připojením k daňovým orgánům. |
Registrace ke spotřební dani a fungování daňových skladů
Před dovozem nebo naskladněním zboží se společnosti musí zaregistrovat v Centrálním registru subjektů podléhajících spotřební dani (CRPA) prostřednictvím vládního elektronického portálu PUESC. Vzhledem k vysokým počátečním nákladům spojeným se spotřební daní využívají velkoobchodní provozovatelé autorizované daňové sklady (Skład Podatkowy).
V režimu podmíněného osvobození od spotřební daně vstupuje dovezené zboží do registrovaného skladu bez okamžité úhrady daně. Daňová povinnost vzniká až při vyskladnění výrobků pro distribuci na domácím trhu. Zřízení vlastního daňového skladu vyžaduje značné finanční zajištění ve formě bankovní záruky nebo peněžní jistoty. Distributoři v počáteční fázi podnikání si proto obvykle pronajímají prostor ve stávajících licencovaných logistických zařízeních třetích stran.
Povinné fyzické daňové známky (banderole)
Každé jednotlivé balení e-liquidu, předplněný pod i sada hardwaru musí být před uvedením do polského maloobchodního prodeje opatřeny oficiální papírovou daňovou známkou (banderola). Provozovatelé musí daňové známky objednat předem u příslušného regionálního finančního úřadu. Známky lze zaslat zahraničnímu výrobci k nalepení během balení nebo je před celním odbavením ručně nalepit v autorizovaném polském daňovém skladu.

StagBar Vape 4v1 80K Puffs jednorázové
Stagbar 4v1 80 000 je revoluční jednorázová elektronická cigareta s vysokou kapacitou, která v jednom zařízení nabízí 4 příchutě a 4 nezávislé mesh cívky a dodává průmyslově špičkový počet až 80 000 potahů (puffs).
Soulad výrobků s předpisy: TPD a oznámení v systému EU-CEG
Polsko uplatňuje směrnici Evropské unie o tabákových výrobcích (směrnice 2014/40/EU) prostřednictvím vnitrostátních právních předpisů na ochranu veřejného zdraví. Výrobci a dovozci, kteří uvádějí výrobky na trh pod vlastními značkami, nesou zákonné povinnosti hlavního distributora.
Pravidlo povinného oznámení šest měsíců předem
Každý model elektronické cigarety, náhradní cartridge a složení e-liquidu musí být předloženy prostřednictvím společného vstupního portálu EU (EU-CEG) a registrovány u Polského úřadu pro chemické látky (Biuro do spraw Substancji Chemicznych). Oznámení musí být podáno nejméně šest měsíců před uvedením výrobku do prodeje. Dokumentace musí obsahovat toxikologické údaje, analýzu emisí, certifikáty elektrické bezpečnosti a úplný seznam složek.
Zákonné technické parametry výrobků
Všechny vapingové produkty distribuované v Polsku musí splňovat přísná technická omezení:
- Objem nádržky: Nádržky, integrované pody a cartridge nesmějí přesáhnout maximální objem 2 ml.
- Koncentrace nikotinu: Hotové e-liquidy obsahující nikotin nesmějí překročit koncentraci 20 mg/ml.
- Objem lahvičky: Samostatně prodávané náhradní náplně s nikotinem mohou mít objem nejvýše 10 ml.
- Stejný režim pro chemické přípravky: Polské právo podřizuje e-liquidy bez nikotinu stejnému správnímu režimu jako výrobky s obsahem nikotinu. Dovozci musí předložit úplné bezpečnostní listy (SDS) a odpovídajícím způsobem oznámit složení.
Požadavky na balení a označování a zákazy reklamy
Pravidla pro marketing v Polsku zcela zakazují propagaci pro širokou veřejnost. Vapingové značky nesmějí inzerovat v televizi, rozhlase, tisku, veřejné dopravě ani na domácích online kanálech. Zakázáno je také sponzorování veřejných setkání, sportovních utkání a akcí zaměřených na mládež.
Na obalu musí být v polštině uvedeny všechny chemické složky, toxikologická upozornění a čísla umožňující dohledání šarže. Výrobky s obsahem nikotinu musí být opatřeny oficiálním zdravotním varováním, které pokrývá nejméně 30 % dvou největších ploch vnějšího obalu a zní: „Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.” (Tento výrobek obsahuje nikotin, který způsobuje rychlou závislost.)
Požadavky na kamenné prodejny a celostátní elektronická fakturace (KSeF)
Provozování podnikání v souladu s polskými předpisy vyžaduje vybudování odpovídající maloobchodní infrastruktury a zavedení specializovaných účetních systémů.
Prostředí kamenných prodejen
Kamenné prodejny musí dodržovat přísná omezení týkající se vystavení zboží veřejnosti. Z provozovny nesmějí být směrem ven viditelné grafické materiály s vyobrazením výrobků, osvětlená značení ani neonové nápisy. Vystavení zboží musí být uspořádáno tak, aby nezletilí zvenčí neviděli vystavený sortiment. Mnoho majitelů prodejen proto používá matná okenní skla nebo umisťuje vitríny do hlubší části provozovny.
Prodejní personál musí dodržovat zákonnou věkovou hranici 18 let a kontrolovat platný úředně vydaný průkaz totožnosti s fotografií u každého zákazníka, který vypadá na méně než 26 let. Pokladny na prodejních místech musí být online fiskálními pokladnami (Kasa Fiskalna Online), které automaticky odesílají údaje o prodejních dokladech do centrální databáze Národní daňové správy (KAS).
Velkoobchodní účetnictví: povinnost používat systém KSeF
Velkoobchodní distributoři B2B nesmějí vystavovat faktury pouze ve formátu PDF. Polsko ukládá povinnost používat Národní systém elektronických faktur (Krajowy System e-Faktur, neboli KSeF). Velkoobchodní faktury musí být ve strukturovaném formátu FA_XML a odesílány přímo prostřednictvím platformy Ministerstva financí.
Elektronická faktura nabývá platnosti až poté, co centrální systém ověří strukturovaný soubor a přidělí mu oficiální referenční číslo KSeF. Velkoobchodní fakturace musí navíc výslovně uvádět, že domácí spotřební daň byla uhrazena při vyskladnění zboží z daňového skladu. Maloobchodním odběratelům tak poskytuje doklad o souladu s předpisy při daňových kontrolách ze strany místních úřadů.
Tržní trendy a přechod od jednorázových e-cigaret
Polský trh s vapingovými produkty představuje ekonomickou aktivitu v hodnotě přes 310 milionů USD a poptávka napříč různými skupinami obyvatel zůstává stabilní. Právní a daňový rámec však mění poptávku na trhu a zvýhodňuje určité typy zařízení.
Stav zákazu jednorázových e-cigaret
Polská vláda předložila Sejmu návrh zákona, jehož cílem je zakázat prodej jednorázových elektronických cigaret bez ohledu na obsah nikotinu. Iniciativa se zaměřuje na dostupnost těchto výrobků pro mládež a na odpad z plastových baterií. Dovozci a velkoobchodníci v očekávání závěrečných fází přijímání předpisů omezují investice do zásob jednorázových výrobků.
Ekonomika opakovaně použitelných pod systémů
Polská daňová struktura výrazně zvýhodňuje zařízení určená k opakovanému použití. Pevná spotřební daň 40 až 50 PLN se vztahuje na každé zařízení pro vapování, takže jednorázové e-cigarety mají ve srovnání s nabíjecími zařízeními neudržitelně vysoké maloobchodní ceny. Spotřebitelé stále častěji volí otevřené pod systémy s možností doplňování. Náklady na zařízení se rozloží na několik měsíců používání a zákazník pak kupuje pouze pravidelné zásoby e-liquidů v 10ml lahvičkách opatřených daňovou známkou.
Pro nezávislé prodejce a velkoobchodní dodavatele, kteří hledají stabilní sortiment splňující předpisy, nabízejí značky jako Stag Bar ucelené programy zařízení a e-liquidů přizpůsobené evropským standardům. Spolupráce se zavedenými značkami, které disponují předem oznámenými údaji EU-CEG, zajišťují řádné umístění polských daňových známek banderole a předvídatelné dodavatelské řetězce, snižuje regulatorní rizika při regionálních daňových kontrolách.

StagBar Vape 6v1 180K Puffs Jednorázová
Stagbar 6v1 se svým jedinečným šestifázovým (6-flavor) systémem a šesti samostatnými mesh cívkami umožňuje přepínat mezi šesti odlišnými chutěmi v jednom elegantním zařízení a nabízí bezprecedentních 180 000 potáhnutí (puffů).
Často kladené otázky (FAQ)
-
Může zahraniční podnikatel otevřít online obchod s vapingovými produkty a prodávat je polským spotřebitelům?
Ne. Přímý online prodej elektronických cigaret a e-liquidů koncovým zákazníkům je v Polsku zakázán. Přeshraniční doručování jednotlivým spotřebitelům na dálku je podle polských zákonů na ochranu veřejného zdraví nelegální. Zahraniční podniky mohou provozovat pouze ověřené velkoobchodní portály B2B, které prodávají licencovaným polským obchodním subjektům.
-
Jsou e-liquidy bez nikotinu v Polsku osvobozeny od spotřební daně a pravidel EU-CEG?
Ne. Polské předpisy o spotřební dani výslovně zahrnují všechny vapingové e-liquidy bez ohledu na přítomnost nikotinu. Shortfily, longfily a aromatické shoty bez nikotinu podléhají spotřební dani ve výši 1,44 PLN za mililitr, musí být opatřeny fyzickými daňovými známkami (banderole) a registrovány prostřednictvím systému EU-CEG.
-
Jaký je minimální kapitál potřebný k založení daňového skladu v Polsku?
Zatímco k registraci společnosti je potřeba 5 000 PLN, zřízení vlastního daňového skladu vyžaduje značné finanční zajištění. Polské daňové orgány stanovují požadovanou bankovní nebo peněžní záruku individuálně; v závislosti na předpokládaném objemu zásob může často dosáhnout stovek tisíc zlotých. Většina nových účastníků trhu využívá licencované logistické sklady třetích stran, aby mohla pracovat v režimu podmíněného osvobození od spotřební daně.
-
Co se stane, když prodejce prodá vapingové produkty osobě mladší 18 let?
Prodej nezletilým představuje v Polsku závažný správní a právní delikt. Provozovně hrozí vysoké finanční sankce, možné odebrání místních podnikatelských povolení a okamžitá kontrola ze strany Státní hygienické inspekce (GIS).
-
Jak Polsko kontroluje velkoobchodní transakce s vapingovými produkty B2B?
Polsko sleduje velkoobchodní obchod prostřednictvím dvou propojených digitálních mechanismů: Centrálního registru subjektů podléhajících spotřební dani (CRPA), který sleduje pohyb zásob, a Národního systému elektronických faktur (KSeF), přes který musí být všechny firemní velkoobchodní faktury v předepsaném formátu XML schváleny Ministerstvem financí.
Upozornění: Regulatorní informace uvedené v tomto dokumentu slouží pouze pro provozní a vzdělávací účely a nepředstavují formální právní, finanční ani daňové poradenství. Polské a evropské předpisy týkající se tabákových výrobků a spotřební daně podléhají legislativním změnám, soudním výkladům a úpravám způsobu správního vymáhání. Před investováním do zásob, nájmů nebo registrace společnosti by se podnikatelé měli poradit s licencovaným polským právníkem a akreditovaným daňovým poradcem. Vapingové produkty obsahují nikotin, vysoce návykovou chemickou látku, a jejich prodej je přísně omezen na ověřené dospělé osoby starší 18 let.







