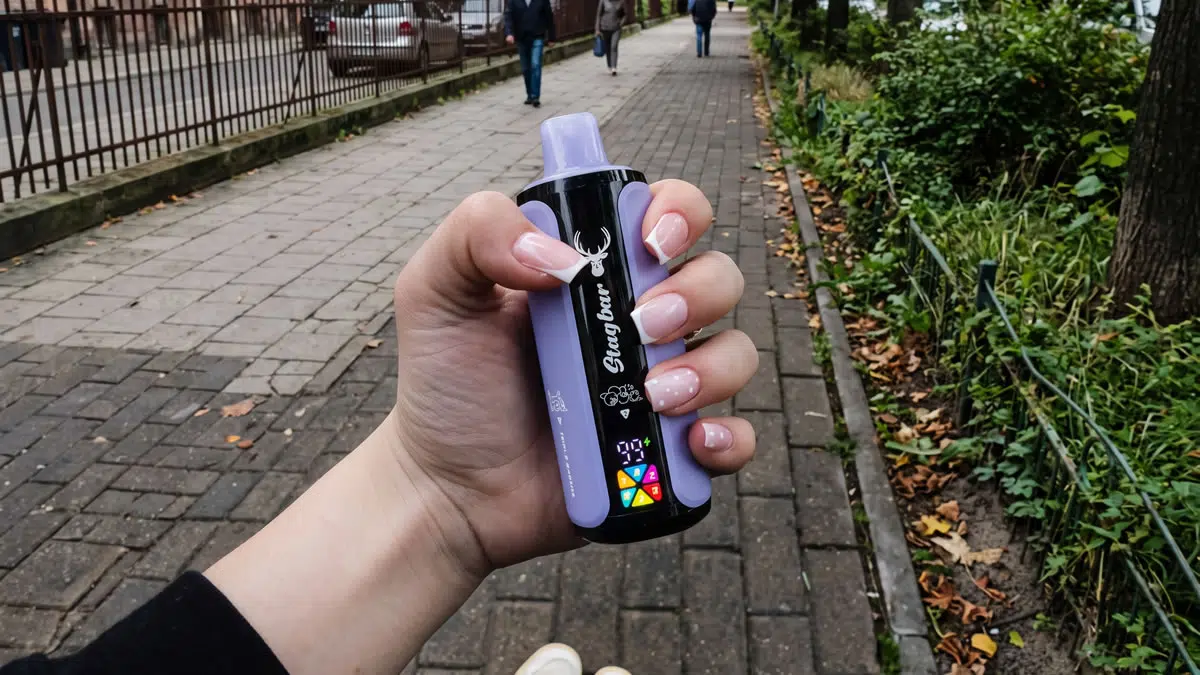
Щоб розпочати вейп-бізнес у Польщі, потрібно створити товариство з обмеженою відповідальністю (Sp. z o.o.), зареєструватися для сплати акцизного податку та дотримуватися суворої заборони на прямі онлайн-продажі споживачам (B2C). Операторам необхідно враховувати вимогу подавати повідомлення про продукцію через EU-CEG за шість місяців до продажу, високі акцизи на рідини й пристрої, а також суворі правила перевірки покупців у фізичних магазинах.
- Сувора модель роздрібної торгівлі: У Польщі заборонено будь-який онлайн-продаж і дистанційний продаж вейп-продукції кінцевим споживачам; роздрібна торгівля дозволена виключно у фізичних магазинах.
- Акцизне навантаження: Держава стягує акциз у розмірі 1,44 PLN за мілілітр з усіх рідин для електронних сигарет — як із нікотином, так і без нього, — а також фіксований акциз у розмірі 40–50 PLN за пристрій.
- Правила TPD та EU-CEG: Імпортери мають повідомляти про продукцію через Спільний портал входу ЄС за шість місяців до її продажу, дотримуючись обмежень: об’єм резервуара — не більше 2 мл, концентрація нікотину — не більше 20 мг/мл.
- Виняток для цифрової торгівлі B2B: Онлайн-продажі дозволені лише між перевіреними суб’єктами господарювання (B2B) через портали з обмеженим доступом, де перевіряють податковий ідентифікаційний номер (NIP).
У Польщі діють одні з найсуворіших у Європейському Союзі систем контролю за тютюновою продукцією та оподаткування. Підприємці, які прагнуть вийти на польський вейп-ринок, стикаються з операційним середовищем, сформованим суворими законами у сфері громадського здоров’я, високими акцизами та повною забороною електронної торгівлі для споживачів. Успіх на цьому ринку потребує ретельного планування корпоративної структури, податкового складування та дотримання нормативних вимог.
Попри стабільний споживчий попит на альтернативні системи доставки нікотину, польове законодавство не залишає місця для неформальної діяльності. Усі учасники ринку — від незалежних роздрібних магазинів до великих оптових імпортерів — перебувають під постійним наглядом Національної податкової адміністрації (Krajowa Administracja Skarbowa) та Державної санітарної інспекції (Główny Inspektorat Sanitarny).
Реєстрація компанії та юридичне оформлення
Для ведення вейп-бізнесу потрібна корпоративна структура, яка захищає засновників від особистої відповідальності за податковими зобов’язаннями. Оскільки вейп-продукція підпадає під значні акцизні зобов’язання та ризики, пов’язані з дотриманням вимог до продукції, реєстрація як фізичної особи-підприємця (Jednoosobowa Działalność Gospodarcza) наражає особисті активи на надмірний фінансовий ризик.
Стандартною формою діяльності для комерційних операторів є польське товариство з обмеженою відповідальністю (Spółka z ograniczoną odpowiedzialnością, або Sp. z o.o.). Власники бізнесу можуть зареєструвати компанію онлайн через портал S24 Міністерства юстиції або ознайомитися із законодавчими вимогами на сайті Biznes.gov.pl. Детальні процедури для іноземних інвесторів також наведені на сайті Польського агентства інвестицій і торгівлі Trade.gov.pl.
Хоча мінімальний статутний капітал польського Sp. z o.o. становить 5 000 PLN, засновники з інших країн часто вносять від 20 000 до 50 000 PLN. Комерційні банки та митні агентства посилено перевіряють заявки на відкриття рахунків для бізнесу, пов’язаного з нікотиновою продукцією, зокрема з погляду протидії відмиванню коштів і оцінки ризиків. Тому більший статутний капітал може спростити відкриття корпоративних рахунків.
Під час створення компанії засновники мають указати відповідні коди Польської класифікації видів діяльності (PKD):
- 47.78.Z: Інша роздрібна торгівля в спеціалізованих магазинах (обов’язковий код для фізичних вейп-магазинів).
- 46.39.Z: Неспеціалізована оптова торгівля продуктами харчування, напоями та тютюновою продукцією (необхідний для дистрибуції B2B).
- 47.91.Z: Роздрібна торгівля через поштові замовлення або інтернет (необхідний для роботи вебінфраструктури; його використання суворо обмежене B2B-порталами).
Заборона електронної торгівлі для споживачів і цифрових продажів
Головною перешкодою для нових учасників ринку є польський Закон про тютюнову продукцію та вироби для вейпінгу, який забороняє дистанційний продаж електронних сигарет і контейнерів для заправки широкому загалу. Це унеможливлює роботу внутрішніх онлайн-магазинів для споживачів, замовлення через застосунки та транскордонну доставку фізичним особам.
Межа дозволеної роздрібної торгівлі: лише фізичні магазини
У Польщі продавати вейп-продукцію кінцевим споживачам можна лише під час особистої взаємодії у фізичних роздрібних магазинах. Торговельні автомати, автоматизовані кіоски та доставка посилок додому повністю заборонені. Будь-які транскордонні відправлення з-за меж Польщі на адресу фізичного споживача в Польщі підлягають негайній конфіскації митницею, а проти імпортера розпочинається адміністративне провадження.
Як працювати з легальним закритим B2B-порталом
Хоча електронна торгівля для споживачів заборонена, цифрова оптова торгівля між зареєстрованими підприємствами дозволена. Оптові дистриб’ютори й імпортери регулярно використовують цифрові портали для закупівель із суворими обмеженнями доступу:
- Обмеження доступу: На загальнодоступній головній сторінці не можна розміщувати зображення продукції, каталоги брендів або ціни. Вона має містити лише інформаційну цільову сторінку та захищений портал для входу.
- Перевірка NIP і номера платника ПДВ: Під час реєстрації потенційні покупці мають надати дійсний польський податковий ідентифікаційний номер (NIP) або чинний номер платника ПДВ у ЄС.
- Ручна перевірка: Перш ніж надати доступ до каталогу, адміністратори платформи мають перевірити в загальнодоступних реєстрах CEIDG або KRS, чи є заявник чинним суб’єктом господарювання з відповідними кодами PKD для роздрібної або оптової торгівлі.
- Спеціалізована B2B-логістика: Для оптових доставок не можна використовувати автоматичні поштові шафи чи стандартні кур’єрські служби для споживачів. Відправлення мають доставлятися корпоративним вантажним транспортом із належно оформленими накладними на відпуск товару (dokument WZ).
Юридичні ризики перепродажу в соціальних мережах
Неформальна торгівля на вторинному ринку через соціальні платформи — зокрема продажі між користувачами у групах Facebook, каналах Telegram чи з особистих акаунтів — у Польщі суворо заборонена. Робота через неперевірений канал продажів порушує заборону дистанційної торгівлі, дає змогу ухилятися від установлених вимог щодо касових апаратів у роздрібній торгівлі та становить кримінальне податкове правопорушення за Польським фіскальним кримінальним кодексом через торгівлю товарами без акцизних марок. Покарання передбачають значні державні штрафи та кримінальне переслідування.
Акцизи, податкові марки та податкові склади
Акцизне оподаткування є найбільшою постійною операційною витратою для польських вейп-компаній. У Польщі акцизом оподатковуються всі рідини для електронних сигарет — незалежно від вмісту нікотину, — а також фізичне обладнання для вейпінгу.
| Підакцизний товар | Ставка акцизу в Польщі | Вимоги до дотримання законодавства та ведення діяльності |
|---|---|---|
| Рідини для електронних сигарет (із нікотином) | 1,44 PLN за мілілітр | Застосовується до попередньо заповнених подів і флаконів об’ємом 10 мл; потрібні паперові податкові марки (banderole). |
| Рідини для електронних сигарет (без нікотину) | 1,44 PLN за мілілітр | Охоплює shortfill, longfill і смакові концентрати; вимоги до оподаткування та маркування такі самі, як для нікотинових рідин. |
| Обладнання та пристрої для вейпінгу | Фіксований акциз 40–50 PLN за одиницю | Стягується з багаторазових под-систем, модів, стартових наборів і одноразових пристроїв. |
| Місце продажу (B2C) | Стандартний ПДВ 23%, нарахований після акцизу | Необхідно використовувати онлайн-касовий апарат (Kasa Fiskalna Online), постійно підключений до податкових органів. |
Реєстрація платника акцизу та робота податкового складу
Перш ніж імпортувати товари або формувати запаси, компанії мають зареєструватися в Центральному реєстрі суб’єктів акцизного оподаткування (CRPA) через державний електронний портал PUESC. Через значні початкові витрати на акциз оптові оператори користуються послугами авторизованого податкового складу (Skład Podatkowy).
За режиму призупинення сплати акцизу імпортовані товари надходять до зареєстрованого складу без негайної сплати податку. Податкове зобов’язання виникає лише після вибуття продукції зі складу для внутрішньої дистрибуції. Для створення власного податкового складу потрібне значне фінансове забезпечення у формі банківської гарантії або грошової застави. Тому дистриб’ютори-початківці зазвичай орендують площі на вже чинних ліцензованих податково-логістичних складах, що належать третім сторонам.
Обов’язкові фізичні податкові марки (banderole)
Кожен окремий контейнер із рідиною для електронних сигарет, попередньо заповнений под і комплект обладнання має бути маркований офіційною паперовою акцизною маркою (banderola), перш ніж потрапити до польської роздрібної мережі. Підприємства мають заздалегідь замовляти ці марки в регіональному податковому управлінні. Марки або надсилають закордонному виробнику для нанесення під час пакування, або наклеюють вручну в уповноваженому польському податковому складі до проходження митного оформлення.

StagBar Vape 4in1 80K ПУФФів одноразовий
Stagbar 4-в-1 80 000 — революційний одноразовий пристрій великої місткості з 4 смаками та 4 незалежними сітчастими (mesh) котушками в одному девайсі, що забезпечує лідерські в індустрії 80 000 затяжок (puffs).
Відповідність продукції вимогам: повідомлення TPD та EU-CEG
Польща впроваджує Директиву Європейського Союзу про тютюнові вироби (Директива 2014/40/EU) через національне законодавство у сфері громадського здоров’я. Виробники та імпортери, які виводять продукцію на ринок під власними торговельними марками, несуть установлену законом відповідальність первинного дистриб’ютора.
Правило повідомлення за шість місяців
Кожна модель електронної сигарети, змінний картридж і склад рідини мають бути подані через Спільний портал входу ЄС (EU-CEG) і зареєстровані в Польському бюро з хімічних речовин (Biuro do spraw Substancji Chemicznych). Документи потрібно подати щонайменше за шість місяців до початку комерційного продажу продукції. Вони мають містити токсикологічні дані, аналіз викидів, сертифікати електробезпеки та повний перелік інгредієнтів.
Нормативні вимоги до продукції
Уся вейп-продукція, що реалізується в Польщі, має відповідати суворим технічним обмеженням:
- Місткість резервуара: Об’єм резервуарів, інтегрованих подів і картриджів не повинен перевищувати 2 мл.
- Концентрація нікотину: У готових рідинах для електронних сигарет із нікотином вона не може перевищувати 20 мг/мл.
- Об’єм флакона: Окремо продавані контейнери для заправки, що містять нікотин, не можуть мати об’єм понад 10 мл.
- Однакові вимоги до хімічного складу: За польським законодавством рідини без нікотину підпадають під ті самі адміністративні правила, що й нікотиновмісна продукція. Імпортери мають надавати повні паспорти безпеки (SDS) і відповідно повідомляти про склад.
Вимоги до пакування та маркування і заборони на рекламу
Польські правила маркетингу передбачають повну заборону на публічне просування. Вейп-брендам не можна рекламуватися на телебаченні, радіо, у друкованих виданнях, громадському транспорті чи на внутрішніх онлайн-каналах. Заборонено спонсорувати публічні заходи, спортивні змагання або події, орієнтовані на молодь.
На пакуванні продукції має бути весь текст польською мовою, зокрема перелік усіх хімічних інгредієнтів, токсикологічні попередження та номери для відстеження партії. На виробах із нікотином має бути офіційне попередження про шкоду для здоров’я, яке займає щонайменше 30% площі двох найбільших поверхонь зовнішнього пакування: “Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.” (Цей виріб містить нікотин, який спричиняє швидке звикання).
Вимоги до фізичних магазинів і національна система електронного виставлення рахунків (KSeF)
Для ведення бізнесу в Польщі відповідно до законодавства потрібно створити необхідну роздрібну інфраструктуру та інтегрувати спеціалізовані бухгалтерські системи.
Вимоги до фізичних магазинів
Фізичні магазини мають дотримуватися суворих обмежень щодо видимості товарів для загалу. На приміщеннях не можна розміщувати звернену назовні графіку із зображеннями продукції, підсвічений брендинг або неонові вивіски, видимі перехожим. Вітрини слід облаштувати так, щоб неповнолітні з вулиці не могли бачити товар усередині. Тому багато власників магазинів використовують матове скло або розміщують вітрини в глибині приміщення.
Персонал магазинів має дотримуватися встановленого законом вікового обмеження — 18 років — і перевіряти чинне посвідчення особи з фотографією, видане державним органом, у кожного покупця, який на вигляд не досяг 26 років. У торговельних точках потрібно використовувати онлайн-касовий апарат (Kasa Fiskalna Online), який автоматично передає дані про чеки до центральної бази Національної податкової адміністрації (KAS).
Оптовий облік: вимоги KSeF
Оптовим дистриб’юторам B2B заборонено використовувати прості рахунки-фактури у форматі PDF. У Польщі обов’язкова участь у Національній системі електронних рахунків-фактур (Krajowy System e-Faktur, або KSeF). Оптові рахунки-фактури мають бути оформлені як структуровані файли FA_XML і передаватися безпосередньо через платформу Міністерства фінансів.
Електронний рахунок-фактура набуває чинності лише після того, як центральна система перевірить структурований файл і присвоїть йому офіційний реєстраційний номер KSeF. Крім того, в оптових рахунках має бути чітко зазначено, що внутрішній акциз сплачено після вибуття товару з податкового складу. Це надає роздрібним клієнтам документальне підтвердження дотримання вимог під час муніципальних податкових перевірок.
Тенденції ринку та перехід від одноразових вейпів
Обсяг економічної діяльності на польському вейп-ринку перевищує 310 млн доларів США, а попит серед різних груп населення залишається стабільним. Водночас правові та податкові зміни спрямовують попит на ринку до певних форматів пристроїв.
Статус заборони одноразових вейпів
Уряд Польщі передав до Сейму законопроєкт, спрямований на те, щоб заборонити продаж одноразових електронних сигарет незалежно від вмісту нікотину. Ця ініціатива має обмежити доступ молоді до таких виробів і зменшити обсяг пластикових відходів та використаних батарей. Імпортери й оптовики скорочують інвестиції в запаси одноразових пристроїв, очікуючи на завершення остаточних етапів регуляторного процесу.
Економіка багаторазових под-систем
Польська система оподаткування створює значні стимули для використання багаторазових пристроїв. Оскільки фіксований акциз на пристрій додає 40–50 PLN до вартості кожного фізичного пристрою для вейпінгу, одноразові вейпи стають надто дорогими для роздрібного продажу порівняно із заряджуваними пристроями. Споживачі дедалі частіше обирають відкриті под-системи з можливістю заправки: вартість пристрою розподіляється на місяці використання, а покупцеві потрібно лише регулярно купувати флакони рідини об’ємом 10 мл з акцизною маркою.
Для незалежних продавців і великих оптових компаній, які шукають стабільні та відповідні вимогам товарні лінійки, такі бренди, як Stag Bar, пропонують структуровані програми постачання пристроїв і рідин, адаптовані до стандартів європейського ринку. Співпраця з відомими брендами, продукція яких завчасно зареєстрована в EU-CEG, має належно розміщені польські акцизні марки banderole та постачається за передбачуваними ланцюгами постачання, знижує регуляторні ризики під час регіональних податкових перевірок.

Одноразовий пристрій StagBar Vape 6-в-1 на 180K затяжок
Система Stagbar 6-в-1 з унікальним 6-смаковим режимом і шістьма незалежними сітчастими (mesh) котушками: пристрій дозволяє перемикатися між шістьма різними смаками в одному елегантному корпусі, забезпечуючи неймовірні 180 000 затяжок.
Поширені запитання (FAQ)
-
Чи може іноземний засновник відкрити онлайн-магазин вейпів для продажу польським споживачам?
Ні. У Польщі заборонені прямі онлайн-продажі електронних сигарет і рідин для них споживачам. Транскордонна дистанційна доставка фізичним особам заборонена польським законодавством у сфері громадського здоров’я. Міжнародні компанії можуть працювати лише через перевірені B2B-портали гуртової торгівлі, що продають продукцію ліцензованим польським суб’єктам господарювання.
-
Чи звільнені рідини без нікотину від акцизу та вимог EU-CEG у Польщі?
Ні. Польське акцизне законодавство прямо поширюється на всі рідини для вейпінгу незалежно від наявності нікотину. Акциз на безнікотинові shortfill, longfill і смакові концентрати становить 1,44 PLN за мілілітр; вони потребують фізичних податкових марок (banderole) і мають реєструватися через систему звітності EU-CEG.
-
Який мінімальний капітал потрібен для створення податкового складу в Польщі?
Для реєстрації компанії потрібно 5 000 PLN, але створення власного податкового складу потребує значного фінансового забезпечення. Польські податкові органи визначають вимоги до банківської гарантії або грошової застави в кожному випадку окремо; залежно від прогнозованого обсягу запасів сума часто сягає сотень тисяч злотих. Більшість нових учасників ринку користується послугами ліцензованих сторонніх логістичних складів для роботи в режимі призупинення сплати акцизу.
-
Що станеться, якщо роздрібний продавець продасть вейп особі, якій ще не виповнилося 18 років?
Продаж неповнолітнім у Польщі є серйозним адміністративним і юридичним порушенням. На роздрібний заклад можуть накласти значний штраф, його муніципальні дозволи на ведення бізнесу можуть бути анульовані, а Державна санітарна інспекція (GIS) може негайно розпочати перевірку його діяльності.
-
Як Польща контролює оптові B2B-операції з вейп-продукцією?
Польща відстежує оптову торгівлю за допомогою двох синхронізованих цифрових механізмів: Центрального реєстру суб’єктів акцизного оподаткування (CRPA), який відстежує переміщення товарних запасів, і Національної системи електронних рахунків-фактур (KSeF), через яку Міністерство фінансів має перевіряти всі корпоративні оптові рахунки-фактури у структурованому форматі XML.
Відмова від відповідальності: Інформацію про нормативні вимоги в цьому документі наведено виключно з операційною та освітньою метою; вона не є офіційною юридичною, фінансовою чи податковою консультацією. Законодавство Польщі та Європейського Союзу щодо тютюнової продукції й акцизів може змінюватися внаслідок законодавчих поправок, судового тлумачення та змін у практиці адміністративного контролю. Перш ніж інвестувати кошти в товарні запаси, оренду приміщень або реєстрацію компанії, підприємцям слід звернутися до ліцензованого польського юриста та акредитованого податкового консультанта. Вейп-продукція містить нікотин — речовину, що викликає сильну залежність, — і призначена виключно для повнолітніх осіб віком від 18 років.







