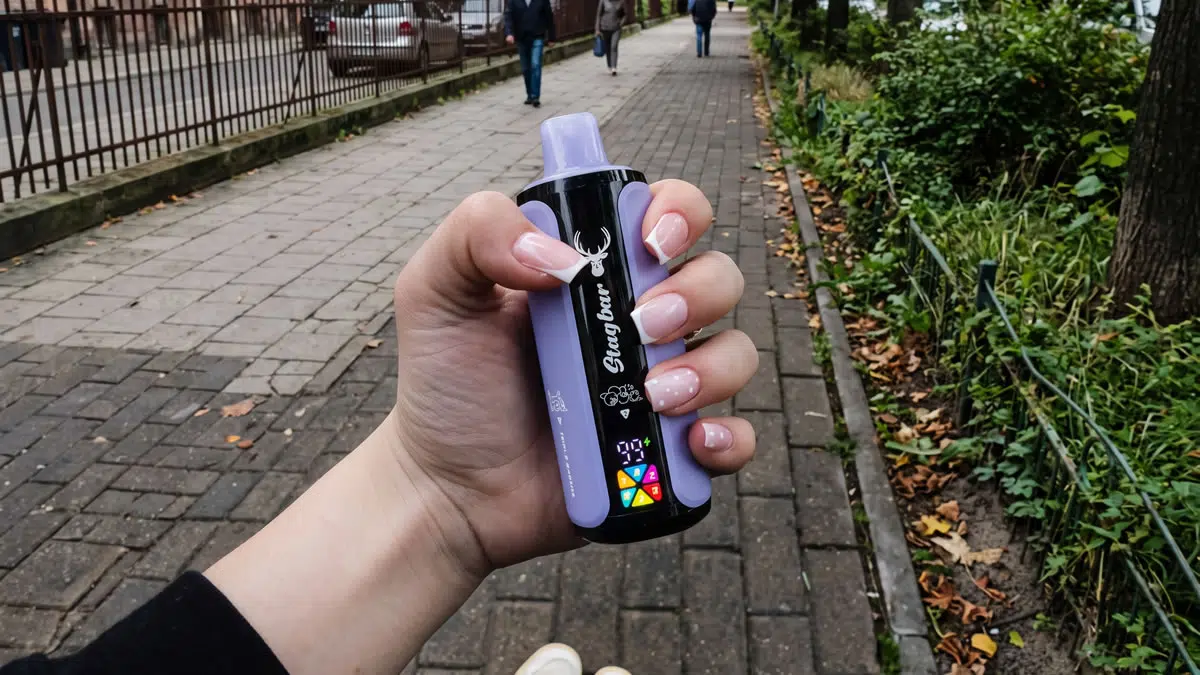
Lancer une activité de vape en Pologne nécessite de créer une société à responsabilité limitée (Sp. z o.o.), d’obtenir les enregistrements fiscaux liés aux droits d’accise et de respecter l’interdiction stricte des ventes en ligne directes aux consommateurs (B2C). Les opérateurs doivent se conformer à la notification obligatoire des produits auprès de l’EU-CEG six mois à l’avance, aux droits d’accise élevés sur les liquides comme sur les appareils, ainsi qu’aux protocoles rigoureux de vérification des points de vente physiques.
- Modèle de vente au détail strict : La Pologne interdit toutes les ventes en ligne et à distance de produits de vape aux consommateurs finaux ; la vente au détail est exclusivement réservée aux magasins physiques.
- Charge liée aux droits d’accise : L’État prélève un droit d’accise de 1,44 PLN par millilitre sur tous les e-liquides, avec ou sans nicotine, ainsi qu’un droit forfaitaire de 40 à 50 PLN par appareil.
- Règles TPD et EU-CEG : Les importateurs doivent notifier les produits via le portail commun d’entrée de l’UE six mois avant leur mise en vente, en respectant une capacité maximale de réservoir de 2 ml et une teneur en nicotine plafonnée à 20 mg/ml.
- Dérogation numérique B2B : Les ventes en ligne sont autorisées uniquement entre entreprises vérifiées (B2B), par l’intermédiaire de portails à accès restreint exigeant la vérification du numéro d’identification fiscale (NIP).
La Pologne applique l’un des cadres de contrôle du tabac et de fiscalité les plus rigoureux de l’Union européenne. Les entrepreneurs souhaitant se lancer sur le marché polonais de la vape doivent composer avec un environnement opérationnel façonné par des lois strictes de santé publique, des droits d’accise élevés et une interdiction absolue du commerce électronique destiné aux consommateurs. Pour réussir sur ce marché, il faut planifier avec précision la structure de l’entreprise, l’entreposage fiscal et la conformité réglementaire.
La demande des consommateurs pour des systèmes alternatifs d’administration de nicotine reste stable, mais le cadre juridique polonais ne laisse aucune place aux activités informelles. Tous les acteurs commerciaux, des magasins indépendants aux grands importateurs en gros, sont soumis à la surveillance constante de l’Administration nationale des recettes (Krajowa Administracja Skarbowa) et de l’Inspection sanitaire nationale (Główny Inspektorat Sanitarny).
Immatriculation de la société et mise en place juridique
L’exploitation d’une entreprise de vape nécessite une structure juridique qui protège les fondateurs contre les dettes fiscales personnelles. Les produits de vape étant soumis à d’importantes obligations en matière de droits d’accise et de conformité, l’enregistrement en tant qu’entreprise individuelle (Jednoosobowa Działalność Gospodarcza) expose les biens personnels à des risques financiers excessifs.
La structure juridique habituellement retenue par les opérateurs commerciaux est la société à responsabilité limitée polonaise (Spółka z ograniczoną odpowiedzialnością, ou Sp. z o.o.). Les entrepreneurs peuvent créer leur société en ligne via le portail S24 du ministère de la Justice ou consulter les exigences légales sur Biznes.gov.pl. L’Agence polonaise pour l’investissement et le commerce présente également les démarches détaillées pour les investisseurs étrangers sur Trade.gov.pl.
Bien que le capital social minimum légal d’une Sp. z o.o. polonaise soit de 5 000 PLN, les fondateurs internationaux apportent souvent entre 20 000 PLN et 50 000 PLN. Les banques commerciales et les agences douanières soumettent les demandes d’ouverture de compte des entreprises liées à la nicotine à des contrôles renforcés en matière de lutte contre le blanchiment d’argent et d’évaluation des risques. Un capital social plus élevé peut donc faciliter l’ouverture de comptes professionnels.
Lors de la création de la société, les fondateurs doivent déclarer des codes spécifiques de la classification polonaise des activités (PKD) :
- 47.78.Z : Autre commerce de détail en magasin spécialisé (obligatoire pour les boutiques de vape physiques).
- 46.39.Z : Commerce de gros non spécialisé de produits alimentaires, de boissons et de tabac (requis pour la distribution B2B).
- 47.91.Z : Vente au détail par correspondance ou sur Internet (requis pour exploiter une infrastructure web, mais strictement limité aux portails B2B).
Interdiction du commerce électronique destiné aux consommateurs et des ventes numériques
Le principal obstacle pour les nouveaux entrants sur le marché est la loi polonaise sur le tabac et les produits de vape, qui interdit la vente à distance de cigarettes électroniques et de flacons de recharge au grand public. Cette restriction exclut les sites de vente aux consommateurs polonais, les commandes via des applications et les livraisons transfrontalières à des particuliers.
La limite à ne pas franchir dans la vente au détail : exclusivement en magasin physique
En Pologne, les produits de vape ne peuvent être vendus aux utilisateurs finaux que lors de transactions en personne dans des magasins physiques. Les distributeurs automatiques, les kiosques automatisés et les livraisons de colis à domicile sont totalement illégaux. Tout envoi transfrontalier expédié depuis l’étranger et adressé à un consommateur particulier en Pologne est passible d’une confiscation immédiate par les douanes, ainsi que de poursuites administratives contre l’importateur.
Exploiter un portail B2B fermé et conforme
Si le commerce électronique destiné aux consommateurs est interdit, le commerce numérique de gros reste autorisé entre entreprises enregistrées. Les distributeurs et importateurs en gros exploitent régulièrement des portails d’approvisionnement numériques soumis à des restrictions d’accès strictes :
- Contrôle d’accès : La page d’accueil publique ne doit afficher ni images de produits, ni catalogues de marques, ni prix. Elle doit se limiter à une page d’information et à un portail de connexion sécurisé.
- Authentification NIP et TVA : Lors de leur inscription, les acheteurs potentiels doivent fournir un numéro d’identification fiscale polonais (NIP) actif ou un numéro de TVA intracommunautaire valide.
- Vérification manuelle : Avant d’accorder l’accès au catalogue, les administrateurs de la plateforme doivent vérifier, à l’aide des bases de données publiques polonaises CEIDG ou KRS, que le demandeur est une entreprise active enregistrée sous les codes PKD applicables à la vente au détail ou en gros.
- Logistique B2B dédiée : Les livraisons en gros ne peuvent pas être effectuées par des consignes automatiques pour colis ni par des services de livraison standard destinés aux consommateurs. Les expéditions doivent être acheminées par transport de marchandises professionnel et accompagnées de bons de livraison commerciaux officiels (dokument WZ).
Les risques juridiques de la revente sur les réseaux sociaux
Les marchés secondaires informels sur les réseaux sociaux, notamment les ventes entre particuliers dans des groupes Facebook, des chaînes Telegram ou via des comptes personnels, sont strictement illégaux en Pologne. L’exploitation d’un canal de vente non vérifié enfreint l’interdiction des ventes à distance, contourne les obligations légales relatives aux caisses enregistreuses des commerces et constitue une infraction fiscale pénale au titre du Code pénal fiscal polonais en cas de vente de produits soumis à accise dépourvus de timbres fiscaux. Les sanctions peuvent inclure de lourdes amendes de l’État et des poursuites pénales.
Droits d’accise, timbres fiscaux et entreposage fiscal
La fiscalité liée aux droits d’accise représente le coût opérationnel récurrent le plus important pour les entreprises de vape polonaises. La Pologne applique des droits d’accise à tous les e-liquides, qu’ils contiennent ou non de la nicotine, ainsi qu’aux équipements physiques de vape.
| Produit réglementé | Taux des droits d’accise en Pologne | Exigences de conformité et obligations opérationnelles |
|---|---|---|
| E-liquides (avec nicotine) | 1,44 PLN par millilitre | S’applique aux pods préremplis et aux flacons de 10 ml ; nécessite des timbres fiscaux en papier (banderole). |
| E-liquides (sans nicotine) | 1,44 PLN par millilitre | Inclut les shortfills, les longfills et les concentrés aromatiques ; mêmes obligations fiscales et exigences en matière de timbres que pour les e-liquides avec nicotine. |
| Matériel et appareils de vape | Droit forfaitaire de 40 à 50 PLN par unité | S’applique aux systèmes à pods réutilisables, aux mods, aux kits de démarrage et aux cigarettes électroniques jetables à usage unique. |
| Point de vente (B2C) | TVA standard de 23 % appliquée après les droits d’accise | Doit utiliser une caisse enregistreuse en ligne (Kasa Fiskalna Online) reliée en permanence aux autorités fiscales. |
Enregistrement aux droits d’accise et fonctionnement des entrepôts
Avant d’importer ou de stocker des marchandises, les entreprises doivent s’enregistrer auprès du Registre central des entités assujetties aux droits d’accise (CRPA) via le portail électronique gouvernemental PUESC. Les droits d’accise entraînant des coûts initiaux élevés, les opérateurs de gros ont recours à un entrepôt fiscal agréé (Skład Podatkowy).
Dans le cadre d’un régime de suspension des droits d’accise, les marchandises importées entrent dans l’entrepôt enregistré sans paiement immédiat des droits. L’obligation fiscale prend effet uniquement à la sortie des produits de l’entrepôt en vue de leur distribution sur le marché national. La création d’un entrepôt fiscal indépendant exige des garanties financières importantes, sous la forme d’une garantie bancaire ou d’un dépôt en espèces. Par conséquent, les distributeurs en phase de démarrage louent généralement de l’espace dans des installations logistiques agréées appartenant à des tiers.
Timbres fiscaux physiques obligatoires (banderole)
Chaque contenant individuel d’e-liquide, pod prérempli et kit matériel doit porter un timbre fiscal officiel en papier (banderola) avant de pouvoir intégrer les circuits de vente au détail polonais. Les opérateurs doivent commander ces timbres fiscaux à l’avance auprès du bureau régional des impôts. Les timbres sont soit expédiés au fabricant étranger pour être apposés lors du conditionnement, soit appliqués manuellement dans un entrepôt fiscal polonais agréé avant le dédouanement.

StagBar Vape 4en1 80K Bouffées Disposable
Le Stagbar 4-en-1 80 000 est un disposable révolutionnaire à haute capacité, proposant 4 saveurs et 4 résistances mesh indépendantes dans un seul appareil, offrant jusqu’à 80 000 bouffées, une performance de premier plan dans l’industrie.
Conformité des produits : notifications TPD et EU-CEG
La Pologne applique la directive européenne sur les produits du tabac (Directive 2014/40/UE) au moyen de sa législation nationale de santé publique. Les fabricants et les importateurs qui commercialisent des produits sous leur propre marque assument les responsabilités légales d’un distributeur principal.
Règle de notification six mois à l’avance
Chaque modèle de cigarette électronique, cartouche de recharge et formulation d’e-liquide doit être soumis au portail commun d’entrée de l’UE (EU-CEG) et enregistré auprès du Bureau polonais des substances chimiques (Biuro do spraw Substancji Chemicznych). Les soumissions doivent être effectuées au moins six mois avant la mise en vente commerciale du produit. Le dossier doit comprendre des données toxicologiques, une analyse des émissions, des certificats de sécurité électrique et la divulgation complète des ingrédients.
Spécifications réglementaires des produits
Tous les produits de vape distribués en Pologne doivent respecter des limites techniques strictes :
- Capacité du réservoir : Les réservoirs, pods intégrés et cartouches ne doivent pas dépasser une capacité maximale de 2 ml.
- Teneur en nicotine : Les e-liquides finis contenant de la nicotine ne peuvent dépasser 20 mg/ml.
- Contenance des flacons : Les flacons de recharge contenant de la nicotine vendus séparément sont limités à un volume maximal de 10 ml.
- Égalité de traitement des produits chimiques : La législation polonaise soumet les liquides sans nicotine au même cadre administratif que les produits contenant de la nicotine. Les importateurs doivent fournir des fiches de données de sécurité (FDS) complètes et notifier les formulations en conséquence.
Emballage, étiquetage et interdictions publicitaires
La réglementation polonaise du marketing interdit totalement toute promotion auprès du public. Les marques de vape ne peuvent faire de publicité à la télévision, à la radio, dans la presse écrite, dans les transports publics ou sur les canaux en ligne nationaux. Le parrainage de rassemblements publics, de compétitions sportives ou d’événements destinés aux jeunes est illégal.
Les emballages des produits doivent être entièrement rédigés en polonais et mentionner tous les ingrédients chimiques, les avertissements toxicologiques et les numéros de traçabilité des lots. Les produits contenant de la nicotine doivent afficher un avertissement sanitaire officiel couvrant au moins 30 % des deux plus grandes surfaces de l’emballage extérieur et indiquant : « Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie. » (Ce produit contient de la nicotine, une substance qui crée une forte dépendance).
Normes applicables aux magasins physiques et facturation électronique nationale (KSeF)
Pour exploiter une entreprise conforme en Pologne, il faut mettre en place une infrastructure de vente au détail spécifique et intégrer des systèmes comptables spécialisés.
Environnement de vente au détail physique
Les magasins physiques doivent respecter des limites strictes en matière d’exposition au public. Les locaux ne doivent présenter ni visuels de produits tournés vers l’extérieur, ni enseignes lumineuses, ni néons visibles depuis la rue. Les présentoirs doivent être disposés de manière à empêcher les mineurs à l’extérieur de voir les stocks en magasin. De nombreux commerçants utilisent donc des vitres dépolies ou placent les présentoirs au fond du local.
Le personnel de vente doit faire respecter l’âge légal d’achat de 18 ans en vérifiant une pièce d’identité officielle avec photo pour tout client semblant avoir moins de 26 ans. Les points de vente doivent utiliser une caisse enregistreuse fiscale en ligne (Kasa Fiskalna Online), qui transmet automatiquement les données des reçus à la base de données centrale de l’Administration nationale des recettes (KAS).
Comptabilité de gros : l’obligation KSeF
Les distributeurs en gros B2B ne peuvent pas utiliser de simples factures PDF. La Pologne impose l’utilisation du Système national de facturation électronique (Krajowy System e-Faktur, ou KSeF). Les factures de gros doivent être établies dans des fichiers structurés au format FA_XML et transmises directement via la plateforme du ministère des Finances.
La facture électronique n’est valide qu’après validation du fichier structuré par le système central et attribution d’un numéro de référence KSeF officiel. En outre, les factures de gros doivent indiquer explicitement que les droits d’accise nationaux ont été acquittés à la sortie des marchandises de l’entrepôt fiscal, afin de fournir aux clients détaillants une preuve documentée de conformité lors des contrôles fiscaux municipaux.
Tendances du marché et évolution des vapes jetables
Le marché polonais de la vape représente plus de 310 millions de dollars d’activité économique, avec une demande stable dans différents segments démographiques. Toutefois, le cadre juridique et fiscal oriente la demande vers certains formats d’appareils.
État de l’interdiction des vapes jetables
Le gouvernement polonais a fait examiner par la Diète un projet de loi visant à interdire la vente de cigarettes électroniques jetables à usage unique, quelle que soit leur teneur en nicotine. Cette initiative vise à limiter l’accès des jeunes et les déchets de batteries en plastique. Les importateurs et les grossistes réduisent progressivement leur exposition financière aux stocks à usage unique, en prévision des dernières étapes de la procédure réglementaire.
Économie des systèmes à pods réutilisables
La structure fiscale polonaise favorise fortement les appareils réutilisables. Le droit d’accise forfaitaire sur les appareils ajoutant 40 à 50 PLN au prix de tout appareil de vapotage, les vapes jetables à usage unique atteignent des prix de vente au détail insoutenables par rapport aux appareils rechargeables. Les consommateurs se tournent de plus en plus vers les systèmes à pods ouverts et rechargeables, dont le coût est amorti sur plusieurs mois d’utilisation. Ils n’ont alors plus qu’à acheter régulièrement des flacons d’e-liquide de 10 ml munis d’un timbre fiscal.
Pour les revendeurs indépendants et les grossistes professionnels à la recherche de gammes de produits stables et conformes, des marques comme Stag Bar proposent des programmes de matériel et de liquides conçus pour répondre aux normes des marchés européens. S’associer à des marques établies proposant des produits déjà notifiés auprès de l’EU-CEG, un apposition conforme des banderoles polonaises et des chaînes d’approvisionnement fiables permet de réduire les risques réglementaires lors des contrôles fiscaux régionaux.

StagBar Vape jetable 6 en 1 180K
La Stagbar 6-en-1, avec un système unique 6 saveurs et six résistances mesh indépendantes, permet aux utilisateurs de passer d’une à l’autre de six goûts distincts dans un seul appareil élégant, offrant jusqu’à 180 000 bouffées sans précédent.
Foire aux questions (FAQ)
-
Un fondateur étranger peut-il lancer une boutique de vape en ligne destinée aux consommateurs polonais ?
Non. En Pologne, les ventes en ligne directes de cigarettes électroniques et d’e-liquides aux consommateurs sont interdites. Les livraisons transfrontalières à distance à des particuliers sont illégales au regard de la législation polonaise de santé publique. Les entreprises étrangères peuvent uniquement exploiter des portails de vente en gros B2B vérifiés, destinés aux entreprises commerciales polonaises agréées.
-
Les e-liquides sans nicotine sont-ils exemptés des droits d’accise et des règles EU-CEG en Pologne ?
Non. La législation polonaise sur les droits d’accise inclut explicitement tous les liquides de vape, qu’ils contiennent ou non de la nicotine. Les shortfills, longfills et concentrés aromatiques sans nicotine sont soumis à un droit d’accise de 1,44 PLN par millilitre, nécessitent des timbres fiscaux physiques (banderole) et doivent être enregistrés via le système de déclaration EU-CEG.
-
Quel est le capital minimum nécessaire pour créer un entrepôt fiscal en Pologne ?
L’immatriculation d’une société nécessite 5 000 PLN, mais la création d’un entrepôt fiscal indépendant exige des garanties financières importantes. Les autorités fiscales polonaises déterminent au cas par cas le montant des garanties bancaires ou des dépôts en espèces, qui peut souvent atteindre plusieurs centaines de milliers de zlotys selon le volume de stocks prévu. La plupart des nouveaux entrants font appel à des entrepôts logistiques agréés appartenant à des tiers pour gérer la suspension des droits d’accise.
-
Que se passe-t-il si un commerçant vend des vapes à une personne de moins de 18 ans ?
La vente à des mineurs constitue une infraction administrative et juridique grave en Pologne. Le commerce s’expose à de lourdes amendes fiscales, au risque de perdre ses autorisations municipales d’exploitation et à un contrôle immédiat de l’Inspection sanitaire nationale (GIS).
-
Comment la Pologne surveille-t-elle les transactions de vente en gros de vapes entre entreprises ?
La Pologne surveille le commerce de gros au moyen de deux dispositifs numériques synchronisés : le Registre central des entités assujetties aux droits d’accise (CRPA), qui suit les stocks en circulation, et le Système national de facturation électronique (KSeF), qui impose que toutes les factures de gros entre entreprises soient validées par le ministère des Finances dans un format XML structuré.
Avertissement : Les informations réglementaires contenues dans ce document sont fournies uniquement à des fins opérationnelles et éducatives et ne constituent pas un conseil juridique, financier ou fiscal officiel. La législation polonaise et européenne relative au tabac et aux droits d’accise est susceptible d’évoluer en raison de modifications législatives, d’interprétations judiciaires et de changements dans les pratiques administratives. Avant d’investir dans des stocks, des baux ou l’immatriculation d’une société, les opérateurs doivent consulter un avocat habilité à exercer en Pologne et un conseiller fiscal agréé. Les produits de vape contiennent de la nicotine, une substance chimique qui crée une forte dépendance, et sont strictement réservés aux adultes dont l’âge d’au moins 18 ans a été vérifié.







