El impuesto selectivo del 55% ad valorem propuesto en República Dominicana para los cigarrillos electrónicos y los dispositivos de vapeo, presentado en el marco del Artículo 43 de la “Ley 30-26 de Medidas Pro-Crecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional,” ha reavivado un intenso debate entre economistas y defensores de la salud pública. Al intentar alinear la carga fiscal de los vapes con la de los cigarrillos convencionales, los responsables de formular políticas corren el riesgo de socavar los objetivos de salud pública y de provocar un aumento masivo del mercado ilícito, repitiendo costosos errores históricos.
Si bien ningún defensor sostiene que los productos de vapeo sean completamente inocuos, una amplia literatura científica los establece como un sustituto considerablemente menos dañino que el tabaco combustible. Sin embargo, algunos analistas locales, como Edgar Morales, argumentan que, dado que los cigarrillos electrónicos y los cigarrillos tradicionales satisfacen la misma necesidad subyacente del consumidor, deberían enfrentar cargas fiscales equivalentes. Esta lógica simplificada sobrevalora la recaudación de ingresos a corto plazo a costa, de manera absoluta, de la realidad económica y de la salud pública.
La Aplicación Incorrecta de la Imposición Pigouviana
Para entender por qué este impuesto es fundamentalmente defectuoso, hay que observar las teorías económicas de Arthur Cecil Pigou. En su obra seminal, The Economics of Welfare, Pigou introdujo los «impuestos al pecado» diseñados para corregir las externalidades negativas: los costos sociales del consumo privado. En un marco regulatorio moderno, los impuestos pigouvianos deben ser proporcionales al riesgo. Deben incentivar a los consumidores a migrar desde productos de alto riesgo hacia alternativas de menor riesgo.
Equivaler los vapes con los cigarrillos combustibles ignora el diferenciador científico clave: la combustión. No es solo la nicotina lo que impulsa las graves externalidades negativas del consumo de tabaco, sino el proceso de combustión de los cigarrillos tradicionales, que libera miles de sustancias tóxicas y carcinógenos. Como el vapeo no implica combustión, sus externalidades negativas para la salud son, de forma demostrable, menores. Por lo tanto, aplicar tasas impositivas idénticas a ambas categorías vulnera principios básicos de economía y de salud pública.
Puntos de Referencia Internacionales y Directrices del FMI
En contra de los argumentos locales, gravar los vapes con la misma tasa que los cigarrillos combustibles es una excepción internacional, no la norma. La investigación académica, incluido un estudio destacado de Arozamena et al., muestra que la tributación óptima de los «productos al pecado» debe ajustarse al riesgo y basarse en impuestos específicos (según volumen o contenido de nicotina) en lugar de impuestos ad valorem volátiles.
Además, el Fondo Monetario Internacional (FMI), en su publicación «Taxing Sin» (Gravar los malos hábitos), presenta tres principios fundamentales para optimizar los impuestos especiales sobre productos de tabaco y nicotina:
- Cobertura amplia: todas las opciones de consumo de nicotina deben gravarse para prevenir la evasión fiscal y los vacíos del mercado no regulado.
- Cooperación internacional: debe reforzarse la aplicación en todo el mundo para combatir el comercio ilícito y el contrabando transfronterizo.
- Tasas alineadas al riesgo: las tasas impositivas deben corresponder directamente a la externalidad negativa relativa de cada producto. El FMI establece explícitamente que, dado que los productos de menor riesgo limitan la exposición a toxinas, deben gravarse con tasas más bajas que el tabaco combustible.

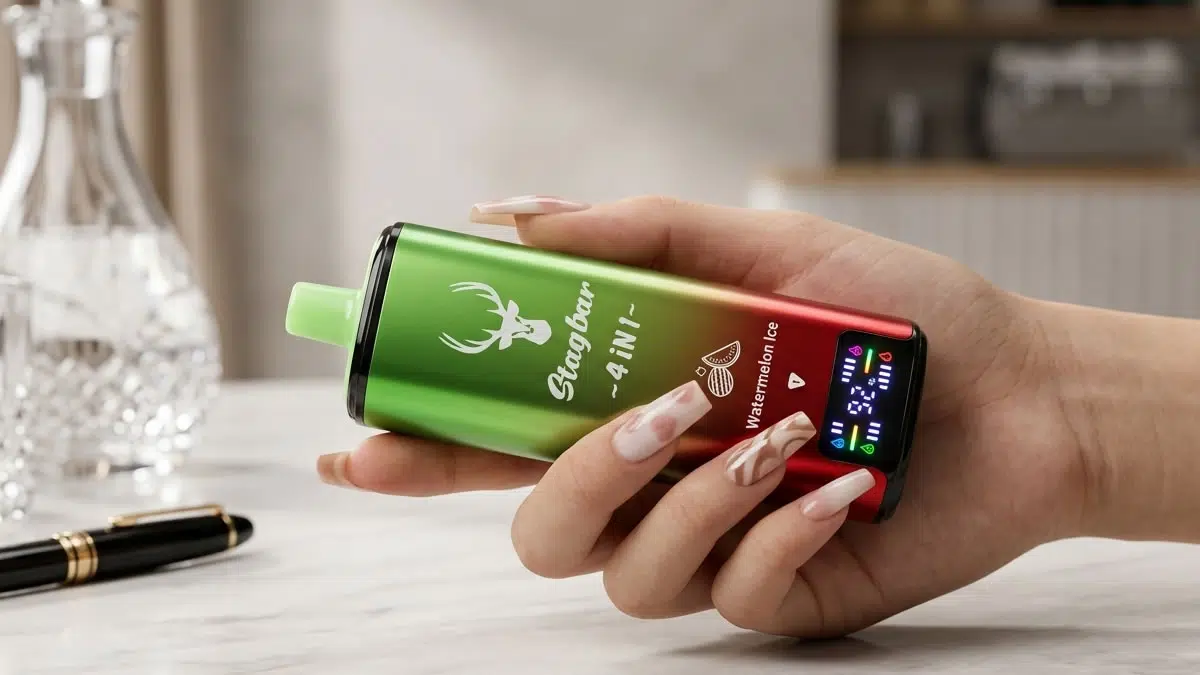
StagBar Vape Desechable 6en1 180K caladas
El Stagbar 6en1, con un sistema único de 6 sabores y seis resistencias de malla independientes, permite a los usuarios cambiar entre seis gustos distintos en una sola unidad elegante, ofreciendo una cantidad sin precedentes de 180.000 caladas.
La Realidad Económica: Choques de Precio e Impacto en Hogares de Bajos Ingresos
Si se implementa el impuesto ad valorem del 55%, las consecuencias económicas para los consumidores dominicanos serán inmediatas y severas. Las proyecciones de la industria indican que el precio minorista promedio de un dispositivo de vapeo se disparará aproximadamente un 90%, pasando de RD$450.00 a RD$854.00. Este incremento colocaría a República Dominicana entre los países con algunos de los productos de vapeo más caros del mundo.
Lo más importante: los datos demográficos revelan que cerca del 70% de los usuarios de vapeo en República Dominicana viven en hogares de bajos ingresos. Un choque de precios de esta magnitud no obligará a estos usuarios a abandonar la nicotina. En cambio, los empujará hacia dos alternativas peligrosas: vapes baratos y no regulados del mercado negro, o cigarrillos combustibles de bajo costo, altamente tóxicos.
| Indicador de Mercado | Situación Actual | Situación Proyectada (Bajo la Ley 30-26) | Cambio Porcentual |
|---|---|---|---|
| Precio Promedio del Vape | RD$ 450.00 | RD$ 854.00 | +90% |
| Volumen del Mercado Legal | 100% (Línea base) | 25% | -75% |
| Proporción de Consumidores de Bajos Ingresos | ~70% del total de usuarios | Desplazados hacia el mercado ilícito/combustible | Desplazamiento significativo del riesgo |
Aprender del Fracaso Fiscal de 2012
República Dominicana ya ha experimentado los efectos perjudiciales de una tributación selectiva excesiva. Durante la reforma fiscal de 2012, el gobierno aplicó aumentos impositivos agresivos a productos de alcohol y tabaco. En lugar de incrementar los ingresos, las altas tasas fiscales provocaron que el consumo legal colapsara, ya que los consumidores recurrieron al contrabando ilícito.
La caída resultante en la recaudación fiscal obligó al Estado a promulgar la Ley No. 175-07 («Reducción de Tasas para el Sector de Bebidas Alcohólicas y el Tabaco») para reducir las tasas impositivas, frenar el contrabando y estabilizar los ingresos gubernamentales. La historia muestra que cuando las tasas fiscales superan la tolerancia económica del mercado, el Estado pierde tanto el control regulatorio como la recaudación tributaria.
Conclusión: Un Perder-Perder para la Salud Pública y las Finanzas
La diferenciación fiscal entre vapes y cigarrillos combustibles no es un privilegio corporativo; es una herramienta esencial de salud pública. Al mantener una brecha de precios clara, el gobierno puede incentivar financieramente a los fumadores para que transiten desde el tabaco combustible, que conlleva los mayores riesgos para la salud.
Al ignorar la evidencia científica y las mejores prácticas internacionales, el impuesto ad valorem del 55% bajo la Ley 30-26 está preparado para fallar en dos frentes. Pondrá en riesgo la salud pública al llevar a los usuarios de vuelta a fumar o a productos no regulados del mercado negro, y también no cumplirá con las expectativas de ingresos debido a una proyección de colapso del 75% del mercado legal. Para evitar este resultado perder-perder, los responsables de políticas dominicanos deben integrar los datos de salud pública con la estrategia fiscal, optando por un impuesto moderado y específico en lugar de una tasa ad valorem excesiva.