De voorgestelde selectieve belasting van 55% ad-valorem op elektronische sigaretten en vaping-apparaten in de Dominicaanse Republiek, ingevoerd onder Artikel 43 van de “Ley 30-26 de Medidas Pro-Crecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional,” heeft het debat tussen economen en pleitbezorgers van volksgezondheid opnieuw doen oplaaien. Door te proberen de fiscale last van vapes gelijk te trekken met die van conventionele sigaretten, riskeren beleidsmakers de doelstellingen voor volksgezondheid te ondermijnen en te zorgen voor een enorme toename van de illegale markt—waardoor dure historische fouten worden herhaald.
Hoewel geen enkele voorstander beweert dat vaping-producten volledig onschadelijk zijn, toont uitgebreide wetenschappelijke literatuur aan dat ze een aanzienlijk minder schadelijk alternatief vormen voor brandbare tabak. Toch stellen sommige lokale analisten, zoals Edgar Morales, dat omdat e-sigaretten en traditionele sigaretten dezelfde onderliggende consumentenbehoefte vervullen, zij een vergelijkbare belastingdruk zouden moeten krijgen. Deze vereenvoudigde redenering legt de nadruk op het innen van inkomsten op korte termijn—ten koste van zowel de volksgezondheid als de economische realiteit.
Het onjuiste gebruik van Pigouviaanse belastingheffing
Om te begrijpen waarom deze belasting fundamenteel gebrekkig is, moet je kijken naar de economische theorieën van Arthur Cecil Pigou. In zijn baanbrekende werk, The Economics of Welfare, introduceerde Pigou de zogenaamde “sin taxes”: belastingen die negatieve externe effecten moeten corrigeren—de maatschappelijke kosten van privéconsumptie. In een modern regelgevend kader moeten Pigouviaanse belastingen risico-gerelateerd zijn. Ze moeten consumenten prikkelen om over te stappen van producten met een hoog risico naar alternatieven met een lager risico.
Vapes gelijkstellen aan brandbare sigaretten negeert het cruciale wetenschappelijke onderscheid: verbranding. Het zijn niet alleen nicotine, maar het verbrandingsproces van traditionele sigaretten dat de ernstige negatieve externe effecten van roken veroorzaakt: daarbij komen duizenden toxische stoffen en kankerverwekkende stoffen vrij. Omdat vaping geen verbranding omvat, zijn de negatieve gezondheidseffecten aantoonbaar lager. Daarom het toepassen van identieke belastingtarieven op beide categorieën in strijd met fundamentele economische en volksgezondheidsprincipes.
Internationale benchmarks en IMF-richtlijnen
In tegenstelling tot lokale argumenten is het belasten van vapes tegen hetzelfde tarief als brandbare sigaretten een internationale uitzondering, geen standaard. Academisch onderzoek, waaronder een prominente studie van Arozamena et al., toont aan dat optimale belasting voor “sin products” risicogecorrigeerd moet zijn en gebaseerd moet worden op specifieke belastingen (op basis van volume of nicotinegehalte), in plaats van op volatiele ad-valorembelastingen.
Bovendien vermeldt het International Monetary Fund (IMF), in zijn publicatie “Taxing Sin” (Gravar los malos hábitos), drie kernprincipes voor het optimaliseren van accijnzen op tabak- en nicotineproducten:
- Brede dekking: alle nicotine-consumptieopties moeten worden belast om belastingontwijking en hiaten in de ongereguleerde markt te voorkomen.
- Internationale samenwerking: de handhaving moet wereldwijd worden versterkt om illegale handel en smokkel over grenzen tegen te gaan.
- Tarifering in lijn met risico: de belastingtarieven moeten direct overeenkomen met het relatieve negatieve externe effect van elk product. Het IMF stelt expliciet dat omdat producten met verlaagd risico de blootstelling aan toxines beperken, zij tegen lagere tarieven moeten worden belast dan brandbare tabak.

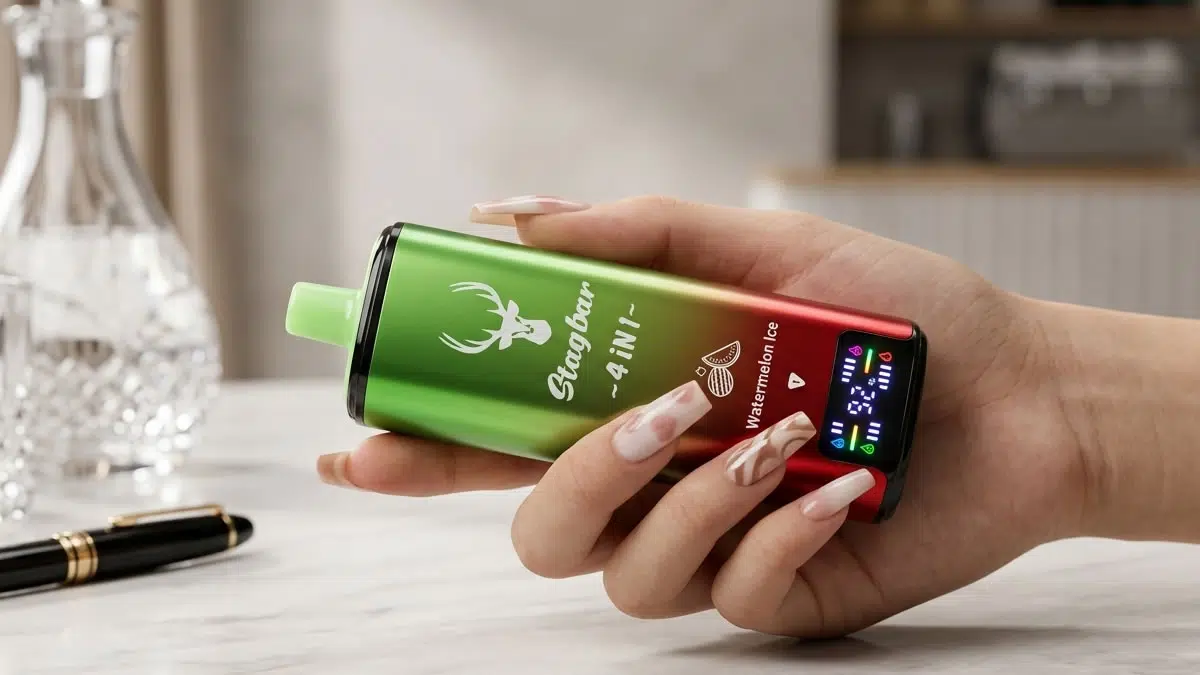
StagBar Vape 6in1 180K puffen wegwerp
De Stagbar 6-in-1 met een uniek 6-smaken systeem en zes onafhankelijke mesh-coils. Met dit apparaat kunnen gebruikers in één strakke unit schakelen tussen zes verschillende smaken, voor een ongekende 180.000 puffen.
De economische realiteit: prijsstoten en impact op lage inkomens
Als de ad-valorembelasting van 55% wordt ingevoerd, zullen de economische gevolgen voor consumenten in de Dominicaanse Republiek onmiddellijk en ernstig zijn. Ramingen uit de industrie geven aan dat de gemiddelde winkelprijs van een vaping-apparaat met ongeveer 90% zal stijgen—van RD$ 450,00 naar RD$ 854,00. Deze stijging zou de Dominicaanse Republiek tot een van de landen maken met de duurste vapeproducten ter wereld.
Cruciaal is dat demografische data laat zien dat bijna 70% van de vapers in de Dominicaanse Republiek in huishoudens met een laag inkomen woont. Een prijsstoot van deze omvang zal deze gebruikers niet dwingen te stoppen met nicotine. In plaats daarvan duwt het hen richting twee gevaarlijke alternatieven: goedkope, niet-gereguleerde vapes op de zwarte markt, of sterk toxische, goedkope brandbare sigaretten.
| Marktmeter | Huidige situatie | Verwachte situatie (onder Ley 30-26) | Procentuele verandering |
|---|---|---|---|
| Gemiddelde vapeprijs | RD$ 450,00 | RD$ 854,00 | +90% |
| Volume in de legale markt | 100% (basissituatie) | 25% | -75% |
| Aandeel consumenten met een laag inkomen | ~70% van het totaal aantal gebruikers | Doorverplaatst naar illegale/brandbare markt | Aanmerkelijke verschuiving van risico |
Leren van het fiscale falen van 2012
De Dominicaanse Republiek heeft al de schadelijke effecten ervaren van buitensporige selectieve belasting. Tijdens de fiscale hervorming van 2012 voerde de regering agressieve belastingverhogingen door op alcohol- en tabaksproducten. In plaats van hogere inkomsten te realiseren, lieten de hoge tarieven het legale verbruik instorten doordat consumenten overstapten op illegale smokkelwaar.
De resulterende daling van de belastingopbrengsten dwong de staat om Wet nr. 175-07 (“Reducción de Tasas para el Sector de Bebidas Alcohólicas y el Tabaco”) aan te nemen om de belastingtarieven te verlagen, smokkel te beteugelen en de overheidsinkomsten te stabiliseren. Geschiedenis toont dat wanneer belastingtarieven de economische draagkracht van de markt overschrijden, de staat zowel de regie als de belastinginkomsten verliest.
Conclusie: een lose-lose voor volksgezondheid en financiën
Fiscale differentiatie tussen vapes en brandbare sigaretten is geen bedrijfsvoordeel; het is een essentieel instrument voor volksgezondheid. Door een duidelijke prijsafstand te behouden, kan de overheid financieel rokers stimuleren over te stappen weg van brandbare tabak—de drager van de grootste gezondheidsrisico’s.
Door wetenschappelijk bewijs en internationale best practices te negeren, staat de ad-valorembelasting van 55% onder Ley 30-26 klaar om op twee fronten te mislukken. Het zal de volksgezondheid schaden door gebruikers terug te duwen naar roken of naar niet-gereguleerde producten op de zwarte markt, en het zal niet voldoen aan de verwachte inkomsten door een geraamde ineenstorting van 75% in de legale markt. Om dit lose-lose-scenario te voorkomen moeten beleidsmakers in de Dominicaanse Republiek volksgezondheidsdata integreren met een fiscale strategie: kies voor een gematigde, specifieke belasting in plaats van een buitensporige ad-valoremheffing.







