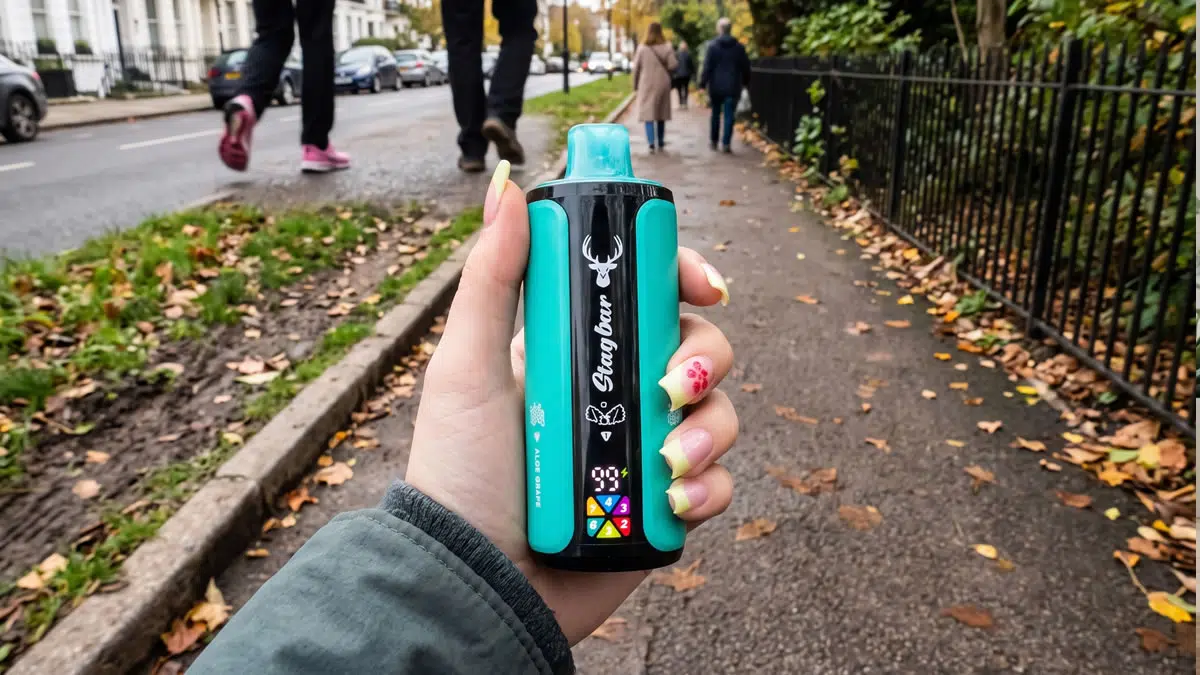
El presidente de Polonia ha promulgado una ley revisada sobre impuestos especiales que aumenta considerablemente los tipos impositivos aplicados a los productos de vapeo y al hardware relacionado. La legislación modifica los precios en los comercios minoristas, ya que los vapeadores desechables de un solo uso soportarán un impuesto especial superior a 54 PLN por unidad, antes de aplicar los márgenes comerciales habituales y el impuesto sobre las ventas.
Los cambios afectan a todos los segmentos del sector del vapeo, incluidas las fórmulas sin nicotina, los dispositivos de sistema abierto, los sistemas de tabaco calentado y los componentes para bricolaje.
Cómo afecta a los líquidos para vapeo el aumento del impuesto del 52,8 %
Aunque los primeros informes hablaban de un ajuste fiscal del 22,2 %, el impacto económico real para los consumidores será mucho mayor. La cifra del 22,2 % hacía referencia a proyecciones obsoletas, no a la base actual efectiva.
En 2026, los consumidores pagan un tipo transitorio del impuesto especial de 1,44 PLN por mililitro. El aumento aprobado, hasta 2,20 PLN por mililitro el 1 de enero de 2027, supone un incremento real del 52,8 % en el impuesto sobre el contenido líquido.
| Volumen de líquido | Tipo del impuesto especial en 2026 | Tipo del impuesto especial en 2027 | Aumento directo del impuesto especial |
|---|---|---|---|
| 1 ml | 1,44 PLN | 2,20 PLN | +0,76 PLN |
| 10 ml (botella estándar) | 14,40 PLN | 22,00 PLN | +7,60 PLN |
| 30 ml (paquete múltiple) | 43,20 PLN | 66,00 PLN | +22,80 PLN |
Como Polonia aplica un impuesto sobre el valor añadido (IVA) del 23 % sobre los impuestos especiales, el aumento del precio de venta superará estas cifras. Por una botella estándar de 10 ml, los compradores pagarán aproximadamente 9,35 PLN más, IVA incluido, en caja, suponiendo que los márgenes mayoristas se mantengan sin cambios.
Una fórmula fiscal doble grava los vapeadores desechables
Los dispositivos desechables de un solo uso afrontan los mayores ajustes fiscales, calculados mediante una fórmula compuesta. El Estado determina el impuesto final sumando el tipo del impuesto especial sobre el líquido a una tasa fija obligatoria aplicada al propio dispositivo.
Las normas actualizadas elevan el cargo fijo por dispositivo de 40 PLN a 50 PLN. Para un dispositivo desechable típico que contiene 2 ml de líquido para vapeo, el cálculo del impuesto es el siguiente:
- Impuesto sobre el líquido: 4,40 PLN (2 ml multiplicados por 2,20 PLN)
- Impuesto fijo sobre el dispositivo: 50,00 PLN
- Impuesto especial total: 54,40 PLN
Al tener en cuenta los costes de fabricación, los márgenes mayoristas y el IVA del 23 %, los dispositivos desechables dejarán de ser una alternativa económica a los cigarrillos combustibles.
La ampliación de las definiciones aplica un impuesto de 50 PLN al hardware
La ley promulgada establece un impuesto especial uniforme de 50 PLN para las unidades de hardware, un 25 % más que la base anterior de 40 PLN. El Ministerio de Finanzas revisó las definiciones legales para impedir que los distribuidores vendan kits desmontados con el fin de eludir el pago de impuestos.
El tipo fijo del impuesto especial de 50 PLN se aplica a varias categorías de hardware:
- Vaporizadores reutilizables, mods tipo box y sistemas de pods
- Dispositivos de tabaco calentado
- Dispositivos electrónicos híbridos y multifunción
- Conjuntos de componentes envasados y piezas de repuesto esenciales
Este aumento de 10 PLN en el impuesto especial se traducirá en una subida estimada de 12,30 PLN en el precio final de cada dispositivo en las tiendas.
Calendario de aplicación e impacto para los consumidores
Los precios minoristas no cambiarán de inmediato. La legislación establece un calendario de aplicación gradual:
- Entrada en vigor oficial: comienza 14 días después de su publicación en el Diario Oficial (Dziennik Ustaw).
- Normas sobre el hardware: las nuevas definiciones y la tasa de 50 PLN por dispositivo entrarán en vigor tres meses después de la promulgación.
- Cambios en el impuesto sobre los líquidos: el impuesto de 2,20 PLN/ml sobre los líquidos será obligatorio a partir del 1 de enero de 2027.
La definición legal abarca todos los líquidos para vapear. Por consiguiente, los líquidos sin nicotina estarán sujetos exactamente a los mismos tipos impositivos que las fórmulas con nicotina.







