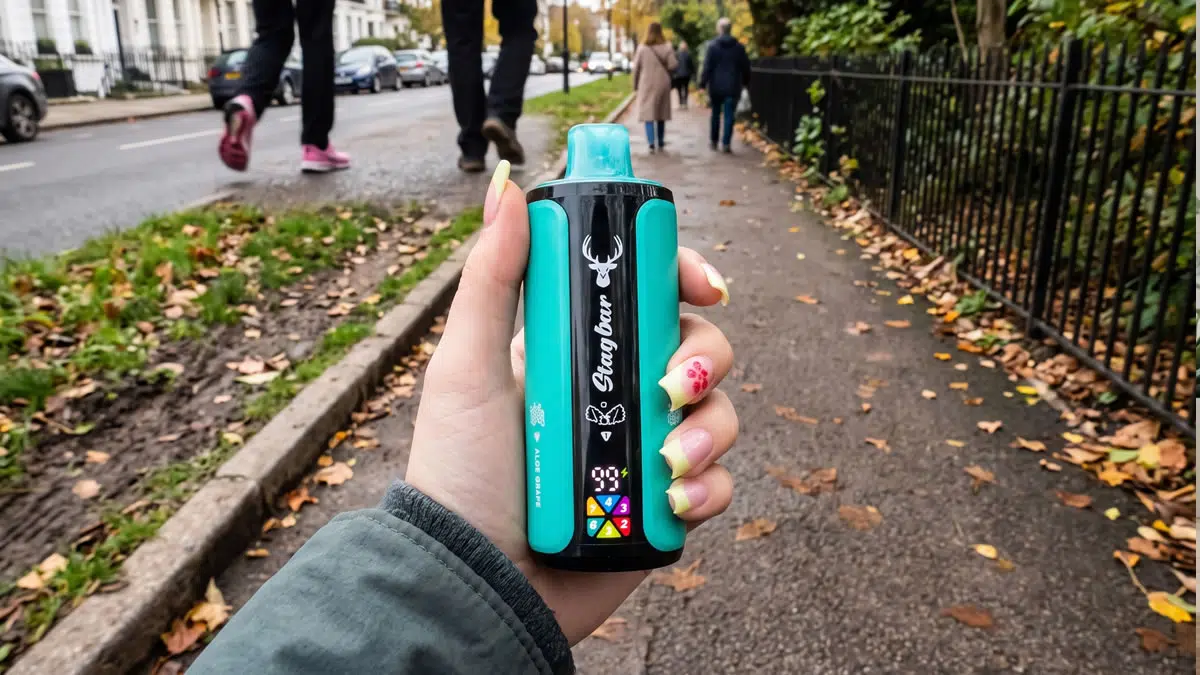
Il presidente polacco ha promulgato una legge rivista sulle accise, aumentando notevolmente le aliquote fiscali sui prodotti per sigaretta elettronica e sui relativi dispositivi. La legge modifica le dinamiche dei prezzi nei punti vendita: le sigarette elettroniche usa e getta saranno soggette a un’accisa superiore a 54 PLN per unità, prima ancora di applicare i normali margini di vendita al dettaglio e l’imposta sulle vendite.
Le modifiche interessano tutti i segmenti del settore dello svapo, comprese le formulazioni senza nicotina, i dispositivi a sistema aperto, i sistemi a tabacco riscaldato e i componenti per il fai da te.
Come si calcola l’aumento del 52,8% delle imposte sugli e-liquid
Sebbene le prime notizie indicassero un adeguamento fiscale del 22,2%, l’impatto economico effettivo per i consumatori sarà molto più elevato. La percentuale del 22,2% si basava su proiezioni superate, anziché sull’attuale aliquota di riferimento.
Nel 2026 i consumatori pagano un’accisa transitoria di 1,44 PLN per millilitro. L’aumento approvato a 2,20 PLN per millilitro, in vigore dal 1° gennaio 2027, corrisponde a un incremento effettivo del 52,8% sulle imposte applicate ai liquidi.
| Volume del liquido | Accisa 2026 | Accisa 2027 | Aumento diretto dell’accisa |
|---|---|---|---|
| 1 ml | 1,44 PLN | 2,20 PLN | +0,76 PLN |
| 10 ml (flacone standard) | 14,40 PLN | 22,00 PLN | +7,60 PLN |
| 30 ml (confezione multipla) | 43,20 PLN | 66,00 PLN | +22,80 PLN |
Poiché la Polonia applica un’IVA del 23% anche sulle accise, l’aumento dei prezzi al dettaglio supererà questi importi. Per un flacone standard da 10 ml, i consumatori pagheranno circa 9,35 PLN in più, IVA inclusa, alle casse dei punti vendita, supponendo che i margini all’ingrosso restino invariati.
La doppia imposizione colpisce le sigarette elettroniche usa e getta
I dispositivi usa e getta sono soggetti agli aumenti fiscali più consistenti, calcolati con un metodo cumulativo. Lo Stato determina l’accisa finale sommando l’aliquota applicata al liquido a un’imposta fissa obbligatoria sul dispositivo stesso.
Le nuove norme aumentano l’imposta fissa sul dispositivo da 40 PLN a 50 PLN. Per un tipico dispositivo usa e getta contenente 2 ml di e-liquid, il calcolo dell’imposta è il seguente:
- Imposta sul liquido: 4,40 PLN (2 ml moltiplicati per 2,20 PLN)
- Imposta fissa sul dispositivo: 50,00 PLN
- Accisa totale: 54,40 PLN
Considerando i costi di produzione, i margini all’ingrosso e l’IVA del 23%, i dispositivi usa e getta non saranno più un’alternativa economica alle sigarette tradizionali.
Le definizioni ampliate estendono l’imposta di 50 PLN ai dispositivi
La legge firmata stabilisce un’accisa uniforme di 50 PLN sui dispositivi, con un aumento del 25% rispetto alla precedente imposta di 40 PLN. Il Ministero delle Finanze ha rivisto le definizioni normative per impedire ai distributori di vendere kit smontati allo scopo di eludere la riscossione delle imposte.
L’accisa fissa di 50 PLN si applica a diverse categorie di dispositivi:
- Vaporizzatori riutilizzabili, box mod e sistemi pod
- Dispositivi a tabacco riscaldato
- Dispositivi elettronici ibridi e multifunzione
- Kit di componenti confezionati e ricambi essenziali
Questo aumento di 10 PLN dell’accisa si tradurrà in un rincaro stimato di 12,30 PLN per dispositivo, IVA inclusa, sugli scaffali dei negozi.
Tempistiche di applicazione e impatto sui consumatori
I prezzi al dettaglio non cambieranno immediatamente. La legge prevede un’attuazione graduale:
- Entrata in vigore: 14 giorni dopo la pubblicazione nella Gazzetta ufficiale (Dziennik Ustaw).
- Norme sui dispositivi: Le nuove definizioni e l’imposta di 50 PLN sui dispositivi entreranno in vigore tre mesi dopo la promulgazione.
- Modifiche all’accisa sui liquidi: L’imposta di 2,20 PLN/ml sui liquidi diventerà obbligatoria il 1° gennaio 2027.
La definizione prevista dalla legge comprende tutti i liquidi per vaporizzatori. Di conseguenza, i liquidi senza nicotina sono soggetti alle stesse aliquote fiscali dei liquidi contenenti nicotina.







