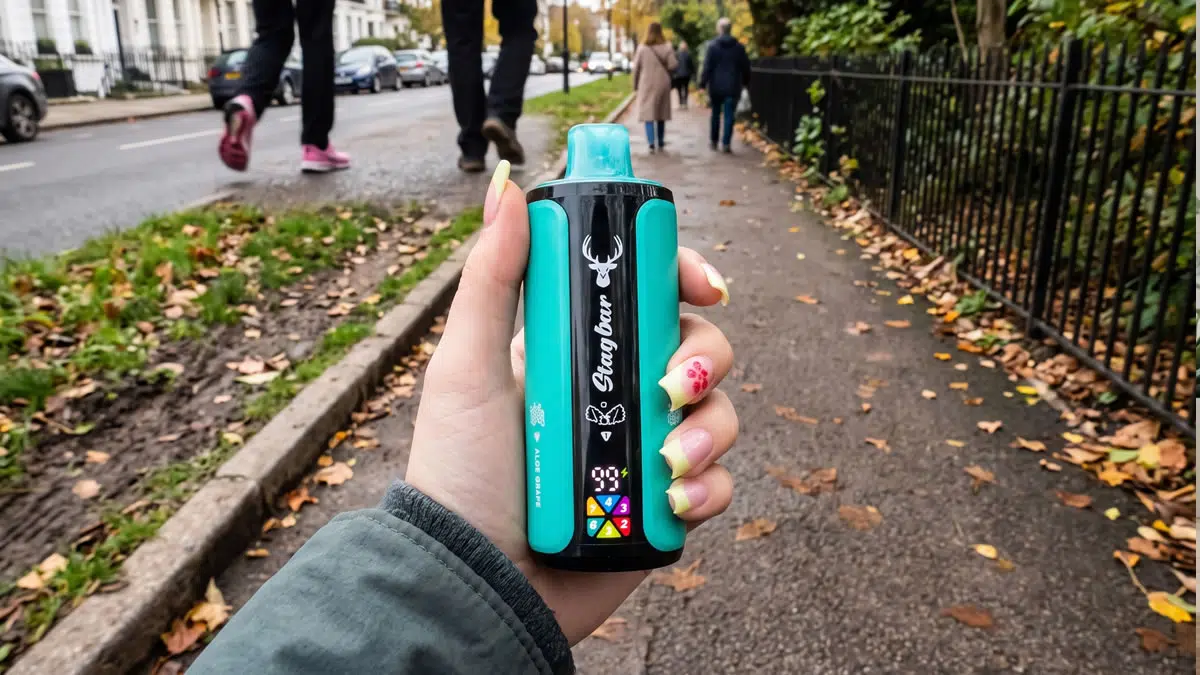
Puolan presidentti on vahvistanut uudistetun valmisteverolain, joka nostaa jyrkästi sähkösavuketuotteiden ja niihin liittyvien laitteiden verotusta. Lainsäädäntö muuttaa vähittäiskaupan hinnoittelua, ja kertakäyttöisiin sähkösavukkeisiin kohdistuva valmistevero ylittää 54 PLN laitetta kohden jo ennen tavanomaisia vähittäismyyntikatteita ja arvonlisäveroa.
Muutokset koskevat kaikkia sähkösavukealan osa-alueita, kuten nikotiinittomia nesteitä, avoimen järjestelmän laitteita, kuumennettavia tupakkatuotteita ja tee-se-itse-komponentteja.
Sähkösavukenesteiden veronkorotus on 52,8 %
Varhaisissa raporteissa mainittiin 22,2 prosentin veronmuutos, mutta kuluttajille koituva todellinen taloudellinen vaikutus on huomattavasti suurempi. 22,2 prosentin luku perustui vanhentuneisiin ennusteisiin eikä nykyiseen todelliseen lähtötasoon.
Vuonna 2026 kuluttajat maksavat siirtymäkauden valmisteveroa 1,44 PLN millilitralta. Hyväksytty korotus 2,20 PLN:iin millilitralta 1. tammikuuta 2027 merkitsee nesteiden todelliseen veroon 52,8 prosentin korotusta.
| Nesteen määrä | Valmistevero vuonna 2026 | Valmistevero vuonna 2027 | Valmisteveron suora korotus |
|---|---|---|---|
| 1 ml | 1.44 PLN | 2.20 PLN | +0.76 PLN |
| 10 ml (vakiokokoinen pullo) | 14.40 PLN | 22.00 PLN | +7.60 PLN |
| 30 ml (monipakkaus) | 43.20 PLN | 66.00 PLN | +22.80 PLN |
Koska Puolassa valmisteveron päälle lisätään 23 prosentin arvonlisävero, vähittäishinnan nousu ylittää nämä summat. Vakiokokoisesta 10 ml:n pullosta ostajat maksavat vähittäiskassalla arviolta 9,35 PLN enemmän veroineen, jos tukkuportaan katteet pysyvät ennallaan.
Kaksiosainen veromalli kohdistuu kertakäyttöisiin sähkösavukkeisiin
Kertakäyttöisiin laitteisiin kohdistuvat jyrkimmät veromuutokset, ja vero lasketaan yhdistelmämallilla. Valtio laskee lopullisen valmisteveron lisäämällä nesteen valmisteveroon laitteen itsensä pakollisen kiinteän maksun.
Uusien sääntöjen mukaan laitteen kiinteä maksu nousee 40 PLN:stä 50 PLN:iin. Tyypillisen, 2 ml sähkösavukenestettä sisältävän kertakäyttölaitteen vero lasketaan seuraavasti:
- Nesteen vero: 4.40 PLN (2 ml × 2.20 PLN)
- Laitteen kiinteä valmistevero: 50.00 PLN
- Valmistevero yhteensä: 54.40 PLN
Kun mukaan lasketaan valmistuskustannukset, tukkuportaan katteet ja 23 prosentin arvonlisävero, kertakäyttölaitteet eivät enää ole edullinen vaihtoehto poltettaville savukkeille.
Laajennetut määritelmät tuovat laitteille 50 PLN:n valmisteveron
Vahvistetussa laissa säädetään laitteille yhdenmukaisesta 50 PLN:n valmisteverosta, mikä on 25 % enemmän kuin aiempi 40 PLN:n taso. Valtiovarainministeriö tarkisti lain määritelmiä estääkseen jakelijoita kiertämästä verotusta myymällä osiin purettuja sarjoja.
Kiinteä 50 PLN:n valmistevero koskee useita laiteryhmiä:
- Uudelleenkäytettävät höyrystimet, box modit ja pod-järjestelmät
- Kuumennettavat tupakkalaitteet
- Hybridilaitteet ja monitoimiset sähkölaitteet
- Pakatut komponenttisarjat ja välttämättömät varaosat
Valmisteveron 10 PLN:n korotus näkyy kauppojen hyllyhinnoissa arviolta 12,30 PLN:n nousuna laitetta kohden veroineen.
Käyttöönoton aikataulu ja vaikutukset kuluttajiin
Vähittäishinnat eivät muutu heti. Lainsäädännössä määritellään vaiheittainen käyttöönottoaikataulu:
- Lain voimaantulo: 14 päivää sen jälkeen, kun laki on julkaistu säädöskokoelmassa (Dziennik Ustaw).
- Laitteita koskevat säännöt: Uudet määritelmät ja 50 PLN:n laitemaksu tulevat voimaan kolme kuukautta lain voimaantulon jälkeen.
- Nesteiden valmisteveromuutokset: Nesteiden 2.20 PLN/ml:n vero tulee pakolliseksi 1. tammikuuta 2027.
Lain mukainen määritelmä kattaa kaikki höyrystettävät nesteet. Siksi nikotiinittomiin nesteisiin sovelletaan täsmälleen samoja verokantoja kuin nikotiinia sisältäviin nesteisiin.







