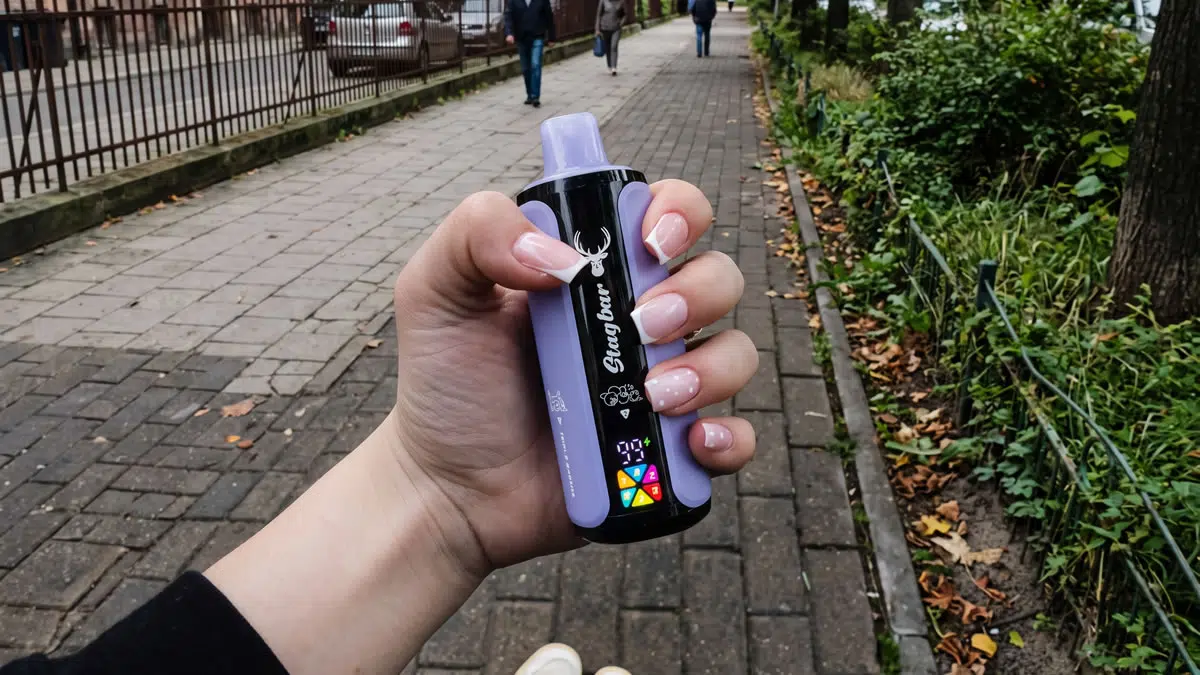
Criar uma empresa de vaping na Polónia exige constituir uma sociedade de responsabilidade limitada (Sp. z o.o.), obter os registos necessários para efeitos de imposto especial de consumo e cumprir uma proibição rigorosa de vendas online diretas ao consumidor (B2C). Os operadores têm de cumprir a notificação obrigatória de produtos através do EU-CEG com seis meses de antecedência, pagar impostos especiais de consumo elevados sobre líquidos e dispositivos e seguir protocolos rigorosos de verificação no comércio a retalho presencial.
- Modelo de comércio a retalho rigoroso: A Polónia proíbe todas as vendas online e à distância de produtos de vaping aos consumidores finais; o comércio a retalho está limitado exclusivamente a lojas físicas.
- Encargo do imposto especial de consumo: O Estado cobra um imposto especial de consumo de 1,44 PLN por mililitro sobre todos os líquidos para cigarros eletrónicos (com e sem nicotina), bem como um imposto fixo de 40 a 50 PLN por dispositivo.
- Regras da TPD e do EU-CEG: Os importadores têm de notificar os produtos através do Portal Comum de Entrada da UE seis meses antes da venda, respeitando o limite de 2 ml para o depósito e o limite de 20 mg/ml para a concentração de nicotina.
- Exceção digital B2B: As vendas online só são legais entre empresas devidamente verificadas (B2B), através de portais de acesso restrito que exigem a validação do número de identificação fiscal (NIP).
A Polónia aplica alguns dos enquadramentos fiscais e de controlo do tabaco mais rigorosos da União Europeia. Os empresários que pretendem entrar no setor do vaping polaco deparam-se com um contexto operacional moldado por leis rigorosas de saúde pública, impostos especiais de consumo elevados e uma proibição absoluta do comércio eletrónico dirigido aos consumidores. O sucesso neste mercado exige um planeamento estrutural preciso em matéria de registo de empresas, entrepostos fiscais e conformidade regulamentar.
Embora a procura dos consumidores por sistemas alternativos de administração de nicotina se mantenha estável, o enquadramento jurídico polaco não dá margem para operações informais. Todos os intervenientes comerciais — desde lojas de retalho independentes a grandes importadores grossistas — estão sujeitos à supervisão constante da Administração Nacional das Receitas (Krajowa Administracja Skarbowa) e da Inspeção Sanitária Estatal (Główny Inspektorat Sanitarny).
Registo da empresa e constituição jurídica
A exploração de uma empresa de vaping exige uma estrutura societária que proteja os fundadores de responsabilidades fiscais pessoais. Uma vez que os produtos de vaping estão sujeitos a obrigações extensas em matéria de impostos especiais de consumo e a riscos de conformidade dos produtos, o registo como empresário em nome individual (Jednoosobowa Działalność Gospodarcza) expõe o património pessoal a riscos financeiros excessivos.
A estrutura empresarial padrão para operadores comerciais é a sociedade polaca de responsabilidade limitada (Spółka z ograniczoną odpowiedzialnością, ou Sp. z o.o.). Os empresários podem constituir a sociedade online através do portal S24 do Ministério da Justiça ou consultar os requisitos legais em Biznes.gov.pl. A Agência Polaca de Investimento e Comércio também apresenta procedimentos detalhados para investidores estrangeiros em Trade.gov.pl.
Embora o capital social mínimo legal de uma Sp. z o.o. polaca seja de 5 000 PLN, os fundadores internacionais depositam frequentemente entre 20 000 PLN e 50 000 PLN. Os bancos comerciais e as agências aduaneiras submetem os pedidos de empresas relacionadas com a nicotina a avaliações reforçadas de risco e de prevenção do branqueamento de capitais, pelo que uma capitalização mais elevada pode facilitar a abertura de contas empresariais.
Durante o processo de constituição da sociedade, os fundadores têm de declarar códigos específicos da Classificação Polaca das Atividades (PKD):
- 47.78.Z: Comércio a retalho de outros produtos em estabelecimentos especializados (obrigatório para lojas físicas de vaping).
- 46.39.Z: Comércio por grosso não especializado de produtos alimentares, bebidas e tabaco (necessário para a distribuição B2B).
- 47.91.Z: Comércio a retalho por correspondência ou através da Internet (necessário para operar uma infraestrutura web; aplicável estritamente a portais B2B).
Proibição do comércio eletrónico dirigido aos consumidores e das vendas digitais
O principal obstáculo à entrada de novos operadores no mercado é a Lei Polaca sobre o Tabaco e os Produtos de Vaping, que proíbe a venda à distância de cigarros eletrónicos e recipientes de recarga ao público em geral. Esta restrição exclui sites nacionais de venda a consumidores, encomendas através de aplicações e entregas transfronteiriças a particulares.
Limite rigoroso para o comércio a retalho: exclusividade das lojas físicas
Na Polónia, as vendas comerciais de produtos de vaping aos consumidores finais só podem ocorrer presencialmente, em lojas físicas. As máquinas de venda automática, os quiosques automatizados e as entregas de encomendas ao domicílio são totalmente ilegais. Qualquer envio transfronteiriço com origem fora da Polónia e destinado a um consumidor particular no país está sujeito a apreensão imediata pelas autoridades aduaneiras, bem como a processos administrativos contra o importador.
Como operar um portal B2B fechado em conformidade com a lei
Embora o comércio eletrónico dirigido aos consumidores seja proibido, o comércio digital por grosso continua a ser permitido entre empresas registadas. Os distribuidores grossistas e importadores operam regularmente portais digitais de aprovisionamento com controlos de acesso rigorosos:
- Portais de acesso: A página inicial pública não pode apresentar imagens de produtos, catálogos de marcas nem preços. Deve limitar-se a uma página informativa e a um portal de início de sessão seguro.
- Autenticação NIP e IVA: Os potenciais compradores têm de apresentar um número de identificação fiscal polaco (NIP) ativo ou um número de IVA válido da UE durante o registo.
- Verificação manual: Antes de conceder acesso ao catálogo, os administradores da plataforma têm de verificar, através das bases de dados públicas polacas CEIDG ou KRS, se o requerente é uma empresa ativa registada com os códigos PKD relevantes para o comércio a retalho ou por grosso.
- Logística B2B dedicada: As entregas por grosso não podem recorrer a cacifos automáticos para encomendas nem a serviços de entrega comuns destinados a consumidores. Os envios têm de ser efetuados através de transporte de mercadorias empresarial e acompanhados de guias de remessa comerciais (dokument WZ).
Riscos legais da revenda nas redes sociais
Os mercados informais secundários nas redes sociais — como vendas entre particulares em grupos do Facebook, canais do Telegram ou contas pessoais — são estritamente ilegais na Polónia. A utilização de um canal de vendas não verificado viola a proibição de vendas à distância, contorna a obrigação legal de utilizar caixas registadoras no comércio a retalho e constitui uma infração fiscal criminal ao abrigo do Código Penal Fiscal polaco, por comercialização de produtos sujeitos a imposto especial de consumo sem selos fiscais. As sanções incluem multas estatais avultadas e processos-crime.
Impostos especiais de consumo, selos fiscais e entrepostos fiscais
A tributação através de impostos especiais de consumo representa o maior custo operacional recorrente para as empresas polacas de vaping. A Polónia aplica estes impostos a todos os líquidos para cigarros eletrónicos — independentemente de conterem nicotina — e também ao hardware de vaping.
| Produto sujeito a regulamentação | Taxa polaca do imposto especial de consumo | Requisitos de conformidade e operacionais |
|---|---|---|
| Líquidos para cigarros eletrónicos (com nicotina) | 1,44 PLN por mililitro | Aplicável a pods pré-cheios e frascos de 10 ml; exige selos fiscais físicos em papel (banderole). |
| Líquidos para cigarros eletrónicos (sem nicotina) | 1,44 PLN por mililitro | Inclui shortfills, longfills e shots de aroma; estão sujeitos aos mesmos requisitos fiscais e de selagem que os líquidos com nicotina. |
| Hardware e dispositivos de vaping | Imposto fixo de 40 a 50 PLN por unidade | Incide sobre sistemas de pods reutilizáveis, mods, kits de iniciação e dispositivos descartáveis de utilização única. |
| Ponto de venda (B2C) | IVA normal de 23%, aplicado após o imposto especial de consumo | É obrigatório utilizar uma caixa registadora online (Kasa Fiskalna Online) permanentemente ligada às autoridades fiscais. |
Registo para efeitos de imposto especial de consumo e funcionamento dos entrepostos
Antes de importar ou armazenar inventário, as empresas têm de se registar no Registo Central de Entidades Sujeitas a Impostos Especiais de Consumo (CRPA), através do portal eletrónico governamental PUESC. Dado que o imposto especial de consumo acarreta custos iniciais elevados, os operadores grossistas recorrem a um entreposto fiscal autorizado (Skład Podatkowy).
Ao abrigo de um regime de suspensão do imposto especial de consumo, as mercadorias importadas entram no entreposto registado sem pagamento imediato do imposto. A obrigação fiscal só se constitui quando os produtos saem do entreposto para distribuição no mercado nacional. A criação de um entreposto fiscal próprio exige uma garantia financeira substancial, sob a forma de garantia bancária ou depósito em dinheiro. Por isso, os distribuidores em fase inicial arrendam normalmente espaço em instalações logísticas de terceiros já autorizadas para armazenagem de produtos sujeitos a impostos especiais de consumo.
Selos fiscais físicos obrigatórios (banderole)
Cada recipiente de líquido para cigarros eletrónicos, pod pré-cheio e kit de hardware tem de ostentar um selo fiscal oficial em papel (banderola) antes de poder entrar nos canais de comércio a retalho polacos. Os operadores comerciais têm de encomendar estes selos fiscais antecipadamente à repartição regional de finanças. Os selos podem ser enviados ao fabricante no estrangeiro para serem aplicados durante o embalamento ou colocados manualmente num entreposto fiscal autorizado na Polónia antes do desalfandegamento.

StagBar Vape 4in1 80K Puffs descartável
O Stagbar 4-em-1 80.000 é um descartável revolucionário, de alta capacidade, com 4 sabores e 4 bobinas mesh independentes num único dispositivo, proporcionando 80.000 puffs, uma das melhores cifras da indústria.
Conformidade dos produtos: notificações TPD e EU-CEG
A Polónia aplica a Diretiva da União Europeia relativa aos Produtos do Tabaco (Diretiva 2014/40/UE) através da legislação nacional de saúde pública. Os fabricantes e importadores que colocam produtos no mercado com as suas próprias marcas assumem as responsabilidades legais de um distribuidor principal.
Regra de notificação com seis meses de antecedência
Cada modelo de cigarro eletrónico, cartucho de recarga e formulação de líquido tem de ser submetido ao Portal Comum de Entrada da UE (EU-CEG) e registado no Gabinete Polaco das Substâncias Químicas (Biuro do spraw Substancji Chemicznych). A submissão tem de ocorrer pelo menos seis meses antes de o produto ser colocado à venda. A documentação deve incluir dados toxicológicos, análises de emissões, certificados de segurança elétrica e a declaração completa dos ingredientes.
Especificações legais dos produtos
Todos os produtos de vaping distribuídos na Polónia têm de cumprir limites técnicos rigorosos:
- Capacidade do depósito: Os depósitos, pods integrados e cartuchos não podem exceder a capacidade máxima de 2 ml.
- Concentração de nicotina: Os líquidos acabados que contêm nicotina não podem exceder 20 mg/ml.
- Volume do frasco: Os recipientes de recarga com nicotina vendidos separadamente estão limitados a um volume máximo de 10 ml.
- Tratamento equivalente dos produtos químicos: A legislação polaca sujeita os líquidos sem nicotina ao mesmo enquadramento administrativo que os produtos com nicotina. Os importadores têm de fornecer fichas de dados de segurança (FDS) completas e notificar as formulações em conformidade.
Proibições de embalagem, rotulagem e publicidade
A regulamentação de marketing na Polónia impõe uma proibição absoluta da promoção pública. As marcas de vaping não podem anunciar na televisão, na rádio, na imprensa, nos transportes públicos ou em canais online nacionais. É ilegal patrocinar encontros públicos, eventos desportivos ou iniciativas dirigidas aos jovens.
A embalagem dos produtos tem de ser impressa integralmente em polaco e indicar todos os ingredientes químicos, as advertências toxicológicas e os números de rastreabilidade dos lotes. Os produtos com nicotina têm de apresentar uma advertência sanitária oficial que cubra pelo menos 30% das duas maiores superfícies da embalagem exterior, com o seguinte texto: “Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.” (Este produto contém nicotina, uma substância que causa elevada dependência).
Requisitos para lojas físicas e faturação eletrónica nacional (KSeF)
A exploração de um modelo de negócio em conformidade com a lei na Polónia exige a criação de uma infraestrutura de comércio a retalho específica e a integração de sistemas contabilísticos especializados.
Ambiente de comércio a retalho presencial
As lojas físicas têm de respeitar limites rigorosos de exposição ao público. Os estabelecimentos não podem exibir imagens de produtos viradas para o exterior, marcas iluminadas ou letreiros de néon visíveis para os peões. A disposição das montras deve impedir que os menores no exterior vejam o inventário no interior, pelo que muitos lojistas recorrem a vidros foscos ou colocam as vitrinas numa zona mais recuada da loja.
Os funcionários têm de fazer cumprir a idade mínima legal de compra, 18 anos, verificando um documento de identificação oficial válido com fotografia de qualquer cliente que aparente ter menos de 26 anos. Os pontos de venda têm de utilizar uma caixa registadora fiscal online (Kasa Fiskalna Online), que transmite automaticamente os dados dos recibos de transação para a base de dados central da Administração Nacional das Receitas (KAS).
Contabilidade grossista: obrigação de utilização do KSeF
Os distribuidores grossistas B2B não podem utilizar faturas PDF simples. A Polónia exige a participação no Sistema Nacional de Faturação Eletrónica (Krajowy System e-Faktur, ou KSeF). As faturas grossistas têm de ser emitidas em ficheiros estruturados FA_XML e encaminhadas diretamente através da plataforma do Ministério das Finanças.
A fatura eletrónica só é válida depois de o sistema central validar o ficheiro estruturado e atribuir um número de referência KSeF oficial. Além disso, as faturas grossistas têm de indicar explicitamente que os impostos especiais de consumo nacionais foram pagos quando as mercadorias saíram do entreposto fiscal, fornecendo aos clientes do comércio a retalho prova documental de conformidade durante as inspeções fiscais municipais.
Tendências do mercado e transição dos vapes descartáveis
O mercado polaco de vaping representa mais de 310 milhões de dólares em atividade económica, com uma procura estável entre vários grupos demográficos. No entanto, o enquadramento jurídico e fiscal está a orientar a procura do mercado para formatos específicos de hardware.
Estado da proibição dos vapes descartáveis
O Governo polaco deu seguimento, no Sejm, a um projeto de lei destinado a proibir a venda de cigarros eletrónicos descartáveis de utilização única, independentemente do seu teor de nicotina. A iniciativa visa limitar o acesso dos jovens e reduzir os resíduos de baterias de plástico. Os importadores e grossistas estão a reduzir gradualmente o investimento em stock de utilização única, antecipando as fases regulamentares finais.
Economia dos sistemas de pods reutilizáveis
A estrutura fiscal polaca favorece fortemente o hardware reutilizável. Como o imposto especial de consumo fixo acrescenta 40 a 50 PLN a qualquer dispositivo físico de vaporização, os vapes descartáveis de utilização única atingem preços de retalho insustentavelmente elevados quando comparados com os dispositivos recarregáveis. Os consumidores optam cada vez mais por sistemas de pods abertos e recarregáveis, cujo custo é diluído ao longo de meses de utilização, ficando a cargo do cliente apenas a compra recorrente de frascos de líquido para cigarros eletrónicos de 10 ml com selo fiscal.
Para revendedores independentes e grossistas empresariais que procuram linhas de inventário estáveis e em conformidade com a lei, marcas como a Stag Bar oferecem programas estruturados de hardware e líquidos adaptados às normas do mercado europeu. A parceria com marcas estabelecidas que disponibilizam credenciais EU-CEG de produtos previamente notificados, colocação de selos fiscais polacos em conformidade e cadeias de abastecimento previsíveis reduz a exposição regulamentar durante as inspeções fiscais regionais.

Vape descartável StagBar Vape 6em1 com 180K Puff Count
O Stagbar 6em1 com um sistema único de 6 sabores e seis resistências mesh independentes permite alternar entre seis gostos distintos num só dispositivo elegante, oferecendo um número de puffs sem precedentes de 180.000.
Perguntas frequentes (FAQ)
-
Um fundador internacional pode criar uma loja online de vapes para vender a consumidores polacos?
Não. As vendas online diretas ao consumidor de cigarros eletrónicos e líquidos são proibidas na Polónia. As entregas transfronteiriças à distância a consumidores particulares são ilegais ao abrigo da legislação polaca de saúde pública. As empresas internacionais só podem operar portais grossistas B2B verificados, destinados a entidades comerciais polacas autorizadas.
-
Os líquidos sem nicotina estão isentos de impostos especiais de consumo e das regras EU-CEG na Polónia?
Não. A legislação polaca relativa aos impostos especiais de consumo inclui expressamente todos os líquidos de vaping, independentemente da presença de nicotina. Os shortfills, longfills e shots de aroma sem nicotina estão sujeitos a um imposto especial de consumo de 1,44 PLN por mililitro, exigem selos fiscais físicos (banderole) e têm de ser registados através do sistema de notificação EU-CEG.
-
Qual é o capital mínimo necessário para criar um entreposto fiscal na Polónia?
Embora o registo de uma sociedade exija 5 000 PLN, a criação de um entreposto fiscal independente exige uma garantia financeira substancial. As autoridades fiscais polacas determinam individualmente os requisitos de garantia bancária ou depósito em dinheiro, que podem frequentemente ascender a centenas de milhares de zlotys, consoante o volume de inventário previsto. A maioria dos novos operadores utiliza entrepostos logísticos de terceiros autorizados para gerir a suspensão do imposto especial de consumo.
-
O que acontece se um comerciante vender vapes a um menor de 18 anos?
A venda a menores constitui uma infração administrativa e legal grave na Polónia. O estabelecimento comercial está sujeito a multas fiscais elevadas, à possível revogação das licenças municipais de atividade e a uma fiscalização imediata da Inspeção Sanitária Estatal (GIS).
-
Como controla a Polónia as transações grossistas B2B de vapes?
A Polónia controla o comércio por grosso através de dois mecanismos digitais sincronizados: o Registo Central de Entidades Sujeitas a Impostos Especiais de Consumo (CRPA), para acompanhar a circulação de inventário, e o Sistema Nacional de Faturação Eletrónica (KSeF), que exige que todas as faturas grossistas entre empresas sejam validadas pelo Ministério das Finanças num formato XML estruturado.
Exoneração de responsabilidade: A informação regulamentar contida neste documento destina-se exclusivamente a fins operacionais e educativos e não constitui aconselhamento jurídico, financeiro ou fiscal formal. A legislação polaca e da União Europeia relativa ao tabaco e aos impostos especiais de consumo está sujeita a alterações legislativas, interpretações judiciais e mudanças na aplicação administrativa. Os operadores comerciais devem consultar um advogado habilitado na Polónia e um consultor fiscal acreditado antes de investir em inventário, arrendamentos ou registos societários. Os produtos de vaping contêm nicotina, uma substância química que causa elevada dependência, e destinam-se exclusivamente a adultos com idade igual ou superior a 18 anos devidamente identificados.







