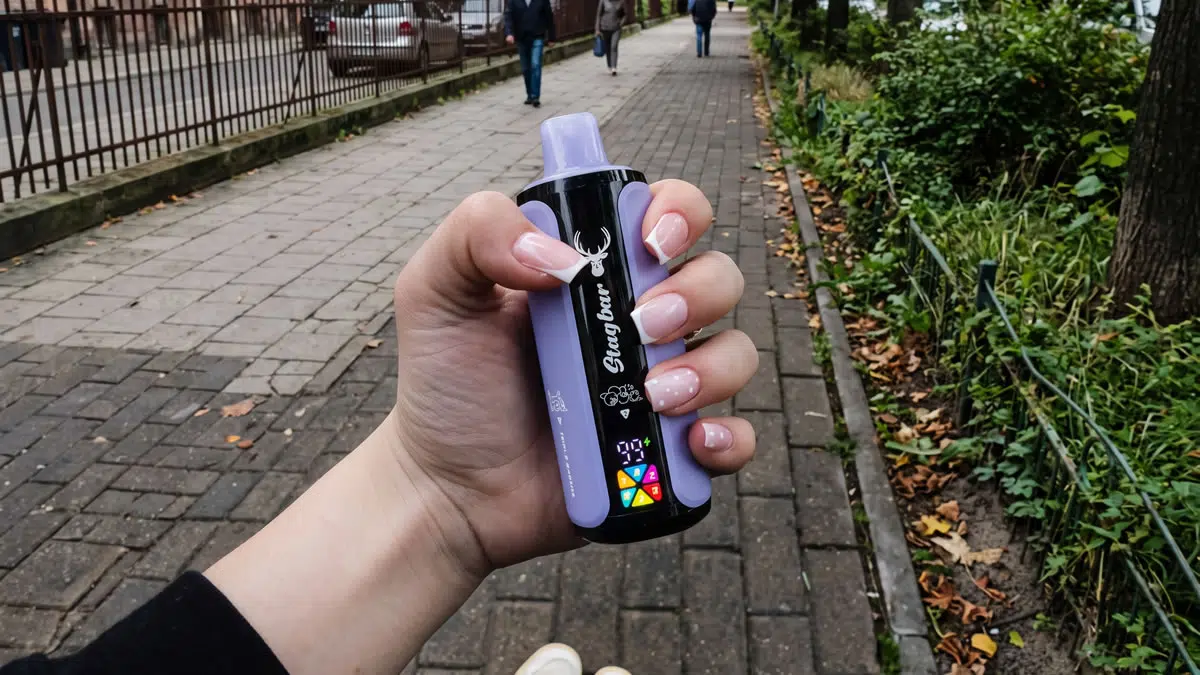
Para iniciar un negocio de vapeo en Polonia es necesario constituir una sociedad de responsabilidad limitada (Sp. z o.o.), obtener los registros fiscales correspondientes y cumplir la estricta prohibición de las ventas online directas al consumidor (B2C). Los operadores deben gestionar las notificaciones de productos obligatorias en el sistema EU-CEG con seis meses de antelación, los elevados impuestos especiales aplicables tanto a los líquidos como a los dispositivos y los rigurosos protocolos de verificación del comercio minorista en establecimientos físicos.
- Modelo de venta minorista estrictamente presencial: Polonia prohíbe todas las ventas online y a distancia de productos de vapeo a consumidores finales; la venta minorista está restringida exclusivamente a establecimientos físicos.
- Impuestos especiales elevados: El Estado aplica un impuesto especial de 1,44 PLN por mililitro a todos los líquidos para vapeo (con y sin nicotina), además de un impuesto fijo de entre 40 y 50 PLN por dispositivo.
- Normas TPD y EU-CEG: Los importadores deben notificar los productos a través de la Puerta de Entrada Común de la UE seis meses antes de su comercialización, respetando el límite de 2 ml para los depósitos y el máximo de 20 mg/ml de nicotina.
- Excepción digital B2B: Las ventas online solo son legales entre empresas verificadas (B2B), a través de portales de acceso restringido que exigen verificar el número de identificación fiscal (NIP).
Polonia aplica algunos de los marcos de control del tabaco y de fiscalidad más rigurosos de la Unión Europea. Los emprendedores que desean entrar en el sector del vapeo polaco se enfrentan a un entorno operativo condicionado por estrictas leyes de salud pública, elevados impuestos especiales y una prohibición absoluta del comercio electrónico dirigido al consumidor. Para tener éxito en este mercado, es esencial planificar con precisión la estructura societaria, el almacenamiento fiscal y el cumplimiento normativo.
Aunque la demanda de sistemas alternativos de administración de nicotina se mantiene estable, el marco jurídico polaco no deja margen para operar de manera informal. Todos los participantes comerciales —desde tiendas minoristas independientes hasta grandes importadores mayoristas— están sometidos a la supervisión constante de la Administración Nacional de Ingresos (Krajowa Administracja Skarbowa) y de la Inspección Sanitaria Estatal (Główny Inspektorat Sanitarny).
Constitución de la sociedad y estructura jurídica
Operar un negocio de vapeo requiere una estructura societaria que proteja a los fundadores de las responsabilidades fiscales personales. Dado que los productos de vapeo están sujetos a amplias obligaciones relativas a los impuestos especiales y a riesgos de cumplimiento normativo, registrarse como empresario individual (Jednoosobowa Działalność Gospodarcza) expone el patrimonio personal a un riesgo financiero excesivo.
La estructura habitual para los operadores comerciales es una sociedad polaca de responsabilidad limitada (Spółka z ograniczoną odpowiedzialnością, o Sp. z o.o.). Los empresarios pueden constituirla online a través del portal S24 del Ministerio de Justicia o consultar los requisitos legales en Biznes.gov.pl. La Agencia Polaca de Inversiones y Comercio también detalla los procedimientos para inversores extranjeros en Trade.gov.pl.
Aunque el capital social mínimo legal de una Sp. z o.o. polaca es de 5.000 PLN, los fundadores internacionales suelen aportar entre 20.000 y 50.000 PLN. Los bancos comerciales y las agencias aduaneras someten las solicitudes de empresas relacionadas con la nicotina a controles reforzados contra el blanqueo de capitales y a evaluaciones de riesgo, por lo que una capitalización más elevada puede facilitar la apertura de cuentas empresariales.
Durante el proceso de constitución de la sociedad, los fundadores deben declarar los códigos correspondientes de la Clasificación Polaca de Actividades (PKD):
- 47.78.Z: Otra venta minorista en establecimientos especializados (obligatorio para las tiendas físicas de vapeo).
- 46.39.Z: Comercio mayorista no especializado de alimentos, bebidas y tabaco (necesario para la distribución B2B).
- 47.91.Z: Venta minorista por correo o a través de Internet (necesario para operar infraestructura web; se aplica estrictamente a los portales B2B).
Prohibición del comercio electrónico B2C y de las ventas digitales
La principal barrera para quienes desean entrar en el mercado es la Ley polaca de productos del tabaco y productos de vapeo, que prohíbe la venta a distancia de cigarrillos electrónicos y envases de recarga al público general. Esta restricción excluye las tiendas online nacionales dirigidas al consumidor, los pedidos mediante aplicaciones y los envíos transfronterizos a particulares.
Límite de venta minorista: exclusivamente en tiendas físicas
En Polonia, la venta comercial de productos de vapeo a consumidores finales solo puede realizarse en persona, en establecimientos minoristas físicos. Las máquinas expendedoras, los quioscos automatizados y las entregas de paquetes a domicilio son completamente ilegales. Todo envío transfronterizo que salga de fuera de Polonia y vaya dirigido a un consumidor particular dentro del país está sujeto a confiscación aduanera inmediata, además de posibles procedimientos administrativos contra el importador.
Cómo operar un portal B2B cerrado que cumpla la normativa
Aunque el comercio electrónico dirigido al consumidor está prohibido, el comercio mayorista digital está permitido entre empresas registradas. Los distribuidores mayoristas y los importadores suelen operar portales digitales de aprovisionamiento con estrictas restricciones de acceso:
- Control de acceso: La página de inicio pública no debe mostrar imágenes de productos, catálogos de marcas ni precios. Debe limitarse a una página informativa y a un portal de inicio de sesión seguro.
- Verificación del NIP y del IVA: Durante el registro, los compradores potenciales deben facilitar un número de identificación fiscal polaco (NIP) activo o un número de IVA de la UE válido.
- Verificación manual: Antes de conceder acceso al catálogo, los administradores de la plataforma deben comprobar en las bases de datos públicas polacas CEIDG o KRS que el solicitante es una empresa activa registrada con los códigos PKD pertinentes para la venta minorista o mayorista.
- Logística B2B específica: Los envíos mayoristas no pueden utilizar taquillas automáticas para paquetes ni servicios de mensajería estándar para consumidores. Deben transportarse mediante servicios de carga empresarial e ir acompañados de documentos formales de entrega de mercancías (dokument WZ).
Riesgos jurídicos de la reventa en redes sociales
Los mercados secundarios informales en redes sociales —como las ventas entre particulares a través de grupos de Facebook, canales de Telegram o cuentas personales— son estrictamente ilegales en Polonia. Operar un canal de ventas no verificado infringe la prohibición de venta a distancia, elude las obligaciones legales de utilizar cajas registradoras en el comercio minorista y constituye un delito fiscal conforme al Código Penal Fiscal polaco si se comercia con productos sujetos a impuestos especiales que no lleven el sello fiscal. Las sanciones incluyen multas estatales cuantiosas y acciones penales.
Impuestos especiales, precintos fiscales y almacenamiento fiscal
Los impuestos especiales representan el mayor coste operativo recurrente para las empresas polacas de vapeo. Polonia aplica impuestos especiales a todos los líquidos para vapeo —tengan o no nicotina— y también a los dispositivos físicos de vapeo.
| Producto regulado | Tipo del impuesto especial polaco | Requisitos operativos y de cumplimiento |
|---|---|---|
| Líquidos para vapeo (con nicotina) | 1,44 PLN por mililitro | Se aplica a pods precargados y botellas de 10 ml; exige precintos fiscales oficiales de papel (banderole). |
| Líquidos para vapeo (sin nicotina) | 1,44 PLN por mililitro | Incluye shortfills, longfills y shots de aroma; se aplican los mismos requisitos fiscales y de precintado que a los líquidos con nicotina. |
| Hardware y dispositivos de vapeo | Entre 40 y 50 PLN por unidad, tipo fijo | Se aplica a sistemas de pods reutilizables, mods, kits de inicio y dispositivos desechables de un solo uso. |
| Punto de venta (B2C) | IVA estándar del 23 %, aplicado después del impuesto especial | Es obligatorio utilizar una caja registradora fiscal online (Kasa Fiskalna Online) conectada de forma permanente con las autoridades tributarias. |
Registro fiscal y funcionamiento de los depósitos
Antes de importar o almacenar inventario, las empresas deben inscribirse en el Registro Central de Entidades Sujetas a Impuestos Especiales (CRPA) a través del portal electrónico gubernamental PUESC. Debido a los elevados costes iniciales que generan estos impuestos, los operadores mayoristas recurren a depósitos fiscales autorizados (Skład Podatkowy).
Con un régimen de suspensión de impuestos especiales, las mercancías importadas pueden entrar en el depósito registrado sin que el impuesto deba pagarse de inmediato. La obligación tributaria se genera únicamente cuando los productos salen del depósito para su distribución nacional. La creación de un depósito fiscal propio exige una garantía financiera considerable, en forma de aval bancario o depósito en efectivo. Por este motivo, los distribuidores que empiezan suelen alquilar espacio en instalaciones logísticas fiscales autorizadas de terceros.
Precintos fiscales físicos obligatorios (banderole)
Cada envase individual de líquido para vapeo, pod precargado y kit de hardware debe llevar un precinto fiscal oficial de papel (banderola) antes de entrar en los canales minoristas polacos. Las empresas deben solicitar estos precintos con antelación a la oficina tributaria regional. Los precintos se envían al fabricante extranjero para que los coloque durante el envasado o se aplican manualmente en un depósito fiscal autorizado de Polonia antes del despacho de aduanas.

StagBar Vape 4en1 80K Puffs desechable
El Stagbar 4en1 80.000 es un revolucionario desechable de alta capacidad que incluye 4 sabores y 4 resistencias de malla independientes en un solo dispositivo, ofreciendo hasta 80.000 caladas, líderes en el sector.
Cumplimiento normativo de los productos: notificaciones TPD y EU-CEG
Polonia aplica la Directiva sobre productos del tabaco de la Unión Europea (Directiva 2014/40/UE) mediante su legislación nacional de salud pública. Los fabricantes e importadores que comercializan productos con sus propias marcas asumen las responsabilidades legales de un distribuidor principal.
Norma de notificación con seis meses de antelación
Todos los modelos de cigarrillos electrónicos, cartuchos de recarga y formulaciones de líquidos para vapeo deben presentarse a través de la Puerta de Entrada Común de la UE (EU-CEG) y registrarse ante la Oficina Polaca de Sustancias Químicas (Biuro do spraw Substancji Chemicznych). La notificación debe realizarse al menos seis meses antes de que el producto se ofrezca para su venta comercial. La documentación debe incluir datos toxicológicos, análisis de emisiones, certificados de seguridad eléctrica y una declaración completa de los ingredientes.
Especificaciones legales de los productos
Todos los productos de vapeo distribuidos en Polonia deben cumplir estrictos límites técnicos:
- Capacidad del depósito: Los depósitos, pods integrados y cartuchos no pueden superar una capacidad máxima de 2 ml.
- Concentración de nicotina: Los líquidos para vapeo terminados que contengan nicotina no pueden superar los 20 mg/ml.
- Volumen de los envases: Los envases de recarga con nicotina que se vendan por separado no pueden superar los 10 ml.
- Igualdad de trato en materia química: La legislación polaca somete los líquidos sin nicotina al mismo marco administrativo que los productos con nicotina. Los importadores deben proporcionar fichas de datos de seguridad (SDS) completas y notificar las formulaciones correspondientes.
Restricciones de envasado, etiquetado y publicidad
La normativa de marketing en Polonia impone una prohibición absoluta de la promoción pública. Las marcas de vapeo no pueden anunciarse en televisión, radio, prensa, transporte público ni canales online nacionales. También está prohibido patrocinar actos públicos, competiciones deportivas o eventos dirigidos a jóvenes.
El envase de los productos debe estar impreso íntegramente en polaco e incluir todos los ingredientes químicos, las advertencias toxicológicas y los números de trazabilidad de los lotes. Los productos con nicotina deben llevar una advertencia sanitaria oficial que cubra al menos el 30 % de las dos superficies más grandes del envase exterior y que indique: «Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.» (Este producto contiene nicotina, una sustancia altamente adictiva).
Normas para tiendas físicas y facturación electrónica nacional (KSeF)
Para operar un negocio que cumpla la normativa en Polonia es necesario establecer una infraestructura minorista específica e integrar sistemas contables especializados.
Entorno del comercio minorista físico
Las tiendas físicas deben respetar estrictos límites de exposición al público. Los establecimientos no pueden mostrar hacia el exterior gráficos de productos, rótulos luminosos ni letreros de neón visibles para los peatones. La exposición de los productos debe organizarse de manera que los menores que estén fuera no puedan ver el inventario interior. Por ello, muchos comerciantes utilizan cristales esmerilados en los escaparates o sitúan las vitrinas en el fondo del local.
El personal de ventas debe hacer cumplir la edad mínima legal de compra, establecida en 18 años, y comprobar un documento de identidad oficial con fotografía de cualquier cliente que parezca menor de 26 años. Las cajas del punto de venta deben ser cajas registradoras fiscales online (Kasa Fiskalna Online), que transmiten automáticamente los datos de los recibos de las transacciones a la base de datos central de la Administración Nacional de Ingresos (KAS).
Contabilidad mayorista: obligación de utilizar KSeF
Los distribuidores mayoristas B2B no pueden utilizar facturas PDF simples. Polonia exige participar en el Sistema Nacional de Facturación Electrónica (Krajowy System e-Faktur, o KSeF). Las facturas mayoristas deben generarse en archivos estructurados FA_XML y enviarse directamente a través de la plataforma del Ministerio de Finanzas.
La factura electrónica solo es válida una vez que el sistema central ha validado el archivo estructurado y asignado un número de referencia oficial de KSeF. Además, las facturas mayoristas deben indicar expresamente que los impuestos especiales nacionales se liquidaron cuando las mercancías salieron del depósito fiscal, para proporcionar a los clientes minoristas pruebas documentales de cumplimiento durante las inspecciones fiscales municipales.
Tendencias del mercado y transición de los vapes desechables
El mercado del vapeo en Polonia representa más de 310 millones de dólares en actividad económica y mantiene una demanda estable entre distintos grupos demográficos. Sin embargo, el marco jurídico y fiscal está orientando la demanda hacia formatos de hardware específicos.
Situación de la prohibición de los vapes desechables
El Gobierno polaco ha tramitado en el Sejm un proyecto de ley destinado a prohibir la venta de cigarrillos electrónicos desechables de un solo uso, independientemente de su contenido de nicotina. La iniciativa busca limitar el acceso de los jóvenes y reducir los residuos de baterías de plástico. Ante las próximas fases regulatorias, importadores y mayoristas están reduciendo gradualmente su exposición financiera al inventario de productos de un solo uso.
La economía de los sistemas de pods reutilizables
La estructura fiscal polaca incentiva considerablemente el uso de hardware reutilizable. Como el impuesto especial fijo sobre los dispositivos añade entre 40 y 50 PLN a cualquier dispositivo físico de vaporización, los desechables de un solo uso alcanzan precios minoristas insosteniblemente elevados en comparación con el hardware recargable. Cada vez más consumidores compran sistemas de pods abiertos y recargables, cuyo coste se amortiza durante meses de uso, mientras que solo tienen que adquirir periódicamente botellas precintadas de 10 ml de líquido para vapeo.
Para revendedores independientes y mayoristas que buscan líneas de inventario estables y conformes, marcas como Stag Bar ofrecen programas estructurados de hardware y líquidos adaptados a las normas del mercado europeo. Colaborar con marcas consolidadas que ofrecen productos notificados previamente en EU-CEG, colocación conforme de los precintos fiscales polacos (banderole) y cadenas de suministro previsibles reduce la exposición regulatoria durante las inspecciones fiscales regionales.

StagBar Vape Desechable 6en1 180K caladas
El Stagbar 6en1, con un sistema único de 6 sabores y seis resistencias de malla independientes, permite a los usuarios cambiar entre seis gustos distintos en una sola unidad elegante, ofreciendo una cantidad sin precedentes de 180.000 caladas.
Preguntas frecuentes
-
¿Puede un fundador internacional abrir una tienda online de vapeo para vender a consumidores polacos?
No. En Polonia están prohibidas las ventas online directas al consumidor de cigarrillos electrónicos y líquidos para vapeo. Los envíos transfronterizos a distancia a consumidores particulares son ilegales conforme a la legislación polaca de salud pública. Las empresas internacionales solo pueden operar portales mayoristas B2B verificados que vendan a empresas polacas autorizadas.
-
¿Están exentos de impuestos especiales y de las normas EU-CEG en Polonia los líquidos para vapeo sin nicotina?
No. La legislación polaca sobre impuestos especiales incluye expresamente todos los líquidos para vapeo, tengan o no nicotina. Los shortfills, longfills y shots de aroma sin nicotina están sujetos a un impuesto especial de 1,44 PLN por mililitro, requieren precintos fiscales físicos (banderole) y deben registrarse en el sistema de notificación EU-CEG.
-
¿Cuál es el capital mínimo necesario para establecer un depósito fiscal en Polonia?
Aunque para registrar una sociedad se necesitan 5.000 PLN, establecer un depósito fiscal propio exige una garantía financiera considerable. Las autoridades tributarias polacas determinan individualmente los requisitos de garantías bancarias o depósitos en efectivo, que a menudo alcanzan cientos de miles de zlotys, según el volumen de inventario previsto. La mayoría de las empresas que empiezan recurren a depósitos logísticos autorizados de terceros para gestionar la suspensión de los impuestos especiales.
-
¿Qué ocurre si un comerciante vende vapes a una persona menor de 18 años?
Vender a menores constituye una infracción administrativa y jurídica grave en Polonia. El establecimiento minorista se expone a elevadas multas fiscales, a la posible revocación de sus licencias municipales de actividad y a una inspección inmediata de la Inspección Sanitaria Estatal (GIS).
-
¿Cómo supervisa Polonia las transacciones mayoristas B2B de vapes?
Polonia supervisa el comercio mayorista mediante dos mecanismos digitales sincronizados: el Registro Central de Entidades Sujetas a Impuestos Especiales (CRPA), que permite rastrear el movimiento del inventario, y el Sistema Nacional de Facturación Electrónica (KSeF), que exige tramitar todas las facturas mayoristas entre empresas a través del Ministerio de Finanzas en un formato XML estructurado.
Aviso legal: La información normativa de este documento se ofrece únicamente con fines operativos e informativos y no constituye asesoramiento jurídico, financiero ni fiscal formal. La legislación polaca y de la Unión Europea sobre el tabaco y los impuestos especiales puede modificarse mediante reformas legislativas, interpretaciones judiciales y cambios en la aplicación administrativa. Antes de invertir en inventario, arrendamientos o registros societarios, los operadores deben consultar a un abogado habilitado en Polonia y a un asesor fiscal acreditado. Los productos de vapeo contienen nicotina, una sustancia química altamente adictiva, y están estrictamente reservados a adultos cuya mayoría de edad, 18 años, haya sido verificada.







