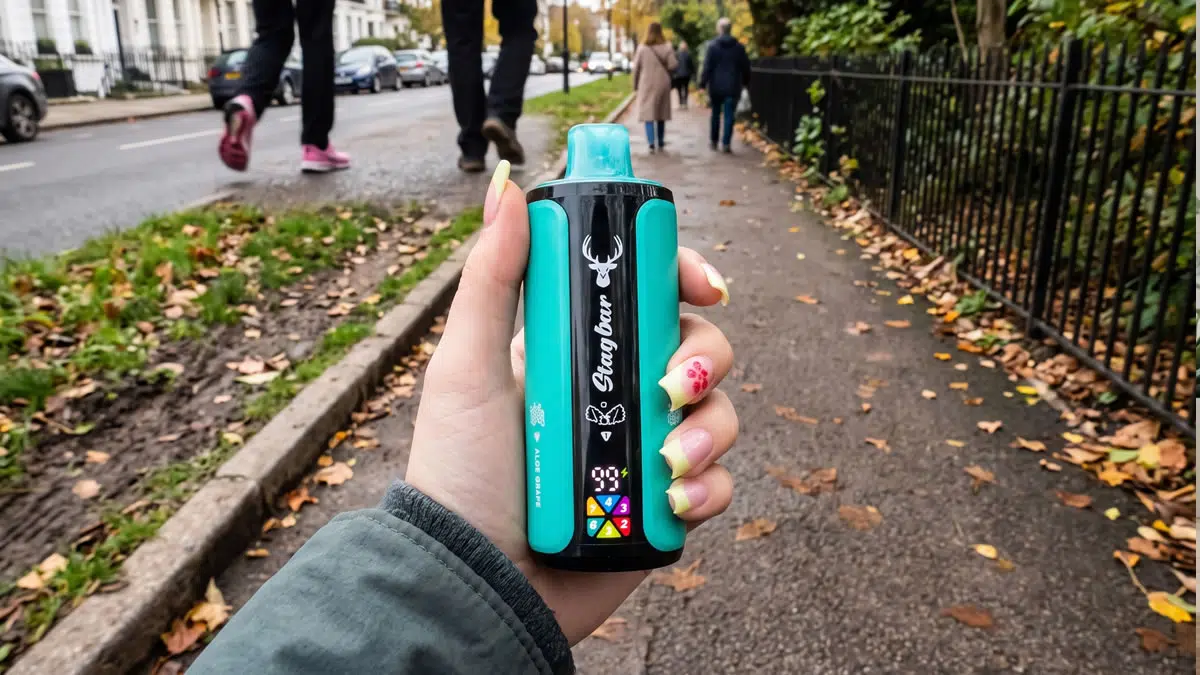
Le président polonais a promulgué une loi révisée sur les droits d’accise, qui augmente fortement les taux d’imposition applicables aux produits de vape et au matériel associé. Cette législation modifie les prix dans les commerces de détail : les cigarettes électroniques jetables à usage unique sont soumises à une taxe d’accise dépassant 54 PLN par unité, avant application des marges commerciales habituelles et de la taxe sur les ventes.
Les ajustements concernent tous les segments du secteur de la vape, notamment les formulations sans nicotine, les dispositifs à système ouvert, les systèmes de tabac chauffé et les composants DIY.
Comprendre la hausse de 52,8 % de la taxe sur les e-liquides
Alors que les premières informations faisaient état d’un ajustement fiscal de 22,2 %, l’impact financier réel pour les consommateurs sera bien plus important. Le chiffre de 22,2 % faisait référence à des projections obsolètes et non à la base actuelle réelle.
En 2026, les consommateurs paient un taux transitoire de droits d’accise de 1,44 PLN par millilitre. La hausse approuvée à 2,20 PLN par millilitre au 1er janvier 2027 représente une augmentation réelle de 52,8 % de la taxe sur le liquide.
| Volume de liquide | Taux d’accise en 2026 | Taux d’accise en 2027 | Hausse directe des droits d’accise |
|---|---|---|---|
| 1 ml | 1,44 PLN | 2,20 PLN | +0,76 PLN |
| 10 ml (flacon standard) | 14,40 PLN | 22,00 PLN | +7,60 PLN |
| 30 ml (lot multiple) | 43,20 PLN | 66,00 PLN | +22,80 PLN |
La Pologne appliquant une taxe sur la valeur ajoutée (TVA) de 23 % en plus des droits d’accise, la hausse des prix de vente dépassera ces montants. Pour un flacon standard de 10 ml, les acheteurs paieront environ 9,35 PLN supplémentaires TTC en caisse, à supposer que les marges de gros restent inchangées.
Une formule à double taxation cible les cigarettes électroniques jetables
Les dispositifs jetables à usage unique sont soumis aux ajustements fiscaux les plus importants, selon une méthode de calcul cumulatif. L’État calcule le montant total des droits en ajoutant au taux d’accise sur le liquide une taxe forfaitaire obligatoire appliquée au dispositif lui-même.
Les règles révisées portent la taxe forfaitaire sur les dispositifs de 40 PLN à 50 PLN. Pour un dispositif jetable classique contenant 2 ml d’e-liquide, le calcul de la taxe se présente comme suit :
- Taxe sur le liquide : 4,40 PLN (2 ml multipliés par 2,20 PLN)
- Droit forfaitaire sur le dispositif : 50,00 PLN
- Total des droits d’accise : 54,40 PLN
Une fois pris en compte les coûts de fabrication, les marges de gros et la TVA de 23 %, les dispositifs jetables ne constitueront plus une alternative bon marché aux cigarettes combustibles.
Les définitions élargies soumettent le matériel à un droit de 50 PLN
La loi promulguée instaure un droit d’accise uniforme de 50 PLN sur les unités de matériel, soit une hausse de 25 % par rapport au montant précédent de 40 PLN. Le ministère des Finances a révisé les définitions légales afin d’empêcher les distributeurs de vendre des kits démontés pour contourner la perception de la taxe.
Le taux forfaitaire de 50 PLN s’applique à plusieurs catégories de matériel :
- Vaporisateurs réutilisables, box mods et systèmes à pods
- Dispositifs de tabac chauffé
- Dispositifs électroniques hybrides et multifonctions
- Ensembles de composants emballés et pièces de rechange essentielles
Cette hausse de 10 PLN des droits d’accise devrait se traduire par une augmentation TTC estimée à 12,30 PLN par dispositif dans les rayons des magasins.
Calendrier de mise en œuvre et impact pour les consommateurs
Les prix de détail ne changeront pas immédiatement. La législation prévoit un calendrier de mise en œuvre échelonné :
- Entrée en vigueur officielle : 14 jours après la publication au Journal des lois (Dziennik Ustaw).
- Règles relatives au matériel : Les nouvelles définitions et la taxe de 50 PLN par dispositif entreront en vigueur trois mois après la promulgation.
- Modifications des droits sur les liquides : La taxe sur les liquides de 2,20 PLN/ml deviendra obligatoire le 1er janvier 2027.
La définition légale couvre tous les liquides de vaporisation. Par conséquent, les liquides sans nicotine sont soumis exactement aux mêmes taux d’imposition que les formulations contenant de la nicotine.







