La tassa selettiva ad valorem del 55% sulle sigarette elettroniche e sui dispositivi di vaping proposta nella Repubblica Dominicana, introdotta ai sensi dell’Articolo 43 della “Ley 30-26 de Medidas Pro-Crecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional,”, ha riacceso un acceso dibattito tra economisti e sostenitori della salute pubblica. Tentando di allineare l’onere fiscale dei prodotti di svapo a quello delle sigarette convenzionali, i decisori politici rischiano di compromettere gli obiettivi di salute pubblica e di innescare un forte incremento del mercato illecito, ripetendo errori storici costosi.
Sebbene nessun sostenitore affermi che i prodotti di vaping siano completamente innocui, un’ampia letteratura scientifica li identifica come una sostituzione significativamente meno dannosa rispetto al tabacco combustibile. Tuttavia, alcuni analisti locali, come Edgar Morales, sostengono che, poiché le sigarette elettroniche e le sigarette tradizionali soddisfano la stessa esigenza di consumo di base, debbano subire oneri fiscali equivalenti. Questa logica semplificata enfatizza eccessivamente la raccolta di entrate nel breve periodo, a totale discapito della salute pubblica e della realtà economica.
L’errata applicazione della tassazione di Pigou
Per capire perché questa tassa sia fondamentalmente difettosa, bisogna guardare alle teorie economiche di Arthur Cecil Pigou. Nella sua opera fondamentale, The Economics of Welfare, Pigou ha introdotto le “tasse sul vizio” pensate per correggere le esternalità negative: i costi sociali del consumo privato. In un moderno quadro regolatorio, le tasse di Pigou devono essere proporzionate al rischio. Dovrebbero incentivare i consumatori a passare da prodotti ad alto rischio a alternative a rischio più basso.
Equiparare lo svapo alle sigarette combustibili ignora il differenziale scientifico fondamentale: la combustione. Non è la nicotina da sola a determinare le gravi esternalità negative del fumo, ma il processo di combustione delle sigarette tradizionali, che rilascia migliaia di sostanze chimiche tossiche e cancerogene. Poiché lo svapo non comporta combustione, le sue esternalità negative sulla salute sono chiaramente inferiori. Pertanto, applicare aliquote fiscali identiche a entrambe le categorie viola principi basilari di economia e di salute pubblica.
Benchmark internazionali e linee guida del FMI
Contrariamente alle argomentazioni locali, tassare i prodotti di svapo con la stessa aliquota delle sigarette combustibili è un’eccezione internazionale, non la norma. Ricerche accademiche, incluso uno studio di rilievo di Arozamena et al., mostrano che l’imposizione ottimale per i “prodotti del vizio” dovrebbe essere corretta in base al rischio e basata su imposte specifiche (in base a volume o contenuto di nicotina) piuttosto che su tasse ad valorem volatili.
Inoltre, il Fondo Monetario Internazionale (FMI), nella sua pubblicazione “Taxing Sin” (Gravar los malos hábitos), delinea tre principi cardine per ottimizzare le accise sui prodotti del tabacco e della nicotina:
- Copertura ampia: tutte le opzioni di consumo della nicotina devono essere tassate per prevenire l’evasione fiscale e le lacune di mercato non regolamentate.
- Cooperazione internazionale: l’applicazione delle norme va rafforzata a livello globale per contrastare il commercio illecito e il contrabbando transfrontaliero.
- Aliquote allineate al rischio: le aliquote fiscali devono corrispondere direttamente all’esternalità negativa relativa di ciascun prodotto. L’FMI afferma esplicitamente che, poiché i prodotti a rischio ridotto limitano l’esposizione alle tossine, dovrebbero essere tassati con aliquote inferiori rispetto al tabacco combustibile.

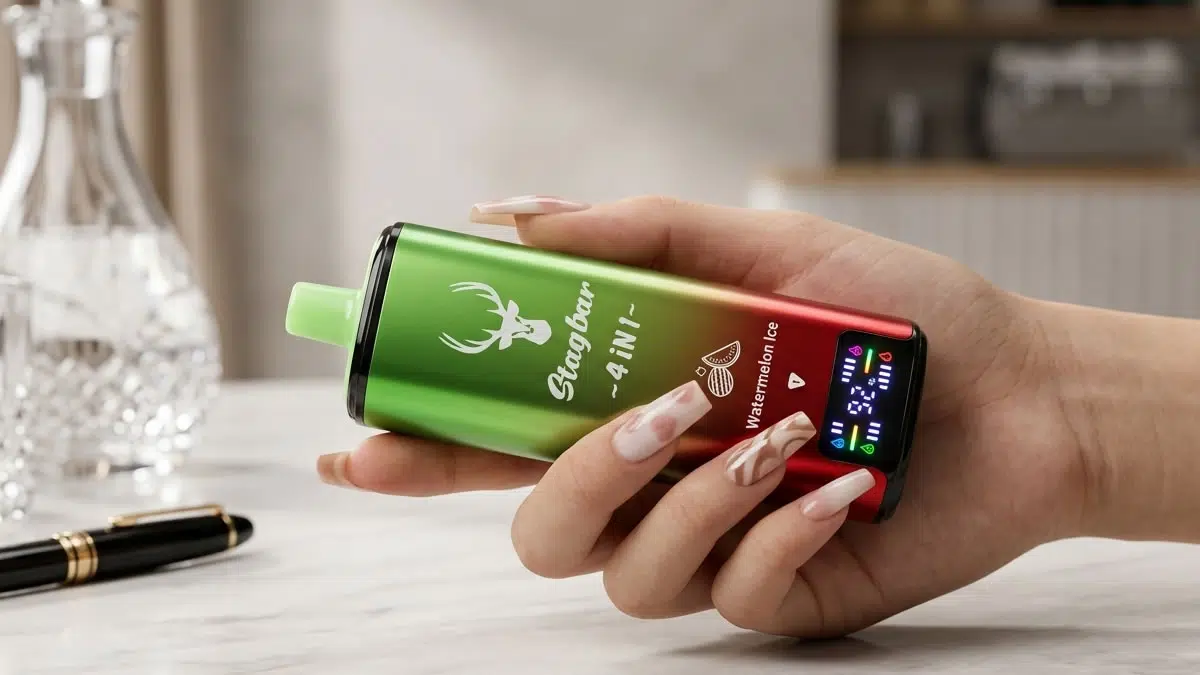
StagBar Vape 6in1 180K Puff monouso
Lo Stagbar 6-in-1 con un esclusivo sistema a 6 gusti e sei coil mesh indipendenti: questo dispositivo permette di alternare sei sapori distinti in un’unica unità elegante, offrendo un’incredibile esperienza da 180.000 puff.
La realtà economica: shock dei prezzi e impatto sulle fasce a basso reddito
Se la tassa ad valorem del 55% venisse applicata, le conseguenze economiche per i consumatori dominicani sarebbero immediate e severe. Le proiezioni del settore indicano che il prezzo medio al dettaglio di un dispositivo di vaping aumenterebbe di circa il 90%, passando da RD$450,00 a RD$854,00. Questo incremento farebbe della Repubblica Dominicana uno dei mercati con alcuni dei prodotti di svapo più costosi al mondo.
In modo cruciale, i dati demografici mostrano che quasi il 70% degli utenti di vape nella Repubblica Dominicana vive in nuclei a basso reddito. Uno shock di prezzo di questa entità non costringerà questi utenti a smettere di consumare nicotina. Al contrario, li spingerà verso due alternative pericolose: vape economici non regolamentati del mercato nero, oppure sigarette combustibili a basso costo ma altamente tossiche.
| Indicatore di mercato | Stato attuale | Stato previsto (sotto la Ley 30-26) | Variazione percentuale |
|---|---|---|---|
| Prezzo medio dello svapo | RD$ 450,00 | RD$ 854,00 | +90% |
| Volume del mercato legale | 100% (base di riferimento) | 25% | -75% |
| Quota di consumatori a basso reddito | ~70% del totale degli utenti | Spostati verso mercato illecito/combustibile | Significativo spostamento del rischio |
Imparare dal fallimento fiscale del 2012
La Repubblica Dominicana ha già sperimentato gli effetti dannosi di una tassazione selettiva eccessiva. Durante la riforma fiscale del 2012, il governo ha attuato aumenti fiscali aggressivi su alcol e prodotti del tabacco. Invece di aumentare le entrate, aliquote elevate hanno causato il crollo dei consumi legali, poiché i consumatori si sono rivolti a contrabbando illecito.
Il calo conseguente della raccolta fiscale ha costretto lo Stato a varare la Legge n. 175-07 (“Riduzione delle aliquote per il settore delle bevande alcoliche e del tabacco”) per abbassare le aliquote, contenere il contrabbando e stabilizzare le entrate pubbliche. La storia mostra che quando le aliquote superano la tolleranza economica del mercato, lo Stato perde sia il controllo regolatorio sia le entrate fiscali.
Conclusione: una soluzione perdente per la salute pubblica e per le finanze
La differenziazione fiscale tra prodotti di svapo e sigarette combustibili non è un privilegio aziendale; è uno strumento essenziale di salute pubblica. Mantenendo un divario di prezzo chiaro, il governo può incentivare finanziariamente i fumatori a passare lontano dal tabacco combustibile, che comporta i rischi maggiori per la salute.
Ignorando le prove scientifiche e le migliori pratiche internazionali, la tassa ad valorem del 55% prevista dalla Ley 30-26 è destinata a fallire su due fronti. Metterà a rischio la salute pubblica spingendo gli utenti a tornare a fumare o a ricorrere a prodotti non regolamentati del mercato nero, e non riuscirà a soddisfare le aspettative di entrate a causa di un crollo stimato del 75% del mercato legale. Per evitare questo scenario perdente sotto ogni aspetto, i decisori politici dominicani devono integrare i dati sulla salute pubblica con la strategia fiscale, scegliendo una tassa moderata e specifica invece di un prelievo ad valorem eccessivo.







