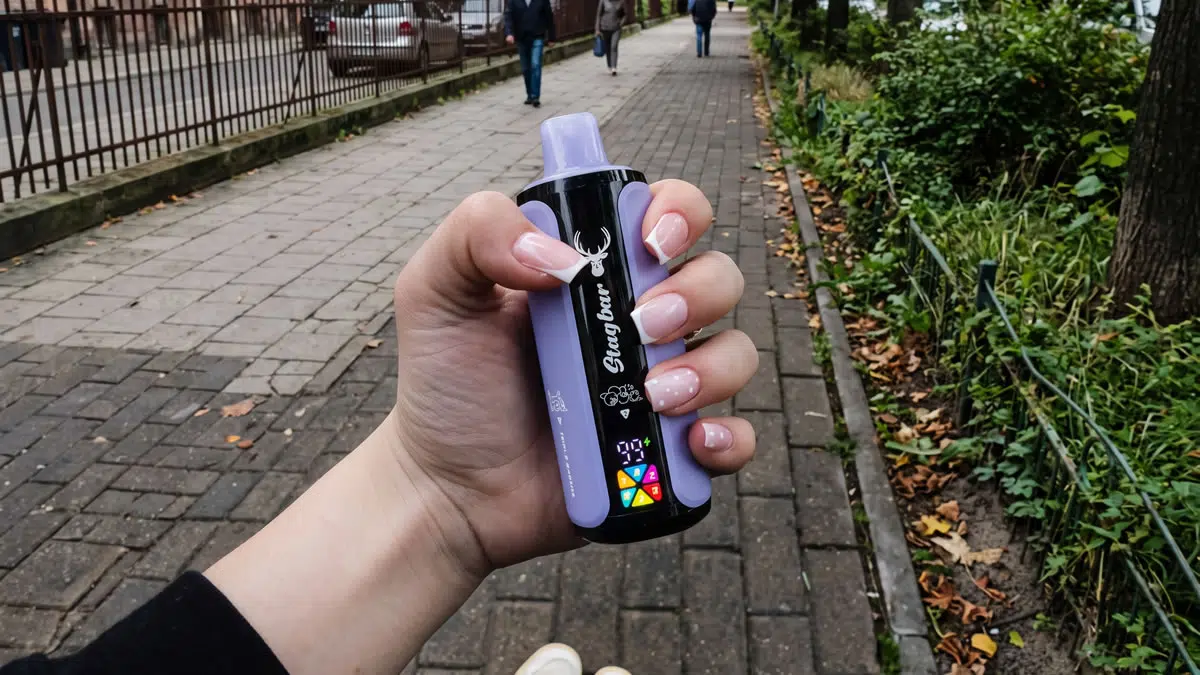
Rozpoczęcie działalności w branży vape w Polsce wymaga założenia spółki z ograniczoną odpowiedzialnością (Sp. z o.o.), uzyskania rejestracji akcyzowych i przestrzegania ścisłego zakazu sprzedaży online bezpośrednio konsumentom (B2C). Przedsiębiorcy muszą sprostać obowiązkowi zgłaszania produktów w systemie EU-CEG z sześciomiesięcznym wyprzedzeniem, wysokiej akcyzie obejmującej zarówno płyny, jak i urządzenia, a także rygorystycznym zasadom weryfikacji w sklepach stacjonarnych.
- Ścisły model sprzedaży detalicznej: W Polsce obowiązuje zakaz wszelkiej sprzedaży online i sprzedaży na odległość produktów do wapowania konsumentom końcowym; sprzedaż detaliczna może odbywać się wyłącznie w sklepach stacjonarnych.
- Obciążenie akcyzą: Państwo nakłada akcyzę w wysokości 1,44 PLN za mililitr na wszystkie płyny do e-papierosów (z nikotyną i bez niej), a także stałą opłatę akcyzową w wysokości od 40 do 50 PLN za urządzenie.
- Zasady TPD i EU-CEG: Importerzy muszą zgłosić produkty za pośrednictwem unijnego systemu EU-CEG sześć miesięcy przed wprowadzeniem ich do sprzedaży, z zachowaniem limitu pojemności zbiornika wynoszącego 2 ml i maksymalnego stężenia nikotyny 20 mg/ml.
- Wyjątek dotyczący sprzedaży cyfrowej B2B: Sprzedaż online jest dozwolona wyłącznie między zweryfikowanymi podmiotami gospodarczymi (B2B) za pośrednictwem portali z ograniczonym dostępem, wymagających weryfikacji numeru identyfikacji podatkowej (NIP).
Polska stosuje jedne z najbardziej rygorystycznych zasad kontroli wyrobów tytoniowych i opodatkowania w Unii Europejskiej. Przedsiębiorcy chcący wejść na polski rynek vape muszą zmierzyć się z realiami ukształtowanymi przez surowe przepisy dotyczące zdrowia publicznego, wysoką akcyzę i bezwzględny zakaz handlu elektronicznego z udziałem konsumentów. Sukces na tym rynku wymaga starannego planowania w zakresie rejestracji spółki, składu podatkowego i zgodności z przepisami.
Choć popyt konsumentów na alternatywne systemy dostarczania nikotyny pozostaje stabilny, polskie przepisy nie pozostawiają miejsca na nieformalne działania. Każdy uczestnik rynku — od niezależnych sklepów stacjonarnych po dużych importerów hurtowych — podlega stałemu nadzorowi Krajowej Administracji Skarbowej i Państwowej Inspekcji Sanitarnej (Głównego Inspektoratu Sanitarnego).
Rejestracja spółki i kwestie prawne
Prowadzenie działalności w branży vape wymaga struktury prawnej, która chroni założycieli przed osobistą odpowiedzialnością za zobowiązania podatkowe. Ze względu na wysokie obciążenia akcyzowe i ryzyko związane ze zgodnością produktów z przepisami rejestracja jako osoba fizyczna prowadząca jednoosobową działalność gospodarczą (Jednoosobowa Działalność Gospodarcza) naraża majątek prywatny na nadmierne ryzyko finansowe.
Standardową formą prowadzenia działalności przez podmioty komercyjne jest polska spółka z ograniczoną odpowiedzialnością (Spółka z ograniczoną odpowiedzialnością, czyli Sp. z o.o.). Przedsiębiorcy mogą założyć spółkę online za pośrednictwem portalu S24 Ministerstwa Sprawiedliwości lub zapoznać się z wymogami ustawowymi na stronie Biznes.gov.pl. Szczegółowe informacje dla inwestorów zagranicznych publikuje również Polska Agencja Inwestycji i Handlu na stronie Trade.gov.pl.
Choć ustawowy minimalny kapitał zakładowy polskiej spółki z o.o. wynosi 5 000 PLN, założyciele zagraniczni często wnoszą od 20 000 PLN do 50 000 PLN. Banki komercyjne i agencje celne stosują wzmożone kontrole pod kątem przeciwdziałania praniu pieniędzy oraz oceny ryzyka przy rozpatrywaniu wniosków dotyczących działalności związanej z nikotyną. Wyższy kapitał zakładowy może więc ułatwić uzyskanie dostępu do rachunków firmowych.
Podczas zakładania spółki założyciele muszą wskazać odpowiednie kody Polskiej Klasyfikacji Działalności (PKD):
- 47.78.Z: Sprzedaż detaliczna pozostałych nowych wyrobów prowadzona w wyspecjalizowanych sklepach (wymagana w przypadku stacjonarnych sklepów vape).
- 46.39.Z: Sprzedaż hurtowa niewyspecjalizowana żywności, napojów i wyrobów tytoniowych (wymagana w przypadku dystrybucji B2B).
- 47.91.Z: Sprzedaż detaliczna prowadzona przez domy sprzedaży wysyłkowej lub Internet (wymagana do prowadzenia infrastruktury internetowej; stosowana wyłącznie do portali B2B).
Zakaz handlu elektronicznego z udziałem konsumentów i sprzedaży cyfrowej
Główną barierą dla nowych podmiotów wchodzących na rynek jest polska ustawa o ochronie zdrowia przed następstwami używania tytoniu i wyrobów tytoniowych, która zakazuje sprzedaży na odległość papierosów elektronicznych i pojemników zapasowych ogółowi społeczeństwa. Ograniczenie to wyklucza krajowe sklepy internetowe dla konsumentów, zamówienia składane za pośrednictwem aplikacji oraz dostawy transgraniczne do osób fizycznych.
Granica sprzedaży detalicznej: wyłącznie sklepy stacjonarne
W Polsce sprzedaż produktów do wapowania użytkownikom końcowym może odbywać się wyłącznie w bezpośredniej transakcji w stacjonarnym sklepie detalicznym. Automaty vendingowe, kioski samoobsługowe i dostawy przesyłek do domów są całkowicie nielegalne. Każda przesyłka transgraniczna nadana poza Polską i zaadresowana do konsumenta indywidualnego w Polsce podlega natychmiastowemu zajęciu przez służby celne, a wobec importera wszczynane jest postępowanie administracyjne.
Prowadzenie zgodnego z przepisami, zamkniętego portalu B2B
Handel elektroniczny z udziałem konsumentów jest zakazany, ale handel hurtowy online między zarejestrowanymi przedsiębiorstwami pozostaje dozwolony. Dystrybutorzy hurtowi i importerzy regularnie prowadzą portale zakupowe z rygorystycznymi ograniczeniami dostępu:
- Kontrola dostępu: Publiczna strona główna nie może wyświetlać zdjęć produktów, katalogów marek ani cen. Powinna zawierać wyłącznie stronę informacyjną i bezpieczny portal logowania.
- Weryfikacja NIP i VAT: Potencjalni nabywcy muszą podczas rejestracji podać aktywny polski numer identyfikacji podatkowej (NIP) lub ważny unijny numer VAT.
- Weryfikacja ręczna: Przed przyznaniem dostępu do katalogu administratorzy platformy muszą sprawdzić w publicznych bazach CEIDG lub KRS, czy wnioskodawca jest aktywnym podmiotem gospodarczym zarejestrowanym pod odpowiednimi kodami PKD dla sprzedaży detalicznej lub hurtowej.
- Dedykowana logistyka B2B: Dostawy hurtowe nie mogą być realizowane za pośrednictwem automatów paczkowych ani standardowych firm kurierskich obsługujących konsumentów. Przesyłki muszą być przewożone w ramach transportu firmowego i opatrzone formalnymi dokumentami wydania zewnętrznego (dokument WZ).
Ryzyko prawne związane z odsprzedażą w mediach społecznościowych
Nieformalne rynki wtórne w serwisach społecznościowych — takie jak sprzedaż między użytkownikami w grupach na Facebooku, kanałach Telegrama czy za pośrednictwem prywatnych kont — są w Polsce surowo zakazane. Prowadzenie niezweryfikowanego kanału sprzedaży narusza zakaz sprzedaży na odległość, pozwala uniknąć ustawowych wymogów dotyczących kas fiskalnych i stanowi przestępstwo skarbowe na podstawie polskiego Kodeksu karnego skarbowego, jeśli przedmiotem obrotu są wyroby akcyzowe bez wymaganych znaków akcyzy. Grożą za to wysokie grzywny i postępowanie karne.
Akcyza, znaki akcyzy i składy podatkowe
Akcyza stanowi największy bieżący koszt operacyjny polskich firm z branży vape. W Polsce akcyzą objęte są wszystkie płyny do e-papierosów — niezależnie od zawartości nikotyny — a także urządzenia do wapowania.
| Towar objęty regulacjami | Polska stawka akcyzy | Wymogi dotyczące zgodności i działalności operacyjnej |
|---|---|---|
| Płyny do e-papierosów (z nikotyną) | 1,44 PLN za mililitr | Dotyczy wkładów wstępnie napełnionych i butelek o pojemności 10 ml; wymagane są papierowe znaki akcyzy (banderole). |
| Płyny do e-papierosów (bez nikotyny) | 1,44 PLN za mililitr | Obejmuje shortfille, longfille i shoty smakowe; obowiązują takie same wymogi podatkowe i dotyczące znaków akcyzy jak w przypadku płynów z nikotyną. |
| Sprzęt i urządzenia do wapowania | Stała opłata w wysokości od 40 do 50 PLN za sztukę | Dotyczy systemów pod wielokrotnego użytku, modów, zestawów startowych oraz jednorazowych urządzeń do wapowania. |
| Punkt sprzedaży (B2C) | Standardowy VAT 23% naliczany po akcyzie | Należy używać kasy fiskalnej online (Kasa Fiskalna Online) stale połączonej z organami podatkowymi. |
Rejestracja akcyzowa i zasady funkcjonowania składu
Przed importem lub przyjęciem towarów do magazynu firmy muszą zarejestrować się w Centralnym Rejestrze Podmiotów Akcyzowych (CRPA) za pośrednictwem rządowego portalu elektronicznego PUESC. Ze względu na wysokie koszty początkowe związane z akcyzą podmioty prowadzące handel hurtowy korzystają z uprawnionego składu podatkowego (Skład Podatkowy).
W procedurze zawieszenia poboru akcyzy importowane towary trafiają do zarejestrowanego składu bez konieczności natychmiastowej zapłaty podatku. Obowiązek podatkowy powstaje dopiero w chwili wyprowadzenia produktów ze składu do dystrybucji krajowej. Utworzenie własnego składu podatkowego wymaga znacznego zabezpieczenia finansowego w formie gwarancji bankowej lub depozytu pieniężnego. Dlatego początkujący dystrybutorzy zwykle wynajmują powierzchnię w istniejących, licencjonowanych składach akcyzowych prowadzonych przez podmioty zewnętrzne.
Obowiązkowe papierowe znaki akcyzy (banderole)
Każdy pojemnik z płynem do e-papierosów, wkład wstępnie napełniony i zestaw urządzenia musi być opatrzony urzędowym papierowym znakiem akcyzy (banderolą) przed wprowadzeniem do polskiej sprzedaży detalicznej. Przedsiębiorcy muszą z wyprzedzeniem zamawiać znaki akcyzy we właściwym urzędzie skarbowym. Banderole można wysłać zagranicznemu producentowi, aby naniósł je podczas pakowania, albo umieścić ręcznie w uprawnionym polskim składzie podatkowym przed odprawą celną.

StagBar Vape 4w1 80K – jednorazowy
Stagbar 4w1 80 000 to przełomowy jednorazowy produkt o dużej pojemności, oferujący 4 smaki oraz 4 niezależne siatki (mesh coile) w jednym urządzeniu, zapewniający ponadprzeciętną liczbę 80 000 puffów.
Zgodność produktów z przepisami: zgłoszenia TPD i EU-CEG
Polska wdraża unijną dyrektywę w sprawie wyrobów tytoniowych (dyrektywę 2014/40/UE) za pośrednictwem krajowych przepisów dotyczących zdrowia publicznego. Producenci i importerzy wprowadzający produkty pod własnymi markami ponoszą ustawową odpowiedzialność właściwą dla podmiotu wprowadzającego produkt do obrotu.
Zasada sześciomiesięcznego okresu zgłoszenia
Każdy model papierosa elektronicznego, wkład zapasowy i receptura płynu do e-papierosów muszą zostać zgłoszone za pośrednictwem unijnego systemu EU-CEG (EU-CEG) i zarejestrowane w Biurze do spraw Substancji Chemicznych (Biuro do spraw Substancji Chemicznych). Zgłoszenia należy składać co najmniej sześć miesięcy przed wprowadzeniem produktu do sprzedaży. Dokumentacja musi obejmować dane toksykologiczne, analizę emisji, certyfikaty bezpieczeństwa elektrycznego oraz pełny wykaz składników.
Ustawowe wymagania dotyczące produktów
Wszystkie produkty do wapowania dystrybuowane w Polsce muszą spełniać rygorystyczne ograniczenia techniczne:
- Pojemność zbiornika: Zbiorniki, zintegrowane pody i wkłady nie mogą mieć pojemności większej niż 2 ml.
- Stężenie nikotyny: Gotowe płyny do e-papierosów zawierające nikotynę nie mogą przekraczać stężenia 20 mg/ml.
- Pojemność butelki: Pojemniki zapasowe zawierające nikotynę, sprzedawane osobno, mogą mieć maksymalną pojemność 10 ml.
- Jednakowe wymogi dotyczące produktów chemicznych: Polskie prawo obejmuje płyny bez nikotyny tymi samymi wymogami administracyjnymi co produkty zawierające nikotynę. Importerzy muszą dostarczyć pełne karty charakterystyki (SDS) i odpowiednio zgłosić receptury.
Opakowania, oznakowanie i zakaz reklamy
Polskie przepisy dotyczące marketingu wprowadzają całkowity zakaz promocji skierowanej do ogółu społeczeństwa. Marki vape nie mogą reklamować się w telewizji, radiu, prasie, transporcie publicznym ani w krajowych kanałach internetowych. Zakazane jest sponsorowanie wydarzeń publicznych, zawodów sportowych i imprez skierowanych do młodzieży.
Opakowania produktów muszą być w całości opisane w języku polskim i zawierać wykaz wszystkich składników chemicznych, ostrzeżenia toksykologiczne oraz numery umożliwiające identyfikację partii. Produkty zawierające nikotynę muszą mieć urzędowe ostrzeżenie zdrowotne zajmujące co najmniej 30% powierzchni dwóch największych ścianek opakowania zewnętrznego o treści: „Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.”
Wymogi dotyczące sklepów stacjonarnych i Krajowego Systemu e-Faktur (KSeF)
Prowadzenie działalności zgodnej z polskimi przepisami wymaga utworzenia odpowiedniej infrastruktury sprzedaży detalicznej i integracji specjalistycznych systemów księgowych.
Środowisko sprzedaży stacjonarnej
Sklepy stacjonarne muszą przestrzegać rygorystycznych zasad dotyczących ekspozycji widocznej dla ogółu. Lokale nie mogą mieć grafik przedstawiających produkty, podświetlanych oznaczeń marki ani neonów widocznych dla przechodniów. Ekspozycję należy zaaranżować tak, aby osoby niepełnoletnie znajdujące się na zewnątrz nie widziały asortymentu. Wielu właścicieli sklepów stosuje więc matowe szyby lub umieszcza gabloty w głębi lokalu.
Personel sprzedaży musi egzekwować ustawowy limit wieku 18 lat, sprawdzając ważny dokument tożsamości ze zdjęciem wydany przez organ państwowy u każdego klienta, który wygląda na osobę poniżej 26. roku życia. Punkty sprzedaży muszą korzystać z kasy fiskalnej online (Kasa Fiskalna Online), która automatycznie przesyła dane o transakcjach i paragonach do centralnej bazy Krajowej Administracji Skarbowej (KAS).
Księgowość hurtowa: obowiązek korzystania z KSeF
Dystrybutorzy hurtowi B2B nie mogą wystawiać faktur wyłącznie w formacie PDF. W Polsce obowiązuje Krajowy System e-Faktur (Krajowy System e-Faktur, czyli KSeF). Faktury hurtowe muszą mieć ustrukturyzowany format FA_XML i być przesyłane bezpośrednio za pośrednictwem platformy Ministerstwa Finansów.
Faktura elektroniczna staje się ważna dopiero po zatwierdzeniu ustrukturyzowanego pliku przez system centralny i nadaniu mu oficjalnego numeru referencyjnego KSeF. Ponadto na fakturach hurtowych należy wyraźnie wskazać, że krajowa akcyza została uregulowana w chwili wyprowadzenia towaru ze składu podatkowego. Stanowi to dla klientów detalicznych udokumentowane potwierdzenie zgodności z przepisami podczas kontroli podatkowych prowadzonych przez samorządy.
Trendy rynkowe i przejście na jednorazowe vape
Polski rynek vape generuje ponad 310 mln USD obrotu gospodarczego, a popyt w różnych grupach demograficznych pozostaje stabilny. Przepisy i system podatkowy zmieniają jednak popyt rynkowy, kierując go ku określonym formatom urządzeń.
Status zakazu jednorazowych vape
Polski rząd skierował do Sejmu projekt przepisów mających na celu zakaz sprzedaży jednorazowych papierosów elektronicznych, niezależnie od zawartości nikotyny. Inicjatywa ma ograniczyć dostęp młodzieży do tych produktów i ilość odpadów z baterii. Importerzy i hurtownicy ograniczają zaangażowanie kapitału w zapasy urządzeń jednorazowych, przygotowując się na kolejne etapy procesu legislacyjnego.
Ekonomika systemów pod wielokrotnego użytku
Polski system podatkowy silnie promuje urządzenia wielokrotnego użytku. Ponieważ stała akcyza na urządzenie podnosi cenę każdego sprzętu do wapowania o 40–50 PLN, jednorazowe vape osiągają niezrównoważone cenowo poziomy detaliczne w porównaniu z urządzeniami ładowanymi. Konsumenci coraz częściej wybierają otwarte, napełnialne systemy pod, których koszt rozkłada się na wiele miesięcy użytkowania. W efekcie muszą regularnie kupować jedynie opatrzone banderolą butelki płynu o pojemności 10 ml.
Niezależnym sprzedawcom i hurtownikom poszukującym stabilnego asortymentu zgodnego z przepisami marki takie jak Stag Bar oferują uporządkowane programy obejmujące urządzenia i płyny, dostosowane do europejskich standardów rynkowych. Współpraca ze sprawdzonymi markami, które zapewniają wcześniejsze zgłoszenia w systemie EU-CEG, prawidłowe umieszczanie polskich banderol i przewidywalne łańcuchy dostaw, ogranicza ryzyko regulacyjne podczas regionalnych kontroli podatkowych.

StagBar Vape 6w1 180K jednorazowy
Stagbar 6w1 z unikalnym systemem 6 smaków i sześcioma niezależnymi cewkami mesh umożliwia przełączanie się między sześcioma wyraźnymi wariantami smaku w jednym, eleganckim urządzeniu, zapewniając niespotykane dotąd 180 000 puf.
Najczęściej zadawane pytania (FAQ)
-
Czy zagraniczny założyciel może uruchomić sklep internetowy z vape dla polskich konsumentów?
Nie. W Polsce zakazana jest bezpośrednia sprzedaż online papierosów elektronicznych i płynów do e-papierosów konsumentom. Transgraniczna sprzedaż na odległość osobom fizycznym jest nielegalna na mocy polskich przepisów dotyczących zdrowia publicznego. Firmy zagraniczne mogą prowadzić wyłącznie zweryfikowane portale sprzedaży hurtowej B2B, obsługujące zarejestrowane polskie podmioty gospodarcze.
-
Czy płyny do e-papierosów bez nikotyny są w Polsce zwolnione z akcyzy i zasad EU-CEG?
Nie. Polskie przepisy akcyzowe wyraźnie obejmują wszystkie płyny do wapowania, niezależnie od zawartości nikotyny. Shortfille, longfille i shoty smakowe bez nikotyny są objęte akcyzą w wysokości 1,44 PLN za mililitr, wymagają papierowych znaków akcyzy (banderol) i muszą być zgłoszone w systemie EU-CEG.
-
Jaki jest minimalny kapitał wymagany do utworzenia składu podatkowego w Polsce?
Rejestracja spółki wymaga kapitału w wysokości 5 000 PLN, ale utworzenie niezależnego składu podatkowego wymaga znacznego zabezpieczenia finansowego. Polskie organy podatkowe ustalają wysokość zabezpieczenia w formie gwarancji bankowej lub depozytu indywidualnie; w zależności od prognozowanej wielkości zapasów może ono wynosić nawet setki tysięcy złotych. Większość nowych podmiotów korzysta z licencjonowanych składów logistycznych prowadzonych przez firmy zewnętrzne, aby zarządzać procedurą zawieszenia poboru akcyzy.
-
Co grozi sprzedawcy, który sprzeda vape osobie poniżej 18. roku życia?
Sprzedaż osobom niepełnoletnim stanowi w Polsce poważne naruszenie przepisów administracyjnych i prawa. Placówce handlowej grożą wysokie kary finansowe, możliwość cofnięcia zezwoleń samorządowych na prowadzenie działalności oraz natychmiastowa kontrola Państwowej Inspekcji Sanitarnej (GIS).
-
Jak Polska monitoruje hurtowy obrót vape w modelu B2B?
Polska monitoruje handel hurtowy za pomocą dwóch zsynchronizowanych mechanizmów cyfrowych: Centralnego Rejestru Podmiotów Akcyzowych (CRPA), który służy do śledzenia przemieszczania towarów, oraz Krajowego Systemu e-Faktur (KSeF), który wymaga, aby wszystkie faktury hurtowe między podmiotami gospodarczymi były rozliczane za pośrednictwem Ministerstwa Finansów w ustrukturyzowanym formacie XML.
Zastrzeżenie: Informacje dotyczące przepisów zawarte w tym dokumencie służą wyłącznie celom operacyjnym i edukacyjnym i nie stanowią formalnej porady prawnej, finansowej ani podatkowej. Polskie i unijne przepisy dotyczące tytoniu i akcyzy mogą ulegać zmianom legislacyjnym, odmiennym interpretacjom sądowym oraz zmianom w praktyce organów administracyjnych. Przed zaangażowaniem kapitału w zapasy, najem lokalu lub rejestrację spółki przedsiębiorcy powinni skonsultować się z uprawnionym polskim prawnikiem i akredytowanym doradcą podatkowym. Produkty do wapowania zawierają nikotynę — silnie uzależniającą substancję chemiczną — i są przeznaczone wyłącznie dla pełnoletnich osób, które ukończyły 18 lat.







