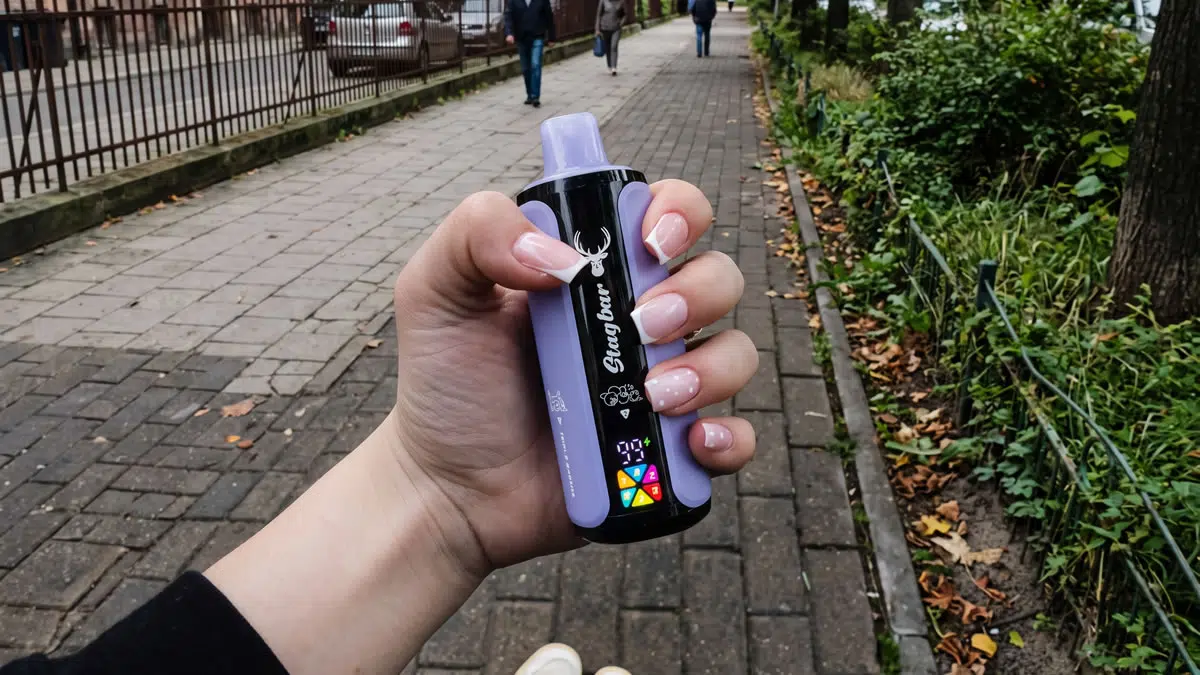
Začatie podnikania s vapovacími výrobkami v Poľsku si vyžaduje založenie spoločnosti s ručením obmedzeným (Sp. z o.o.), registráciu na účely spotrebnej dane a dodržiavanie prísneho zákazu priameho online predaja spotrebiteľom (B2C). Prevádzkovatelia sa musia vysporiadať s povinným šesťmesačným oznamovaním výrobkov cez EU-CEG, vysokou spotrebnou daňou z náplní aj zariadení a prísnymi pravidlami overovania pri kamennom maloobchodnom predaji.
- Prísny model maloobchodného predaja: Poľsko zakazuje všetok online predaj a predaj na diaľku vapovacích výrobkov konečným spotrebiteľom; maloobchodný predaj je povolený výhradne v kamenných predajniach.
- Vysoké daňové zaťaženie: Štát ukladá spotrebnú daň vo výške 1,44 PLN za mililiter na všetky e-liquidy (s nikotínom aj bez nikotínu) a zároveň paušálnu daň vo výške 40 až 50 PLN za každé zariadenie.
- Pravidlá TPD a EU-CEG: Dovozcovia musia oznámiť výrobky cez spoločnú vstupnú bránu EÚ šesť mesiacov pred uvedením na trh a dodržať limit objemu nádržky 2 ml a maximálnu koncentráciu nikotínu 20 mg/ml.
- Digitálna výnimka pre B2B: Online predaj je legálny iba medzi overenými podnikateľskými subjektmi (B2B) prostredníctvom portálov s obmedzeným prístupom, ktoré vyžadujú overenie daňového identifikačného čísla (NIP).
Poľsko uplatňuje jeden z najprísnejších rámcov na kontrolu tabaku a zdaňovanie v Európskej únii. Podnikatelia, ktorí chcú vstúpiť do poľského odvetvia vapovania, čelia prevádzkovému prostrediu formovanému prísnymi zákonmi na ochranu verejného zdravia, vysokými spotrebnými daňami a úplným zákazom elektronického obchodu určeného spotrebiteľom. Úspech na tomto trhu si vyžaduje dôkladné plánovanie štruktúry podnikania vrátane registrácie spoločnosti, daňového skladu a dodržiavania regulačných požiadaviek.
Hoci dopyt spotrebiteľov po alternatívnych systémoch dodávania nikotínu zostáva stabilný, poľský právny rámec neposkytuje priestor na neformálne podnikanie. Všetci podnikateľskí účastníci trhu – od nezávislých maloobchodných predajní až po veľkých veľkoobchodných dovozcov – podliehajú priebežnému dohľadu Národnej daňovej správy (Krajowa Administracja Skarbowa) a Štátnej hygienickej inšpekcie (Główny Inspektorat Sanitarny).
Registrácia spoločnosti a právne nastavenie podnikania
Prevádzkovanie podniku s vapovacími výrobkami si vyžaduje právnu formu, ktorá chráni zakladateľov pred osobnou zodpovednosťou za daňové záväzky. Keďže vapovacie výrobky podliehajú rozsiahlym povinnostiam v oblasti spotrebnej dane a rizikám spojeným s dodržiavaním požiadaviek na výrobky, registrácia ako fyzická osoba – samostatne zárobkovo činná osoba (Jednoosobowa Działalność Gospodarcza) vystavuje osobný majetok neprimeranému finančnému riziku.
Štandardnou právnou formou pre podnikateľov v tomto odvetví je poľská spoločnosť s ručením obmedzeným (Spółka z ograniczoną odpowiedzialnością, skrátene Sp. z o.o.). Podnikatelia môžu spoločnosť založiť online prostredníctvom portálu S24 Ministerstva spravodlivosti alebo si overiť zákonné požiadavky na stránke Biznes.gov.pl. Podrobné postupy pre zahraničných investorov uvádza aj Poľská agentúra pre investície a obchod na stránke Trade.gov.pl.
Hoci zákonom stanovené minimálne základné imanie poľskej spoločnosti Sp. z o.o. predstavuje 5 000 PLN, zahraniční zakladatelia často vkladajú 20 000 až 50 000 PLN. Komerčné banky a colné orgány pri žiadostiach o podnikanie súvisiace s nikotínom vykonávajú prísnejšie kontroly proti praniu špinavých peňazí a hodnotenia rizík. Vyššie základné imanie preto môže uľahčiť zriadenie firemných účtov.
Počas zakladania spoločnosti musia zakladatelia uviesť príslušné kódy Poľskej klasifikácie činností (PKD):
- 47.78.Z: Ostatný maloobchod v špecializovaných predajniach (povinný pre kamenné predajne s vapovacími výrobkami).
- 46.39.Z: Nešpecializovaný veľkoobchod s potravinami, nápojmi a tabakom (vyžadovaný na distribúciu B2B).
- 47.91.Z: Maloobchodný predaj prostredníctvom zásielkových obchodov alebo internetu (vyžadovaný na prevádzkovanie webovej infraštruktúry; uplatňuje sa výhradne na portály B2B).
Zákaz elektronického obchodu so spotrebiteľmi a digitálneho predaja
Hlavnou prekážkou pre nových účastníkov trhu je poľský zákon o tabakových výrobkoch a vapovacích výrobkoch, ktorý zakazuje predaj elektronických cigariet a náhradných náplní na diaľku širokej verejnosti. Tento zákaz vylučuje domáce webové obchody určené spotrebiteľom, objednávanie cez aplikácie aj cezhraničné doručovanie jednotlivcom.
Hranica maloobchodného predaja: výhradne kamenné predajne
V Poľsku sa vapovacie výrobky môžu konečným spotrebiteľom predávať iba osobne v kamenných predajniach. Predajné automaty, samoobslužné kiosky a doručovanie balíkov domov sú úplne nelegálne. Každá cezhraničná zásielka odoslaná z krajiny mimo Poľska a adresovaná jednotlivému spotrebiteľovi v Poľsku podlieha okamžitej konfiškácii colnými orgánmi a administratívnemu konaniu proti dovozcovi.
Prevádzkovanie zabezpečeného portálu B2B v súlade s predpismi
Hoci je elektronický obchod so spotrebiteľmi zakázaný, digitálny veľkoobchodný predaj medzi registrovanými podnikmi je povolený. Veľkoobchodní distribútori a dovozcovia bežne prevádzkujú digitálne portály na objednávanie s prísnymi obmedzeniami prístupu:
- Vstupné brány: Verejne prístupná domovská stránka nesmie zobrazovať obrázky výrobkov, katalógy značiek ani ceny. Musí obsahovať iba informačnú vstupnú stránku a zabezpečený prihlasovací portál.
- Overenie NIP a DPH: Potenciálni kupujúci musia pri registrácii uviesť platné poľské daňové identifikačné číslo (NIP) alebo platné identifikačné číslo pre DPH v EÚ.
- Manuálne overenie: Pred sprístupnením katalógu musia správcovia platformy v databázach poľských verejných registrov CEIDG alebo KRS overiť, že žiadateľ je aktívny podnikateľský subjekt registrovaný pod príslušnými kódmi PKD pre maloobchod alebo veľkoobchod.
- Špecializovaná logistika B2B: Veľkoobchodné zásielky nemožno doručovať do automatických balíkoboxov ani prostredníctvom bežných kuriérskych služieb pre spotrebiteľov. Musia sa prepravovať firemnou nákladnou dopravou a sprevádzať formálnymi dodacími listami pre podnikateľov (dokument WZ).
Právne riziká ďalšieho predaja na sociálnych sieťach
Neformálny sekundárny trh na sociálnych platformách – napríklad predaj medzi jednotlivcami cez skupiny na Facebooku, kanály na Telegrame alebo osobné účty – je v Poľsku prísne zakázaný. Prevádzkovanie neovereného predajného kanála porušuje zákaz predaja na diaľku, obchádza zákonné požiadavky na používanie registračnej pokladnice v maloobchode a predstavuje daňový trestný čin podľa poľského daňového trestného zákonníka, keďže ide o obchodovanie s tovarom bez spotrebnej kontrolnej známky. Sankcie zahŕňajú vysoké štátne pokuty a trestné stíhanie.
Spotrebné dane, daňové známky a daňové sklady
Spotrebná daň predstavuje najvyšší priebežný prevádzkový náklad poľských podnikov s vapovacími výrobkami. Poľsko uplatňuje spotrebnú daň na všetky e-liquidy bez ohľadu na to, či obsahujú nikotín, ako aj na samotné vapovacie zariadenia.
| Regulovaný tovar | Poľská sadzba spotrebnej dane | Požiadavky na súlad s predpismi a prevádzku |
|---|---|---|
| E-liquidy (s nikotínom) | 1,44 PLN za mililiter | Vzťahuje sa na vopred naplnené pody a 10 ml fľaštičky; vyžaduje sa papierová daňová známka (banderola). |
| E-liquidy (bez nikotínu) | 1,44 PLN za mililiter | Zahŕňa shortfily, longfily a príchuťové shoty; platia rovnaké daňové a známkové požiadavky ako pri nikotínových náplniach. |
| Vapovacie vybavenie a zariadenia | Paušálne 40 až 50 PLN za kus | Daň sa vzťahuje na opakovane použiteľné pod systémy, mody, štartovacie súpravy aj jednorazové zariadenia. |
| Miesto predaja (B2C) | Štandardná 23 % DPH uplatňovaná po spotrebnej dani | Je potrebné používať online registračnú pokladnicu (Kasa Fiskalna Online) s nepretržitým pripojením k daňovým orgánom. |
Registrácia na účely spotrebnej dane a fungovanie daňového skladu
Pred dovozom alebo naskladnením tovaru sa spoločnosti musia zaregistrovať v Centrálnom registri subjektov podliehajúcich spotrebnej dani (CRPA) prostredníctvom vládneho elektronického portálu PUESC. Vzhľadom na vysoké počiatočné náklady spojené so spotrebnou daňou využívajú veľkoobchodní prevádzkovatelia autorizovaný daňový sklad (Skład Podatkowy).
V režime pozastavenia spotrebnej dane vstupuje dovezený tovar do registrovaného skladu bez okamžitej úhrady dane. Daňová povinnosť vzniká až pri vyskladnení výrobkov na distribúciu na domácom trhu. Zriadenie vlastného daňového skladu si vyžaduje značné finančné zabezpečenie vo forme bankovej záruky alebo peňažnej zábezpeky. Začínajúci distribútori si preto zvyčajne prenajímajú priestory v existujúcich logistických zariadeniach s licenciou na skladovanie tovaru podliehajúceho spotrebnej dani.
Povinné fyzické daňové známky (banderoly)
Každá jednotlivá nádoba s e-liquidom, vopred naplnený pod a súprava vapovacieho zariadenia musia byť pred uvedením do maloobchodnej distribúcie v Poľsku označené oficiálnou papierovou spotrebnou známkou (banderola). Podnikatelia si musia tieto daňové známky vopred objednať na príslušnom regionálnom daňovom úrade. Známky sa buď zašlú zahraničnému výrobcovi, ktorý ich nalepí počas balenia, alebo sa nalepia manuálne v autorizovanom poľskom daňovom sklade pred colným odbavením.

StagBar Vape 4in1 80K Puffs Jednorazové
Stagbar 4-v-1 s kapacitou 80 000 je revolučná jednorazová e-cigareta s vysokou výdržou, ktorá v jednom zariadení kombinuje 4 príchute a 4 nezávislé mesh cievky a poskytuje priemyslovo špičkových 80 000 potiahnutí.
Súlad výrobkov s predpismi: oznamovanie podľa TPD a EU-CEG
Poľsko uplatňuje smernicu Európskej únie o tabakových výrobkoch (smernica 2014/40/EÚ) prostredníctvom vnútroštátnych právnych predpisov na ochranu verejného zdravia. Výrobcovia a dovozcovia, ktorí uvádzajú výrobky na trh pod vlastnými značkami, nesú zákonnú zodpovednosť primárneho distribútora.
Pravidlo šesťmesačného oznámenia
Každý model elektronickej cigarety, náhradná kazeta a zloženie e-liquidu sa musia predložiť spoločnej vstupnej bráne EÚ (EU-CEG) a zaregistrovať v Poľskom úrade pre chemické látky (Biuro do spraw Substancji Chemicznych). Oznámenie sa musí podať najmenej šesť mesiacov pred uvedením výrobku do komerčného predaja. Dokumentácia musí obsahovať toxikologické údaje, analýzu emisií, osvedčenia o elektrickej bezpečnosti a úplný zoznam zložiek.
Zákonom stanovené špecifikácie výrobkov
Všetky vapovacie výrobky distribuované v Poľsku musia spĺňať prísne technické obmedzenia:
- Objem nádržky: Objem nádržiek, integrovaných podov a kaziet nesmie prekročiť 2 ml.
- Koncentrácia nikotínu: Hotové e-liquidy obsahujúce nikotín nesmú prekročiť koncentráciu 20 mg/ml.
- Objem fľaštičky: Náhradné náplne s obsahom nikotínu predávané samostatne môžu mať maximálny objem 10 ml.
- Rovnaké zaobchádzanie s chemickými výrobkami: Poľské právo uplatňuje na náplne bez nikotínu rovnaký administratívny režim ako na výrobky obsahujúce nikotín. Dovozcovia musia predložiť úplné karty bezpečnostných údajov (KBÚ) a príslušne oznámiť zloženie výrobkov.
Zákazy týkajúce sa balenia, označovania a reklamy
Pravidlá marketingu v Poľsku zavádzajú úplný zákaz verejnej propagácie. Značky vapovacích výrobkov nesmú inzerovať v televízii, rozhlase, tlačených médiách, vo verejnej doprave ani na domácich online kanáloch. Sponzorovanie verejných podujatí, športových zápasov alebo akcií zameraných na mladých ľudí je nezákonné.
Na obale výrobku musí byť v poľštine uvedený úplný zoznam chemických zložiek, toxikologické upozornenia a čísla umožňujúce sledovanie šarže. Výrobky obsahujúce nikotín musia mať na obale oficiálne zdravotné upozornenie pokrývajúce najmenej 30 % dvoch najväčších plôch vonkajšieho obalu v znení: „Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.“ (Tento výrobok obsahuje nikotín, ktorý je vysoko návykovou látkou.)
Požiadavky na kamenné predajne a národný systém elektronickej fakturácie (KSeF)
Prevádzkovanie podnikania v Poľsku v súlade s predpismi si vyžaduje vybudovanie konkrétnej maloobchodnej infraštruktúry a integráciu špecializovaných účtovných systémov.
Prostredie kamennej predajne
Kamenné predajne musia dodržiavať prísne pravidlá týkajúce sa vystavenia výrobkov verejnosti. Z predajne nesmú byť smerom von viditeľné grafické zobrazenia výrobkov, podsvietené značkové prvky ani neónové nápisy. Výklady a vystavené výrobky musia byť usporiadané tak, aby ich maloletí zvonka nevideli. Mnohí predajcovia preto používajú matné okenné sklo alebo umiestňujú vitríny hlbšie v priestoroch predajne.
Predajný personál musí dodržiavať zákonnú vekovú hranicu 18 rokov a pri každom zákazníkovi, ktorý vyzerá na menej ako 26 rokov, skontrolovať platný štátom vydaný doklad totožnosti s fotografiou. Pokladničné systémy na mieste predaja musia používať online registračnú pokladnicu (Kasa Fiskalna Online), ktorá automaticky prenáša údaje o transakciách do centrálnej databázy Národnej daňovej správy (KAS).
Veľkoobchodné účtovníctvo: povinnosť používať KSeF
Veľkoobchodní distribútori B2B nesmú používať jednoduché faktúry vo formáte PDF. Poľsko vyžaduje používanie Národného systému elektronických faktúr (Krajowy System e-Faktur, skrátene KSeF). Veľkoobchodné faktúry musia byť vytvorené ako štruktúrované súbory FA_XML a odoslané priamo cez platformu Ministerstva financií.
Elektronická faktúra nadobudne platnosť až po tom, ako centrálny systém overí štruktúrovaný súbor a pridelí mu oficiálne referenčné číslo KSeF. Veľkoobchodná fakturácia musí navyše výslovne uvádzať, že domáca spotrebná daň bola uhradená pri vyskladnení tovaru z daňového skladu. Maloobchodní klienti tak získajú zdokumentovaný dôkaz o súlade s predpismi pri kontrolách miestnych daňových orgánov.
Trendy na trhu a prechod od jednorazových vapov
Poľský trh s vapovacími výrobkami predstavuje hospodársku aktivitu v hodnote viac ako 310 miliónov USD a vyznačuje sa stabilným dopytom naprieč rôznymi demografickými skupinami. Právny a daňový rámec však presúva dopyt na trhu smerom ku konkrétnym typom zariadení.
Stav zákazu jednorazových vapovacích zariadení
Poľská vláda predložila Sejmu návrh zákona, ktorého cieľom je zakázať predaj jednorazových elektronických cigariet bez ohľadu na obsah nikotínu. Iniciatíva sa zameriava na obmedzenie prístupu mladistvých a zníženie množstva plastového odpadu z batérií. Dovozcovia a veľkoobchodníci postupne znižujú svoju finančnú angažovanosť v jednorazových výrobkoch v očakávaní ďalších fáz prijímania predpisov.
Ekonomika opakovane použiteľných pod systémov
Poľský daňový systém výrazne zvýhodňuje opakovane použiteľné zariadenia. Keďže paušálna spotrebná daň z každého fyzického vapovacieho zariadenia predstavuje 40 až 50 PLN, jednorazové vapy majú v porovnaní s nabíjateľnými zariadeniami neudržateľne vysokú maloobchodnú cenu. Spotrebitelia čoraz častejšie kupujú otvorené pod systémy s možnosťou dopĺňania náplne, pri ktorých sa cena zariadenia rozloží na mesiace používania. Následne si dokupujú už len 10 ml fľaštičky e-liquidu s daňovou známkou.
Nezávislým predajcom a veľkoobchodným partnerom, ktorí hľadajú stabilný sortiment v súlade s predpismi, ponúkajú značky ako Stag Bar ucelené programy zariadení a náplní prispôsobené európskym trhovým štandardom. Spolupráca so zavedenými značkami, ktoré poskytujú predchádzajúce oznámenia EU-CEG, správne umiestnené poľské banderoly a predvídateľné dodávateľské reťazce, znižuje regulačné riziká pri regionálnych daňových kontrolách.

StagBar Vape 6v1 180K potiahnutí Jednorazové
Stagbar 6v1 so špecifickým 6-ochutnávkovým systémom a šiestimi nezávislými mesh cievkami umožňuje používateľom prepínať medzi šiestimi odlišnými chuťami v jednom elegantnom zariadení a prináša bezprecedentných 180 000 potiahnutí.
Často kladené otázky (FAQ)
-
Môže zahraničný zakladateľ spustiť online obchod s vapovacími výrobkami určený poľským spotrebiteľom?
Nie. Priamy online predaj elektronických cigariet a e-liquidov spotrebiteľom je v Poľsku zakázaný. Cezhraničné doručovanie na diaľku jednotlivým spotrebiteľom je podľa poľských právnych predpisov na ochranu verejného zdravia nezákonné. Zahraničné podniky môžu prevádzkovať iba overené veľkoobchodné portály B2B, ktoré predávajú licencovaným poľským podnikateľským subjektom.
-
Sú e-liquidy bez nikotínu v Poľsku oslobodené od spotrebnej dane a pravidiel EU-CEG?
Nie. Poľské právne predpisy o spotrebnej dani výslovne zahŕňajú všetky vapovacie náplne bez ohľadu na prítomnosť nikotínu. Shortfily, longfily a príchuťové shoty bez nikotínu podliehajú spotrebnej dani vo výške 1,44 PLN za mililiter, musia byť označené fyzickými daňovými známkami (banderolami) a musia byť zaregistrované prostredníctvom systému oznamovania EU-CEG.
-
Aký minimálny kapitál je potrebný na zriadenie daňového skladu v Poľsku?
Hoci registrácia spoločnosti vyžaduje 5 000 PLN, zriadenie vlastného daňového skladu si vyžaduje značné finančné zabezpečenie. Poľské daňové orgány stanovujú požadovanú bankovú alebo peňažnú zábezpeku individuálne; v závislosti od predpokladaného objemu zásob môže často dosahovať stovky tisíc zlotých. Väčšina nových účastníkov trhu využíva licencované logistické sklady tretích strán na správu tovaru v režime pozastavenia spotrebnej dane.
-
Čo sa stane, ak predajca predá vapovacie výrobky osobe mladšej ako 18 rokov?
Predaj maloletým predstavuje v Poľsku závažné správne a právne porušenie. Maloobchodnej prevádzke hrozia vysoké daňové pokuty, možné odňatie miestneho podnikateľského povolenia a okamžitá kontrola zo strany Štátnej hygienickej inšpekcie (GIS).
-
Ako Poľsko monitoruje veľkoobchodné transakcie s vapovacími výrobkami B2B?
Poľsko monitoruje veľkoobchodný obchod pomocou dvoch prepojených digitálnych mechanizmov: Centrálneho registra subjektov podliehajúcich spotrebnej dani (CRPA), ktorý sleduje pohyb zásob, a Národného systému elektronických faktúr (KSeF), cez ktorý sa musia všetky firemné veľkoobchodné faktúry predkladať Ministerstvu financií v štruktúrovanom formáte XML.
Upozornenie: Regulačné informácie uvedené v tomto dokumente slúžia výlučne na prevádzkové a vzdelávacie účely a nepredstavujú formálne právne, finančné ani daňové poradenstvo. Poľské a právne predpisy Európskej únie týkajúce sa tabakových výrobkov a spotrebnej dane sa môžu meniť v dôsledku legislatívnych úprav, súdnych rozhodnutí a zmien v administratívnom dohľade. Pred investovaním do zásob, nájmu alebo registrácie spoločnosti by sa podnikatelia mali poradiť s licencovaným poľským právnikom a akreditovaným daňovým poradcom. Vapovacie výrobky obsahujú nikotín, vysoko návykovú chemickú látku, a sú určené výhradne dospelým osobám, ktorých vek bol overený a ktoré dosiahli aspoň 18 rokov.







