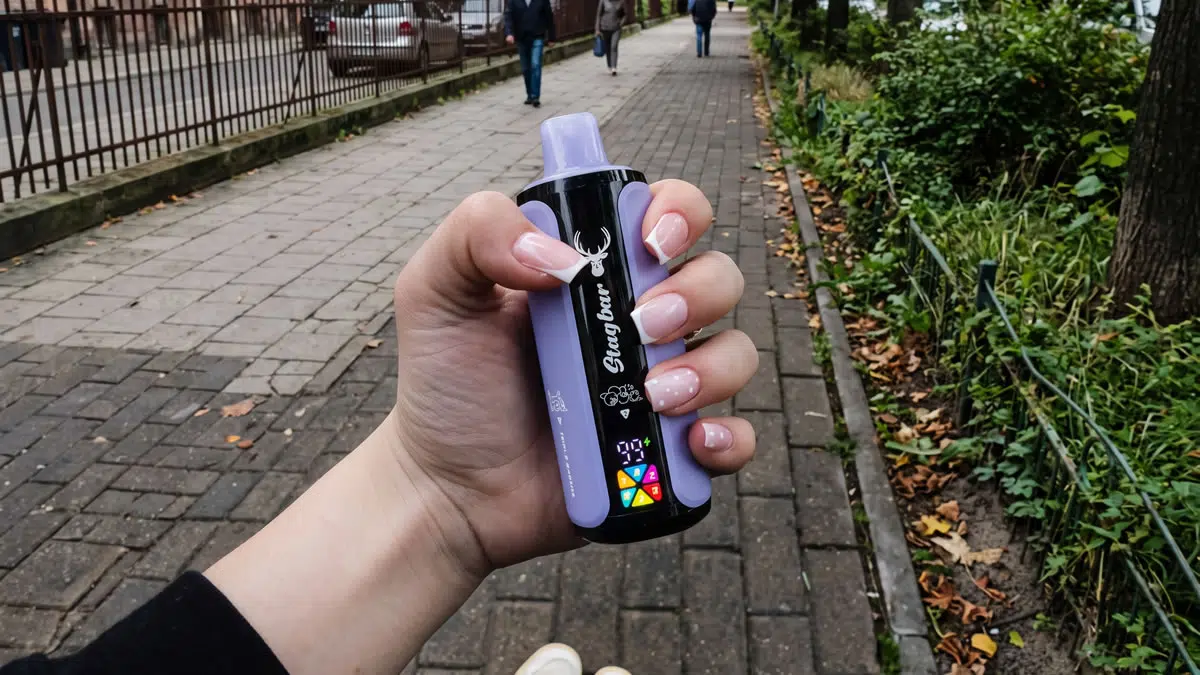
Polonya’da bir vape işletmesi kurmak için limited şirket (Sp. z o.o.) kurmak, ÖTV kayıtlarını yaptırmak ve tüketicilere doğrudan (B2C) çevrimiçi satışlara yönelik katı yasağa uymak gerekir. İşletmeciler, zorunlu altı aylık EU-CEG ürün bildirimlerini, hem e-sıvılar hem de cihazlar üzerindeki yüksek ÖTV yükümlülüklerini ve fiziksel mağazalara yönelik sıkı doğrulama prosedürlerini yönetmelidir.
- Katı Perakende Satış Modeli: Polonya’da vaping ürünlerinin son tüketicilere çevrimiçi ve uzaktan satışı tamamen yasaktır; perakende satış yalnızca fiziksel mağazalarda yapılabilir.
- ÖTV Yükü: Devlet, tüm e-sıvılardan (nikotinli ve nikotinsiz) mililitre başına 1,44 PLN ÖTV alırken, cihaz başına 40 ila 50 PLN arasında sabit bir vergi de uygular.
- TPD ve EU-CEG Kuralları: İthalatçılar, ürünleri satışa sunmadan altı ay önce EU Common Entry Gate üzerinden bildirmeli; 2 mL tank sınırına ve 20 mg/mL nikotin üst sınırına uymalıdır.
- B2B Dijital Satış İstisnası: Çevrimiçi satışlara yalnızca vergi kimlik numarası (NIP) doğrulaması gerektiren, erişimi kısıtlı portallar üzerinden doğrulanmış şirketler arasında (B2B) izin verilir.
Polonya, Avrupa Birliği’ndeki en sıkı tütün kontrolü ve vergi çerçevelerinden bazılarını uygular. Polonya vape sektörüne girmek isteyen girişimciler; katı halk sağlığı yasaları, yüksek ÖTV yükümlülükleri ve tüketiciye yönelik e-ticarete getirilen mutlak yasakla şekillenen bir faaliyet ortamıyla karşı karşıyadır. Bu pazarda başarılı olmak için şirket kuruluşu, mali antrepo ve mevzuata uyum konularında hassas bir planlama gerekir.
Alternatif nikotin alım sistemlerine yönelik tüketici talebi istikrarlı seyretse de Polonya’daki yasal çerçeve kayıt dışı faaliyetlere yer bırakmaz. Bağımsız perakende mağazalarından büyük ölçekli toptan ithalatçılara kadar tüm ticari katılımcılar, Ulusal Gelir İdaresinin (Krajowa Administracja Skarbowa) ve Devlet Sağlık Denetiminin (Główny Inspektorat Sanitarny) sürekli gözetimi altındadır.
Şirket Kuruluşu ve Yasal Yapı
Bir vape işletmesi yürütmek, kurucuları kişisel vergi yükümlülüklerinden koruyan bir şirket yapısı gerektirir. Vape ürünleri kapsamlı ÖTV yükümlülükleri ve ürün mevzuatına uyum riskleri taşıdığından, şahıs işletmesi (Jednoosobowa Działalność Gospodarcza) olarak kayıt yaptırmak kişisel varlıkları aşırı finansal riske maruz bırakır.
Ticari işletmeciler için standart şirket yapısı, Polonya limited şirketidir (Spółka z ograniczoną odpowiedzialnością veya Sp. z o.o.). İşletme sahipleri şirket kuruluşunu Adalet Bakanlığının S24 portalı üzerinden çevrimiçi olarak gerçekleştirebilir veya yasal gereklilikleri Biznes.gov.pl üzerinden inceleyebilir. Yabancı yatırımcılara yönelik ayrıntılı prosedürler Polonya Yatırım ve Ticaret Ajansının Trade.gov.pl sayfasında da açıklanmaktadır.
Polonya’da bir Sp. z o.o. şirketi için yasal asgari sermaye 5.000 PLN olsa da uluslararası kurucular genellikle 20.000 PLN ile 50.000 PLN arasında sermaye yatırır. Ticari bankalar ve gümrük idareleri, nikotinle ilişkili işletme başvurularında daha sıkı kara para aklamayı önleme ve risk değerlendirmeleri yapar; bu nedenle daha yüksek sermaye, şirket hesabı açmayı kolaylaştırabilir.
Şirket kuruluşu sırasında kurucular, Polonya Faaliyet Sınıflandırmasına (PKD) ait belirli kodları beyan etmelidir:
- 47.78.Z: İhtisas mağazalarında diğer perakende satışlar (fiziksel vape mağazaları için zorunludur).
- 46.39.Z: Gıda, içecek ve tütün ürünlerinin ihtisaslaşmamış toptan satışı (B2B dağıtım için gereklidir).
- 47.91.Z: Posta siparişi veya internet üzerinden perakende satış (web altyapısı işletmek için gereklidir; yalnızca B2B portalları için uygulanır).
Tüketiciye Yönelik E-Ticaret ve Dijital Satış Yasağı
Yeni pazara girenlerin karşılaştığı başlıca engel, elektronik sigaraların ve yeniden doldurma kaplarının halka uzaktan satışını yasaklayan Polonya Tütün ve Vaping Ürünleri Yasası’dır. Bu kısıtlama, ülkedeki tüketicilere yönelik web sitelerini, uygulama üzerinden siparişleri ve bireylere yapılan sınır ötesi teslimatları yasaklar.
Perakende Satışta Kesin Sınır: Yalnızca Fiziksel Mağazalar
Polonya’da vaping ürünlerinin son kullanıcılara ticari satışı yalnızca fiziksel mağazalarda yüz yüze gerçekleştirilebilir. Otomatlar, otomatik satış kioskları ve eve kargo teslimatları tamamen yasa dışıdır. Polonya dışından gönderilip Polonya’daki bireysel bir tüketiciye adreslenen tüm sınır ötesi gönderilere gümrük tarafından derhâl el konulur ve ithalatçı hakkında idari işlem başlatılır.
Mevzuata Uygun, Kapalı Bir B2B Portalı İşletmek
Tüketiciye yönelik e-ticaret yasak olsa da kayıtlı işletmeler arasındaki dijital toptan ticarete izin verilir. Toptan dağıtımcılar ve ithalatçılar, erişimi sıkı biçimde kısıtlanmış dijital tedarik portallarını düzenli olarak kullanır:
- Erişim Geçitleri: Herkese açık ana sayfada ürün görselleri, marka katalogları veya fiyatlar yer almamalıdır. Sayfa yalnızca bilgilendirici bir açılış sayfası ve güvenli bir giriş portalından oluşmalıdır.
- NIP ve KDV Doğrulaması: Potansiyel alıcılar, kayıt sırasında geçerli bir Polonya Vergi Kimlik Numarası (NIP) veya geçerli bir AB KDV numarası sunmalıdır.
- Manuel Doğrulama: Platform yöneticileri, katalog erişimi vermeden önce başvuru sahibinin Polonya CEIDG veya KRS kamu veri tabanlarını kullanarak ilgili perakende ya da toptan satış PKD kodları altında kayıtlı, faal bir ticari işletme olduğunu doğrulamalıdır.
- B2B’ye Özel Lojistik: Toptan teslimatlarda otomatik kargo dolapları veya standart tüketici kuryeleri kullanılamaz. Gönderiler, resmî Mal Teslim İrsaliyeleri (dokument WZ) eşliğinde kurumsal yük taşımacılığıyla gönderilmelidir.
Sosyal Medya Üzerinden Yeniden Satışın Yasal Riski
Facebook grupları, Telegram kanalları veya kişisel hesaplar üzerinden kişiler arası satış gibi sosyal platformlardaki kayıt dışı ikincil pazar faaliyetleri Polonya’da kesinlikle yasa dışıdır. Doğrulanmamış bir satış kanalı işletmek, uzaktan satış yasağını ihlal eder, yasal perakende satış yazar kasa yükümlülüklerini aşar ve bandrolsüz ÖTV’ye tabi ürünlerin ticaretini yapmak suretiyle Polonya Mali Ceza Kanunu kapsamında vergi suçu oluşturur. Cezalar arasında yüksek devlet para cezaları ve cezai kovuşturma bulunur.
ÖTV Yükümlülükleri, Vergi Bandrolleri ve Mali Antrepo
ÖTV, Polonya’daki vape işletmelerinin devam eden en yüksek işletme maliyetidir. Polonya, nikotin içersin ya da içermesin tüm e-sıvıların yanı sıra fiziksel vaping donanımlarına da ÖTV uygular.
| Vergiye Tabi Ürün | Polonya ÖTV Oranı | Uyum ve Operasyonel Gereklilikler |
|---|---|---|
| E-Sıvılar (Nikotinli) | Mililitre başına 1,44 PLN | Önceden doldurulmuş podlar ve 10 mL şişeler için geçerlidir; fiziksel kâğıt vergi bandrolü (banderole) gerektirir. |
| E-Sıvılar (Nikotin İçermeyen) | Mililitre başına 1,44 PLN | Shortfill, longfill ve aroma shot ürünlerini kapsar; vergi ve bandrol gereklilikleri nikotinli e-sıvılarla aynıdır. |
| Vaping Donanımı ve Cihazlar | Birim başına sabit 40 ila 50 PLN | Yeniden kullanılabilir pod sistemleri, modlar, başlangıç kitleri ve tek kullanımlık cihazlar üzerinden alınır. |
| Satış Noktası (B2C) | ÖTV sonrasında standart %23 KDV uygulanır | Vergi idarelerine sürekli bağlantı sağlayan çevrimiçi bir mali yazar kasa (Kasa Fiskalna Online) kullanılmalıdır. |
ÖTV Kaydı ve Antrepo İşleyişi
Şirketler, stok ithal etmeden veya depolamadan önce devletin elektronik PUESC portalı üzerinden Merkezi ÖTV Mükellefleri Siciline (CRPA) kaydolmalıdır. ÖTV yükümlülüğü yüksek başlangıç maliyetleri doğurduğundan, toptan satış işletmecileri yetkili bir ÖTV Antreposu (Skład Podatkowy) kullanır.
ÖTV erteleme düzenlemesi kapsamında ithal ürünler, vergi hemen ödenmeden kayıtlı antrepoya girer. Vergi yükümlülüğü yalnızca ürünler yurt içi dağıtım için antrepodan çıkarıldığında doğar. Bağımsız bir ÖTV antreposu kurmak, banka teminatı veya nakit depozito şeklinde önemli bir mali güvence gerektirir. Bu nedenle yeni faaliyete başlayan dağıtımcılar genellikle mevcut, üçüncü taraflarca işletilen lisanslı ÖTV lojistik tesislerinde alan kiralar.
Zorunlu Fiziksel Vergi Bandrolleri (Banderole)
Her bir e-sıvı kabı, önceden doldurulmuş pod ve donanım kiti, Polonya perakende kanallarına girmeden önce resmî kâğıt ÖTV bandrolü (banderola) taşımalıdır. İşletmeciler bu vergi bandrollerini önceden bölgesel vergi dairesinden sipariş etmelidir. Bandroller, ambalajlama sırasında yapıştırılmak üzere yurt dışındaki üreticiye gönderilir veya gümrük işlemleri tamamlanmadan önce yetkili bir Polonya ÖTV antreposunda elle uygulanır.

StagBar Vape 4in1 80K Puf Tek Kullanımlık
Stagbar 4’ü 1 arada 80.000, tek bir cihazda 4 aroma ve 4 bağımsız mesh bobin sunan, yüksek kapasiteli devrim niteliğinde bir tek kullanımlık üründür ve sektörde lider 80.000 puff performansı sağlar.
Ürün Mevzuatına Uyum: TPD ve EU-CEG Bildirimleri
Polonya, Avrupa Birliği Tütün Ürünleri Direktifi’ni (2014/40/AB sayılı Direktif) ulusal halk sağlığı mevzuatı aracılığıyla uygular. Ürünleri kendi markaları altında piyasaya süren üreticiler ve ithalatçılar, birincil dağıtıcıların yasal sorumluluklarını üstlenir.
Altı Aylık Bildirim Kuralı
Her elektronik sigara modeli, yedek kartuş ve e-sıvı formülasyonu EU Common Entry Gate’e (EU-CEG) sunulmalı ve Polonya Kimyasal Maddeler Bürosuna (Biuro do spraw Substancji Chemicznych) kaydedilmelidir. Başvurular, ürün ticari satışa sunulmadan en az altı ay önce yapılmalıdır. Belgeler; toksikolojik verileri, emisyon analizini, elektrik güvenliği sertifikalarını ve bileşenlerin eksiksiz beyanını içermelidir.
Yasal Ürün Özellikleri
Polonya’da dağıtılan tüm vaping ürünleri katı teknik sınırlara uymalıdır:
- Tank Kapasitesi: Tankların, entegre podların ve kartuşların kapasitesi en fazla 2 mL olmalıdır.
- Nikotin Oranı: Nikotin içeren hazır e-sıvıların nikotin oranı 20 mg/mL’yi aşamaz.
- Şişe Hacmi: Ayrı olarak satılan nikotinli dolum kapları en fazla 10 mL olabilir.
- Kimyasal Ürünlerde Eşit Uygulama: Polonya yasaları, nikotinsiz e-sıvıları da nikotin içeren ürünlerle aynı idari düzenlemelere tabi tutar. İthalatçılar, formülasyonları uygun şekilde bildirmenin yanı sıra eksiksiz Güvenlik Bilgi Formları (SDS) sunmalıdır.
Ambalaj, Etiketleme ve Reklam Yasakları
Polonya’daki pazarlama düzenlemeleri, halka yönelik tanıtımları tamamen yasaklar. Vape markaları televizyon, radyo, basılı medya, toplu taşıma veya ülke içindeki çevrimiçi kanallarda reklam veremez. Halka açık etkinliklere, spor karşılaşmalarına veya gençlere yönelik organizasyonlara sponsor olmak da yasa dışıdır.
Ürün ambalajlarının tamamı Lehçe basılmalı; tüm kimyasal bileşenler, toksikolojik uyarılar ve parti izlenebilirlik numaraları listelenmelidir. Nikotin içeren ürünlerin dış ambalajındaki en geniş iki yüzeyin en az %30’unu kaplayan resmî sağlık uyarısı şu ifadeyi taşımalıdır: “Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.” (Bu ürün, hızla bağımlılığa neden olan nikotin içerir.)
Fiziksel Mağaza Standartları ve Ulusal E-Fatura Sistemi (KSeF)
Polonya’da mevzuata uygun bir iş modeli yürütmek, belirli perakende altyapısının kurulmasını ve özel muhasebe sistemlerinin entegre edilmesini gerektirir.
Fiziksel Perakende Satış Ortamı
Fiziksel mağazalar, kamusal alanda görünürlüğe ilişkin katı sınırlara uymalıdır. Perakende satış yerlerinde dışarıdan görülebilen ürün görselleri, ışıklı marka tabelaları veya yoldan geçenlerin görebileceği neon tabelalar bulunmamalıdır. Mağaza vitrinleri, dışarıdaki reşit olmayanların içerideki ürünleri göremeyeceği şekilde düzenlenmelidir. Bu nedenle birçok mağaza sahibi buzlu cam kullanır veya teşhir vitrinlerini mağazanın iç kısımlarına yerleştirir.
Satış personeli, 26 yaşından küçük görünen müşterilerin geçerli, devlet tarafından verilmiş fotoğraflı kimlik belgelerini kontrol ederek yasal satın alma yaşı olan 18’i uygulamalıdır. Satış noktalarındaki yazar kasalar, işlem fişi verilerini otomatik olarak Ulusal Gelir İdaresinin (KAS) merkezî veri tabanına ileten çevrimiçi bir mali yazar kasa (Kasa Fiskalna Online) kullanmalıdır.
Toptan Satış Muhasebesi: KSeF Zorunluluğu
B2B toptan dağıtımcıların basit PDF faturalar kullanması yasaktır. Polonya, Ulusal E-Fatura Sistemine (Krajowy System e-Faktur veya KSeF) katılımı zorunlu tutar. Toptan satış faturaları, yapılandırılmış FA_XML dosyaları biçiminde düzenlenmeli ve doğrudan Maliye Bakanlığının platformu üzerinden iletilmelidir.
Elektronik fatura, merkezî sistem yapılandırılmış dosyayı doğrulayıp resmî bir KSeF referans numarası atadıktan sonra geçerli hâle gelir. Ayrıca toptan satış faturalarında, ürünlerin ÖTV antreposundan çıkarılması sırasında yurt içi ÖTV yükümlülüklerinin ödendiği açıkça belirtilmelidir. Böylece perakende müşterilerine belediye vergi denetimleri sırasında sunabilecekleri belgeli uyum kanıtı sağlanır.
Pazar Trendleri ve Tek Kullanımlık Vape Ürünlerinden Geçiş
Polonya vaping pazarı, farklı demografik gruplardan gelen istikrarlı taleple 310 milyon doların üzerinde ekonomik faaliyet yaratmaktadır. Ancak yasal ve mali çerçeve, pazar talebini belirli cihaz formatlarına yönlendirmektedir.
Tek Kullanımlık Vape Yasağının Durumu
Polonya hükümeti, nikotin içeriğinden bağımsız olarak tek kullanımlık elektronik sigaraların satışını yasaklamayı amaçlayan yasa tasarısını Sejm’den geçirmiştir. Bu girişim, gençlerin ürünlere erişimini ve plastik pil atıklarını hedef almaktadır. İthalatçılar ve toptancılar, düzenleyici sürecin son aşamalarını beklerken tek kullanımlık ürün stoklarına yönelik sermaye riskini azaltmaktadır.
Yeniden Kullanılabilir Pod Sistemlerinin Ekonomisi
Polonya’nın vergi yapısı, çok kullanımlı donanımları güçlü biçimde teşvik eder. Sabit cihaz ÖTV’si her fiziksel buharlaştırma cihazına 40 ila 50 PLN eklediğinden, tek kullanımlık ürünlerin perakende fiyatları şarj edilebilir donanımlara kıyasla sürdürülemez ölçüde yükselir. Tüketiciler, cihaz maliyetinin kullanım aylarına yayıldığı, yeniden doldurulabilir açık pod sistemlerini giderek daha fazla tercih eder; böylece müşteriler yalnızca düzenli olarak satın aldıkları, bandrollü 10 mL e-sıvı şişelerinin ücretini öder.
İstikrarlı ve mevzuata uygun ürün tedarik hatları arayan bağımsız bayiler ve kurumsal toptancılar için Stag Bar gibi markalar, Avrupa pazarı standartlarına uygun, yapılandırılmış donanım ve e-sıvı programları sunar. Önceden EU-CEG bildirimi yapılmış ürün belgeleri, Polonya mevzuatına uygun bandrol uygulaması ve öngörülebilir tedarik zincirleri sunan köklü markalarla iş ortaklığı yapmak, bölgesel vergi denetimleri sırasında mevzuata uyum riskini azaltır.

StagBar Vape 6’sı bir arada 180K Puf Disposable
Eşsiz 6 aromalı sistemi ve altı bağımsız mesh bobiniyle Stagbar 6’sı bir arada, kullanıcıların tek şık gövdede altı farklı tada arasında geçiş yapmasına olanak tanır; benzeri görülmemiş 180.000 puf sunar.
Sıkça Sorulan Sorular (SSS)
-
Uluslararası bir kurucu, Polonyalı tüketicilere satış yapan çevrimiçi bir vape mağazası açabilir mi?
Hayır. Elektronik sigaraların ve e-sıvıların tüketiciye doğrudan çevrimiçi satışı Polonya’da yasaktır. Bireysel tüketicilere yapılan sınır ötesi uzaktan teslimatlar, Polonya halk sağlığı mevzuatı kapsamında yasa dışıdır. Uluslararası işletmeler yalnızca lisanslı Polonya ticari kuruluşlarına satış yapan, doğrulanmış B2B toptan satış portalları üzerinden faaliyet gösterebilir.
-
Polonya’da nikotinsiz e-sıvılar ÖTV’den ve EU-CEG kurallarından muaf mıdır?
Hayır. Polonya ÖTV mevzuatı, nikotin içeriğinden bağımsız olarak tüm vaping sıvılarını açıkça kapsar. Nikotinsiz shortfill, longfill ve aroma shot ürünlerinden mililitre başına 1,44 PLN ÖTV alınır; bu ürünler için fiziksel vergi bandrolü (banderole) gerekir ve EU-CEG bildirim sistemi üzerinden kayıt yapılmalıdır.
-
Polonya’da ÖTV antreposu kurmak için gereken asgari sermaye nedir?
Şirket kuruluşu için 5.000 PLN sermaye gerekirken, bağımsız bir ÖTV antreposu kurmak önemli bir mali güvence gerektirir. Polonya vergi idareleri banka veya nakit teminat gerekliliklerini duruma göre belirler; öngörülen stok hacmine bağlı olarak bu tutar çoğu zaman yüz binlerce zlotiye ulaşır. Yeni pazara girenlerin çoğu, ÖTV ertelemesini yönetmek için lisanslı üçüncü taraf lojistik antrepolarını kullanır.
-
Bir perakendeci 18 yaşından küçük bir kişiye vape ürünü satarsa ne olur?
Reşit olmayanlara satış yapmak Polonya’da ağır bir idari ve yasal ihlaldir. Perakende işletmesi yüksek mali para cezalarıyla, belediye işletme izinlerinin iptal edilmesi riskiyle ve Devlet Sağlık Denetimi (GIS) tarafından derhâl incelemeye alınmakla karşı karşıya kalır.
-
Polonya, B2B vape toptan satış işlemlerini nasıl denetler?
Polonya, toptan ticareti birbiriyle eşgüdümlü iki dijital mekanizma aracılığıyla denetler: Stok hareketlerini izleyen Merkezi ÖTV Mükellefleri Sicili (CRPA) ve tüm kurumsal toptan satış faturalarının yapılandırılmış XML biçiminde Maliye Bakanlığı üzerinden onaylanmasını zorunlu kılan Ulusal E-Fatura Sistemi (KSeF).
Yasal Uyarı: Bu belgedeki mevzuat bilgileri yalnızca operasyonel ve eğitim amaçlarıyla sunulmuştur; resmî hukuk, finans veya vergi danışmanlığı niteliği taşımaz. Polonya ve Avrupa Birliği tütün ve ÖTV mevzuatında yasal değişiklikler, yargı yorumları ve idari uygulama değişiklikleri yapılabilir. İşletmeciler; stok, kira veya şirket kaydı için sermaye taahhüdünde bulunmadan önce Polonya’da lisanslı bir avukata ve yetkili bir vergi danışmanına başvurmalıdır. Vaping ürünleri, bağımlılık yapma potansiyeli yüksek bir kimyasal madde olan nikotin içerir ve yalnızca 18 yaşını doldurmuş, yaşı doğrulanmış yetişkinlerin kullanımına kesin olarak sınırlıdır.







