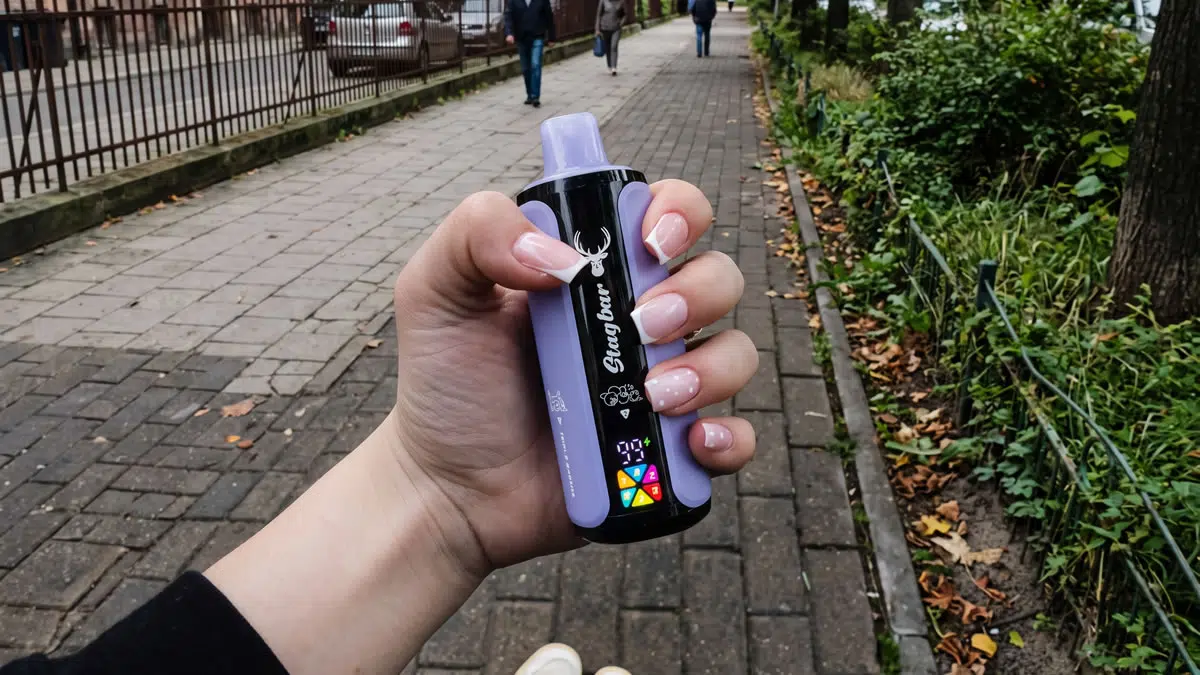
Per avviare un’attività di vape in Polonia è necessario costituire una società a responsabilità limitata (Sp. z o.o.), ottenere le registrazioni fiscali per le accise e rispettare il rigoroso divieto di vendita online diretta ai consumatori (B2C). Gli operatori devono gestire le notifiche obbligatorie dei prodotti tramite EU-CEG con sei mesi di anticipo, le elevate accise applicate sia ai liquidi sia ai dispositivi e le rigide procedure di verifica per la vendita al dettaglio nei negozi fisici.
- Rigido modello di vendita al dettaglio: in Polonia è vietata qualsiasi vendita online o a distanza di prodotti da svapo ai consumatori finali; la vendita al dettaglio è consentita esclusivamente nei punti vendita fisici.
- Oneri fiscali sulle accise: lo Stato applica un’accisa di 1,44 PLN per millilitro a tutti gli e-liquid, con e senza nicotina, oltre a un’imposta fissa da 40 a 50 PLN per dispositivo.
- Norme TPD ed EU-CEG: gli importatori devono notificare i prodotti tramite il Portale comune di notifica dell’UE sei mesi prima della vendita, rispettando il limite di 2 ml per il serbatoio e la concentrazione massima di nicotina di 20 mg/ml.
- Deroga digitale B2B: le vendite online sono legali solo tra aziende verificate (B2B), tramite portali ad accesso riservato che richiedono la verifica del codice fiscale (NIP).
La Polonia applica alcuni dei quadri normativi e fiscali sul controllo del tabacco più rigorosi dell’Unione europea. Gli imprenditori che intendono entrare nel settore polacco del vape devono affrontare un contesto operativo caratterizzato da severe leggi di salute pubblica, elevate accise e un divieto assoluto di e-commerce rivolto ai consumatori. Per avere successo in questo mercato è necessaria un’attenta pianificazione strutturale, che includa la registrazione societaria, il deposito fiscale e la conformità normativa.
Sebbene la domanda dei consumatori di sistemi alternativi per la somministrazione di nicotina rimanga stabile, il quadro normativo polacco non lascia spazio a operazioni informali. Tutti gli operatori commerciali, dai negozi indipendenti ai grandi importatori all’ingrosso, sono sottoposti alla costante supervisione dell’Amministrazione nazionale delle entrate (Krajowa Administracja Skarbowa) e dell’Ispettorato sanitario nazionale (Główny Inspektorat Sanitarny).
Registrazione societaria e costituzione dell’impresa
Per gestire un’attività nel settore del vape è necessaria una struttura societaria che protegga i fondatori dalla responsabilità fiscale personale. Poiché i prodotti da svapo sono soggetti a numerosi obblighi in materia di accise e a rischi di non conformità, registrarsi come ditta individuale (Jednoosobowa Działalność Gospodarcza) espone il patrimonio personale a rischi finanziari eccessivi.
La forma societaria standard per gli operatori commerciali è la società polacca a responsabilità limitata (Spółka z ograniczoną odpowiedzialnością, o Sp. z o.o.). Gli imprenditori possono costituire la società online tramite il portale S24 del Ministero della Giustizia oppure consultare i requisiti di legge sul sito Biznes.gov.pl. Le procedure dettagliate per gli investitori stranieri sono disponibili anche sul sito dell’Agenzia polacca per gli investimenti e il commercio, Trade.gov.pl.
Sebbene il capitale sociale minimo previsto dalla legge per una Sp. z o.o. polacca sia di 5.000 PLN, i fondatori internazionali spesso versano tra 20.000 e 50.000 PLN. Le banche commerciali e le agenzie doganali sottopongono le richieste di apertura di attività legate alla nicotina a controlli rafforzati antiriciclaggio e a valutazioni del rischio; una capitalizzazione più elevata può quindi facilitare l’apertura di conti aziendali.
Durante la costituzione della società, i fondatori devono dichiarare specifici codici PKD (Classificazione polacca delle attività):
- 47.78.Z: commercio al dettaglio di altri prodotti in negozi specializzati (obbligatorio per i negozi fisici di vape).
- 46.39.Z: commercio all’ingrosso non specializzato di prodotti alimentari, bevande e tabacco (necessario per la distribuzione B2B).
- 47.91.Z: commercio al dettaglio per corrispondenza o via Internet (necessario per gestire infrastrutture web, applicato esclusivamente ai portali B2B).
Il divieto di e-commerce B2C e di vendita digitale
Il principale ostacolo per i nuovi operatori è la legge polacca sui prodotti del tabacco e da svapo, che vieta la vendita a distanza di sigarette elettroniche e contenitori di ricarica al pubblico. Questa restrizione esclude i siti web nazionali rivolti ai consumatori, gli ordini tramite app e le consegne transfrontaliere a privati.
Il limite invalicabile per la vendita al dettaglio: solo negozi fisici
In Polonia, la vendita commerciale di prodotti da svapo agli utenti finali può avvenire esclusivamente di persona, presso punti vendita fisici. Distributori automatici, chioschi automatizzati e consegne di pacchi a domicilio sono del tutto illegali. Qualsiasi spedizione transfrontaliera proveniente dall’estero e destinata a un consumatore privato in Polonia è soggetta a confisca immediata da parte della dogana e all’avvio di procedimenti amministrativi nei confronti dell’importatore.
Gestire un portale B2B riservato e conforme
Sebbene l’e-commerce rivolto ai consumatori sia vietato, il commercio digitale all’ingrosso è consentito tra imprese registrate. Distributori all’ingrosso e importatori gestiscono abitualmente portali digitali per gli acquisti, soggetti a rigide restrizioni di accesso:
- Accesso ai portali: la homepage pubblica non deve mostrare immagini dei prodotti, cataloghi di marchi o prezzi. Deve contenere esclusivamente una pagina informativa e un portale di accesso sicuro.
- Autenticazione NIP e IVA: durante la registrazione, i potenziali acquirenti devono fornire un numero di identificazione fiscale polacco (NIP) attivo o una partita IVA UE valida.
- Verifica manuale: prima di concedere l’accesso al catalogo, gli amministratori della piattaforma devono verificare, consultando i registri pubblici polacchi CEIDG o KRS, che il richiedente sia un’impresa attiva registrata con i codici PKD pertinenti per la vendita al dettaglio o all’ingrosso.
- Logistica B2B dedicata: le consegne all’ingrosso non possono essere effettuate tramite armadietti automatici per pacchi o corrieri standard per i consumatori. Le spedizioni devono avvenire tramite trasporto merci aziendale e includere documenti di consegna ufficiali (dokument WZ).
I rischi legali della rivendita sui social media
I mercati secondari informali sulle piattaforme social, come le vendite tra privati tramite gruppi Facebook, canali Telegram o account personali, sono severamente vietati in Polonia. Gestire un canale di vendita non verificato viola il divieto di vendita a distanza, elude gli obblighi di legge relativi ai registratori di cassa per la vendita al dettaglio e costituisce un reato fiscale ai sensi del Codice penale fiscale polacco, poiché comporta la commercializzazione di prodotti soggetti ad accisa privi di contrassegno. Le sanzioni includono multe statali considerevoli e procedimenti penali.
Accise, contrassegni fiscali e depositi fiscali
La tassazione sulle accise rappresenta il principale costo operativo ricorrente per le imprese polacche del settore vape. La Polonia applica accise a tutti gli e-liquid, indipendentemente dal contenuto di nicotina, oltre che ai dispositivi fisici per lo svapo.
| Prodotto regolamentato | Aliquota polacca dell’accisa | Requisiti di conformità e operativi |
|---|---|---|
| E-liquid con nicotina | 1,44 PLN per millilitro | Si applica a pod precaricati e flaconi da 10 ml; è richiesto il contrassegno fiscale cartaceo (banderole). |
| E-liquid senza nicotina | 1,44 PLN per millilitro | Include shortfill, longfill e shot aromatici; si applicano gli stessi requisiti fiscali e di contrassegno previsti per i liquidi con nicotina. |
| Hardware e dispositivi da svapo | Da 40 a 50 PLN fissi per unità | L’accisa si applica ai sistemi pod riutilizzabili, alle mod, ai kit di avvio e ai dispositivi monouso usa e getta. |
| Punto vendita (B2C) | IVA standard del 23% applicata dopo l’accisa | È obbligatorio utilizzare un registratore di cassa online (Kasa Fiskalna Online) costantemente collegato alle autorità fiscali. |
Registrazione delle accise e gestione dei depositi
Prima di importare o stoccare prodotti, le aziende devono registrarsi presso il Registro centrale dei soggetti passivi d’accisa (CRPA) tramite il portale elettronico governativo PUESC. Poiché le accise comportano costi iniziali elevati, gli operatori all’ingrosso si avvalgono di un deposito fiscale autorizzato (Skład Podatkowy).
In regime di sospensione dell’accisa, le merci importate entrano nel deposito registrato senza che l’imposta debba essere versata immediatamente. L’obbligo fiscale sorge solo quando i prodotti escono dal deposito per la distribuzione sul mercato nazionale. L’apertura di un deposito fiscale indipendente richiede garanzie finanziarie ingenti, sotto forma di fideiussione bancaria o deposito in contanti. Per questo motivo, i distributori nelle fasi iniziali dell’attività affittano solitamente spazi presso strutture logistiche fiscali autorizzate gestite da terzi.
Contrassegni fiscali cartacei obbligatori (banderole)
Ogni singolo contenitore di e-liquid, pod precaricato e kit hardware deve recare un contrassegno fiscale cartaceo ufficiale (banderola) prima di poter essere immesso nei canali di vendita al dettaglio polacchi. Gli operatori devono ordinare in anticipo questi contrassegni presso l’ufficio delle imposte regionale. I contrassegni vengono inviati al produttore estero per essere applicati durante il confezionamento oppure applicati manualmente in un deposito fiscale polacco autorizzato prima dello sdoganamento.

StagBar Vape 4in1 80K Puff usa e getta
La Stagbar 4-in-1 da 80.000 è un innovativo usa e getta ad alta capacità, con 4 gusti e 4 coil mesh indipendenti in un unico dispositivo, che offre un numero di puff tra i più elevati del settore: 80.000 puff.
Conformità dei prodotti: notifiche TPD ed EU-CEG
La Polonia applica la direttiva dell’Unione europea sui prodotti del tabacco (Direttiva 2014/40/UE) attraverso la legislazione nazionale in materia di salute pubblica. I produttori e gli importatori che immettono prodotti sul mercato con il proprio marchio assumono le responsabilità di legge di un distributore primario.
Obbligo di notifica con sei mesi di anticipo
Ogni modello di sigaretta elettronica, cartuccia di ricarica e formulazione di e-liquid deve essere notificato tramite il Portale comune di notifica dell’UE (EU-CEG) e registrato presso l’Ufficio polacco per le sostanze chimiche (Biuro do spraw Substancji Chemicznych). La notifica deve essere effettuata almeno sei mesi prima della messa in vendita commerciale del prodotto. La documentazione deve includere dati tossicologici, analisi delle emissioni, certificati di sicurezza elettrica e la dichiarazione completa degli ingredienti.
Specifiche di legge dei prodotti
Tutti i prodotti da svapo distribuiti in Polonia devono rispettare rigorosi limiti tecnici:
- Capacità del serbatoio: serbatoi, pod integrati e cartucce non devono superare la capacità massima di 2 ml.
- Concentrazione di nicotina: gli e-liquid finiti contenenti nicotina non possono superare i 20 mg/ml.
- Volume dei flaconi: i contenitori di ricarica con nicotina venduti separatamente non possono superare i 10 ml.
- Parità di trattamento delle sostanze chimiche: la legge polacca assoggetta i liquidi senza nicotina allo stesso quadro amministrativo previsto per i prodotti contenenti nicotina. Gli importatori devono fornire schede di dati di sicurezza (SDS) complete e notificare le formulazioni di conseguenza.
Imballaggi, etichettatura e divieti pubblicitari
Le norme polacche in materia di marketing vietano in modo assoluto la promozione al pubblico. I marchi di vape non possono fare pubblicità in televisione, alla radio, sulla stampa, sui mezzi di trasporto pubblici o sui canali online nazionali. È vietato sponsorizzare eventi pubblici, competizioni sportive o iniziative rivolte ai giovani.
Le confezioni dei prodotti devono essere interamente redatte in polacco e riportare tutti gli ingredienti chimici, le avvertenze tossicologiche e i numeri di tracciabilità dei lotti. I prodotti contenenti nicotina devono riportare un’avvertenza sanitaria ufficiale, che occupi almeno il 30% delle due superfici più ampie dell’imballaggio esterno e reciti: “Wyrób zawiera nikotynę, która powoduje szybkie uzależnienie.” (Questo prodotto contiene nicotina, una sostanza che crea forte dipendenza).
Requisiti dei negozi fisici e fatturazione elettronica nazionale (KSeF)
Per gestire un’attività conforme in Polonia è necessario predisporre infrastrutture specifiche per la vendita al dettaglio e integrare sistemi contabili dedicati.
Ambiente di vendita al dettaglio fisico
I negozi fisici devono rispettare rigidi limiti di esposizione al pubblico. I locali non devono presentare grafiche dei prodotti rivolte verso l’esterno, insegne luminose con il marchio o neon visibili ai passanti. Gli espositori devono essere disposti in modo che i minori all’esterno non possano vedere i prodotti all’interno; molti negozianti utilizzano quindi vetri satinati o collocano le vetrine in profondità nei locali.
Il personale di vendita deve far rispettare l’età minima legale per l’acquisto, pari a 18 anni, verificando un documento d’identità ufficiale con fotografia per ogni cliente che sembri avere meno di 26 anni. Le casse dei punti vendita devono essere collegate a un registratore fiscale online (Kasa Fiskalna Online), che trasmette automaticamente i dati degli scontrini al database centrale dell’Amministrazione nazionale delle entrate (KAS).
Contabilità all’ingrosso: obbligo KSeF
I distributori all’ingrosso B2B non possono utilizzare semplici fatture PDF. In Polonia è obbligatoria la partecipazione al Sistema nazionale di fatturazione elettronica (Krajowy System e-Faktur, o KSeF). Le fatture all’ingrosso devono essere generate in file strutturati FA_XML e trasmesse direttamente tramite la piattaforma del Ministero delle Finanze.
La fattura elettronica è valida solo dopo che il sistema centrale ha convalidato il file strutturato e assegnato un numero di riferimento KSeF ufficiale. Inoltre, le fatture all’ingrosso devono dichiarare esplicitamente che le accise nazionali sono state assolta al momento dell’uscita delle merci dal deposito fiscale, fornendo ai clienti al dettaglio una prova documentale della conformità durante i controlli fiscali municipali.
Tendenze di mercato e transizione dai vape monouso
Il mercato polacco dello svapo genera un’attività economica superiore a 310 milioni di dollari, con una domanda stabile in diverse fasce demografiche. Tuttavia, il quadro normativo e fiscale sta orientando la domanda verso specifici formati di dispositivi.
Situazione del divieto dei vape monouso
Il governo polacco ha sottoposto al Sejm una proposta di legge volta a vietare la vendita di sigarette elettroniche monouso, indipendentemente dal contenuto di nicotina. L’iniziativa mira a limitare l’accesso dei giovani e a ridurre i rifiuti di batterie in plastica. In vista delle fasi normative definitive, importatori e grossisti stanno riducendo gradualmente l’esposizione finanziaria alle scorte di prodotti monouso.
La convenienza economica dei sistemi pod riutilizzabili
Il sistema fiscale polacco incentiva fortemente l’hardware riutilizzabile. Poiché l’accisa fissa sui dispositivi aggiunge da 40 a 50 PLN al costo di qualsiasi dispositivo fisico per la vaporizzazione, i vape monouso raggiungono prezzi al dettaglio insostenibilmente elevati rispetto ai dispositivi ricaricabili. I consumatori acquistano sempre più spesso sistemi pod aperti e ricaricabili, il cui costo viene ammortizzato nel corso di mesi di utilizzo; devono quindi acquistare soltanto i flaconi da 10 ml di e-liquid soggetti a contrassegno fiscale.
Per i rivenditori indipendenti e i grossisti che cercano linee di prodotti affidabili e conformi, marchi come Stag Bar offrono programmi strutturati di hardware e liquidi, studiati per gli standard del mercato europeo. Collaborare con marchi affermati che dispongono di notifiche EU-CEG già effettuate, applicano correttamente i contrassegni fiscali polacchi (banderole) e garantiscono catene di fornitura prevedibili riduce l’esposizione normativa durante i controlli fiscali regionali.

StagBar Vape 6in1 180K Puff monouso
Lo Stagbar 6-in-1 con un esclusivo sistema a 6 gusti e sei coil mesh indipendenti: questo dispositivo permette di alternare sei sapori distinti in un’unica unità elegante, offrendo un’incredibile esperienza da 180.000 puff.
Domande frequenti (FAQ)
-
Un imprenditore internazionale può aprire un negozio di vape online rivolto ai consumatori polacchi?
No. In Polonia è vietata la vendita online diretta ai consumatori di sigarette elettroniche ed e-liquid. Le consegne transfrontaliere a distanza ai consumatori privati sono illegali ai sensi delle leggi polacche sulla salute pubblica. Le aziende internazionali possono gestire esclusivamente portali B2B verificati per la vendita all’ingrosso a imprese commerciali polacche autorizzate.
-
In Polonia gli e-liquid senza nicotina sono esenti dalle accise e dalle norme EU-CEG?
No. La normativa polacca sulle accise include esplicitamente tutti i liquidi da svapo, indipendentemente dalla presenza di nicotina. Shortfill, longfill e shot aromatici senza nicotina sono soggetti a un’accisa di 1,44 PLN per millilitro, richiedono contrassegni fiscali cartacei (banderole) e devono essere registrati tramite il sistema di notifica EU-CEG.
-
Qual è il capitale minimo necessario per aprire un deposito fiscale in Polonia?
La registrazione di una società richiede 5.000 PLN, mentre l’apertura di un deposito fiscale indipendente richiede garanzie finanziarie considerevoli. Le autorità fiscali polacche stabiliscono caso per caso l’importo delle garanzie bancarie o dei depositi in contanti, che spesso raggiunge centinaia di migliaia di zloty in base al volume di scorte previsto. La maggior parte dei nuovi operatori si affida a depositi logistici autorizzati gestiti da terzi per beneficiare del regime di sospensione dell’accisa.
-
Cosa succede se un rivenditore vende vape a un minore di 18 anni?
La vendita a minori costituisce una grave violazione amministrativa e legale in Polonia. Il punto vendita rischia pesanti sanzioni fiscali, la possibile revoca delle licenze commerciali comunali e controlli operativi immediati da parte dell’Ispettorato sanitario nazionale (GIS).
-
Come controlla la Polonia le transazioni B2B all’ingrosso di vape?
La Polonia controlla il commercio all’ingrosso tramite due sistemi digitali sincronizzati: il Registro centrale dei soggetti passivi d’accisa (CRPA), che consente di tracciare la movimentazione delle scorte, e il Sistema nazionale di fatturazione elettronica (KSeF), che impone di far convalidare tutte le fatture aziendali all’ingrosso dal Ministero delle Finanze in formato XML strutturato.
Esclusione di responsabilità: le informazioni normative contenute in questo documento sono fornite esclusivamente a fini operativi e informativi e non costituiscono consulenza legale, finanziaria o fiscale. Le leggi polacche e dell’Unione europea in materia di tabacco e accise possono essere modificate da interventi legislativi, interpretazioni giudiziarie e cambiamenti nelle prassi amministrative di applicazione. Prima di investire in scorte, locazioni o registrazioni societarie, gli operatori dovrebbero consultare un avvocato abilitato in Polonia e un consulente fiscale qualificato. I prodotti da svapo contengono nicotina, una sostanza chimica che crea forte dipendenza, e sono rigorosamente riservati agli adulti di almeno 18 anni la cui età sia stata verificata.







