Poľskí malí a strední výrobcovia bijú na poplach v súvislosti s navrhovanými zmenami spotrebnej dane. Podľa nich neprimerane zaťažujú domácich výrobcov a zvýhodňujú nadnárodné tabakové koncerny. Spor sa týka zmien daňových sadzieb plánovaných na január 2027, ktoré sa odchyľujú od pôvodného fiškálneho plánu Ministerstva financií.
Predstavitelia odvetvia vyjadrili svoje obavy na konferencii vo Varšave, ktorú zorganizovalo Združenie na ochranu práv podnikateľov (STOPP) pod názvom „Spotrebná daň pre vyvolených? Kto zvýhodňuje korporácie a postihuje malé a stredné podniky“. Domáci výrobcovia tvrdia, že aktuálny návrh zákona presúva celé finančné bremeno na poľské spoločnosti vyrábajúce fľaštičkové e-liquidy, zatiaľ čo zahraničným korporáciám predávajúcim predplnené náplne, z ktorých sa väčšina vyrába v Ázii, uľahčuje vstup na trh.
Zvýšenie dane z fľaštičkových e-liquidov vyrábaných v Poľsku o 52 %
Podľa navrhovaného harmonogramu sa spotrebná daň z e-liquidov 1. januára 2027 zvýši z 1,44 PLN na 2,20 PLN za mililiter. Ide o výraznú odchýlku od predchádzajúceho prechodného plánu, ktorý počítal s postupným zvýšením na 1,80 PLN za mililiter.
Ešte pred dva a pol rokom bola sadzba dane 0,55 PLN za mililiter. Navrhovaná zmena znamená, že samotná spotrebná daň z bežnej 10 ml fľaštičky dosiahne 22 PLN, bez započítania štandardnej dane z pridanej hodnoty a maloobchodných marží.
Krzysztof Rutkowski, odborník na spotrebné dane z právnickej kancelárie KDCP Tax Law Firm, upozornil na prevádzkové problémy, ktorým čelia domáce spoločnosti:
„Odvetvie sa už pripravovalo na zvýšenie z 1,44 PLN na 1,80 PLN. Spoločnosti tomu prispôsobili celé podnikanie vrátane výpočtov záruk, maloobchodných zmlúv a obstarávania surovín. Zrazu bude zvýšenie oveľa vyššie.“
Rutkowski vypočítal, že táto úprava predstavuje zvýšenie dane o viac ako 52 %. Okrem zvýšenia cien produktov v predaji núti táto zmena prevádzkovateľov skladov výrazne navýšiť finančné záruky, čím viaže kapitál v bankových alebo poistných zábezpekách v období vysokých nákladov na financovanie.
Daňové rozdiely: fľaštičkové e-liquidy verzus dovážané pody
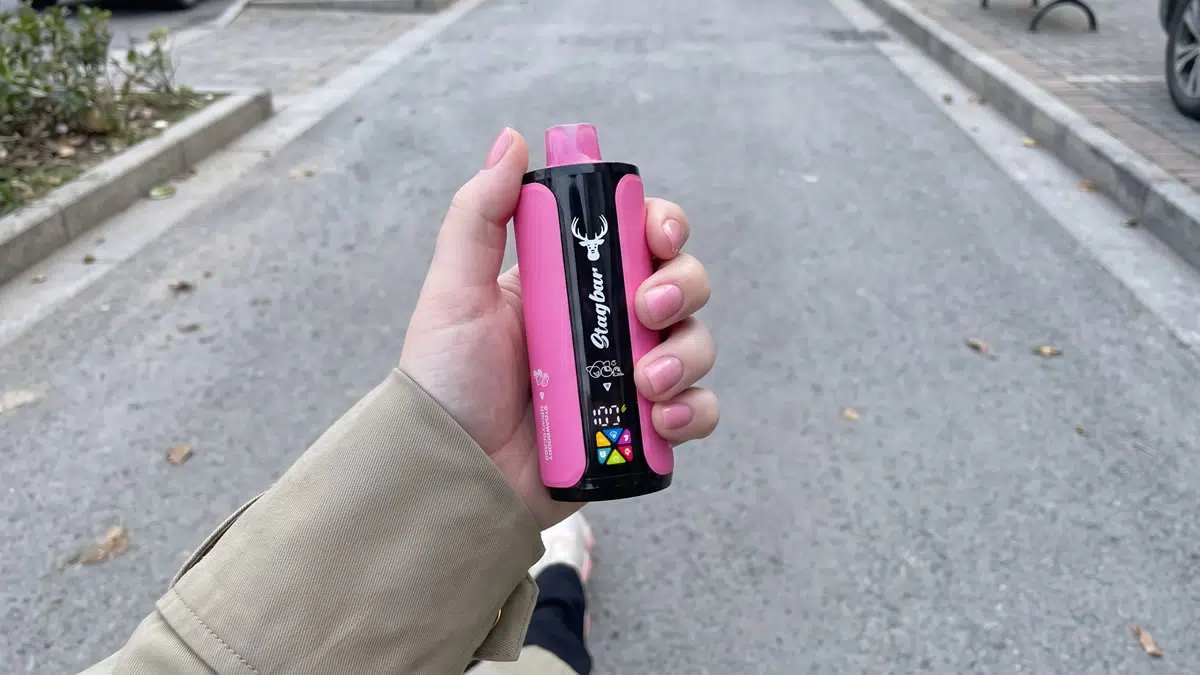
Hlavným predmetom sporu je rozdiel v daňovom zaobchádzaní s e-liquidmi vo fľaštičkách určenými do otvorených systémov a predplnenými podmi do uzavretých systémov. Súčasné poľské predpisy ukladajú spotrebnú daň 40 PLN za kus na predplnené náplne, ak sa považujú za osobitne určené vapovacie zariadenia. Pripravovaný návrh mení zákonnú definíciu elektronickej cigarety tak, aby náplne nezahŕňala, a daň sa tak bude vzťahovať výlučne na objem e-liquidu v nich obsiahnutý.
Keďže predplnené pody obsahujú malé množstvo e-liquidu, často 2 ml alebo menej, zrušením jednotkovej dane 40 PLN sa ich celková daňová povinnosť zníži približne o 90 %. Výrobcovia e-liquidov pre otvorené systémy naopak budú musieť platiť 2,20 PLN za mililiter bez možnosti uplatniť si odpočty.
| Kategória produktu | Súčasná štruktúra daní | Navrhovaný režim (2027) | Vplyv na trh |
|---|---|---|---|
| Fľaštičkové e-liquidy (10 ml) | 1,44 PLN / ml (14,40 PLN / fľaštička) | 2,20 PLN / ml (22,00 PLN / fľaštička) | Zvýšenie dane o 52,7 % pre domácich výrobcov |
| Predplnené pody (náplne) | Daň zo zariadenia 40,00 PLN + daň z e-liquidu | Len spotrebná daň z e-liquidu (bez dane zo zariadenia) | Zníženie celkovej daňovej povinnosti až o 90 % |
Rutkowski zhrnul rozdiely v regulácii: „Uľahčujeme podmienky globálnym korporáciám, zatiaľ čo domácim výrobcom e-liquidov uťahujeme skrutky. Fľaštičkové e-liquidy predstavujú domáci poľský kapitál, kým pody predávajú predovšetkým nadnárodné tabakové koncerny.“
Rozmach čierneho trhu a cezhraničné nákupy
Poľskí podnikatelia varujú, že nadmerné daňové zaťaženie nasmeruje spotrebiteľov priamo k nelegálnemu predaju. Na rozdiel od palív či alkoholu si e-liquidy nevyžadujú priemyselné destilačné zariadenia. Suroviny sú naďalej dostupné, preto sa domáca výroba a nepovolená distribúcia ťažko kontrolujú.
Podľa odhadov, ktoré STOPP predstavilo na konferencii, už nelegálny predaj tvorí približne 58 % poľského trhu s vapovacími produktmi. Podnikatelia poukazujú na hodnotenia vplyvov regulácie vypracované Ministerstvom financií, podľa ktorých po zavedení vyšších sadzieb klesne legálny predaj o ďalších 25 %.
Rutkowski odhadol, že čistý prínos zvýšenia dane z e-liquidov pre štátny rozpočet by mohol dosiahnuť len 60 miliónov PLN ročne namiesto predpokladaných 200 miliónov PLN, keďže spotrebitelia prejdú k nelicencovaným internetovým predajcom alebo k cezhraničným nákupom v susedných krajinách, ako sú Nemecko, Česko a Slovensko, kde sú daňové sadzby nižšie.
Kampaň za prezidentské veto a poplatky za testovanie produktov
Odpor vyústil do oficiálnej výzvy adresovanej prezidentovi Poľska. Petíciu podpísalo 141 podnikateľských subjektov zastupujúcich poľský sektor malých a stredných podnikov, ako aj 119 980 ľudí vlastnoručne a viac ako 4 000 ľudí elektronicky.
Petícia sa týka zmien spotrebnej dane aj samostatného návrhu Ministerstva zdravotníctva (parlamentná tlač č. 2362). Návrh rezortu zdravotníctva zavádza povinný poplatok za testovanie vo výške takmer 18 000 PLN za každú samostatnú produktovú položku. Pre poľských výrobcov s rozsiahlym sortimentom, ktorý v priemere zahŕňa 200 jednotlivých SKU, by náklady na testovanie zhody mohli dosiahnuť až 3,6 milióna PLN na jednu spoločnosť.
Piotr Zieliński, prezident STOPP, uviedol, že domáce podniky nedokážu zvládnuť meniace sa legislatívne pravidlá spolu s neprimerane vysokými nákladmi na testovanie. Poľskí výrobcovia tvrdia, že bez zásahu prezidenta regulačný balík rozloží domáce výrobné siete v prospech zahraničných dodávateľských reťazcov.







