Польські малі та середні виробники б’ють на сполох через запропоновані зміни до акцизного податку, які, на їхню думку, непропорційно обтяжують вітчизняних виробників і водночас створюють переваги для міжнародних тютюнових гігантів. Суперечка стосується запланованого на січень 2027 року перегляду ставок податку, що відхиляється від початкової фіскальної дорожньої карти Міністерства фінансів.
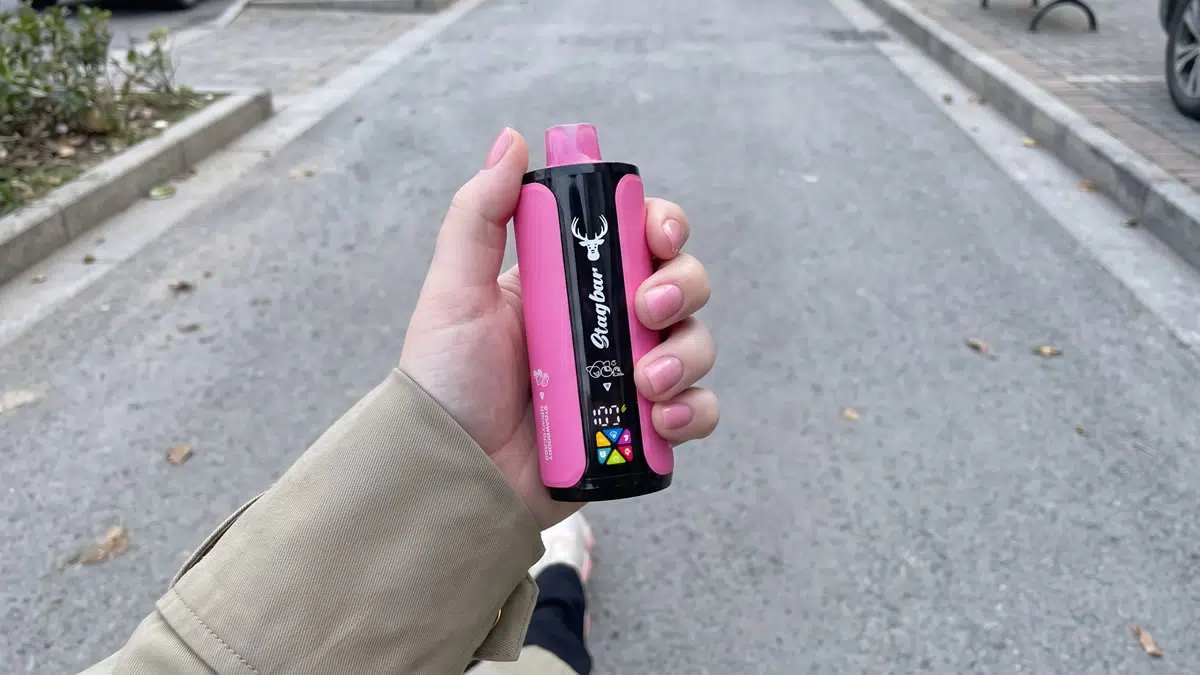
Представники галузі висловили занепокоєння на конференції у Варшаві, організованій Асоціацією захисту прав підприємців (STOPP) під назвою «Акцизний податок для обраних? Хто віддає перевагу корпораціям і завдає удару по МСП». Вітчизняні виробники стверджують, що чинна редакція законопроєкту перекладає весь фінансовий тягар на польські підприємства, які виготовляють рідини для вейпів у флаконах, водночас полегшуючи вихід на ринок для іноземних корпорацій, що продають попередньо заправлені картриджі, вироблені переважно в Азії.
Підвищення податку на 52% для рідин для вейпів у флаконах вітчизняного виробництва
Згідно із запропонованим графіком, з 1 січня 2027 року акцизний податок на рідини для вейпів зросте з 1,44 PLN до 2,20 PLN за мілілітр. Це суттєво відрізняється від попереднього плану переходу, який передбачав поступове підвищення до 1,80 PLN за мілілітр.
Лише два з половиною роки тому ставка податку становила 0,55 PLN за мілілітр. Запропонована зміна означає, що сам акцизний податок на звичайний флакон об’ємом 10 мл сягне 22 PLN — без урахування стандартного податку на додану вартість і звичайної роздрібної націнки.
Кшиштоф Рутковський, експерт з акцизного оподаткування юридичної фірми KDCP Tax Law Firm, зазначив, що місцеві компанії зіткнуться з серйозними операційними труднощами:
«Галузь уже готувалася до підвищення з 1,44 PLN до 1,80 PLN. Компанії побудували всю свою діяльність з урахуванням цього коригування, зокрема розрахунки гарантій, роздрібні контракти та закупівлю сировини. Тепер підвищення буде значно більшим».
За розрахунками Рутковського, таке коригування означає зростання податку більш ніж на 52%. Окрім впливу на роздрібні ціни, ця зміна змушує операторів складів значно збільшити розмір фінансових гарантій, заморожуючи капітал у банківських або страхових депозитах у період високої вартості фінансування.
Різниця в оподаткуванні: рідини у флаконах та імпортовані картриджі
Головним предметом суперечки є структурна відмінність між рідинами у флаконах для відкритих систем і попередньо заправленими картриджами для закритих систем. Чинне польське законодавство передбачає акциз у розмірі 40 PLN за одиницю для попередньо заправлених картриджів, якщо їх класифікують як спеціалізовані пристрої для вейпінгу. Запропоновані зміни передбачають коригування законодавчого визначення електронної сигарети, щоб виключити з нього картриджі та оподатковувати лише об’єм рідини всередині них.
Оскільки попередньо заправлені картриджі містять невеликий об’єм рідини (часто 2 мл або менше), скасування акцизу в розмірі 40 PLN за одиницю зменшить загальну суму акцизного податку приблизно на 90%. Натомість виробники рідин для відкритих систем мають сплачувати 2,20 PLN за мілілітр без жодних заліків.
| Категорія продукції | Чинна структура оподаткування | Запропонована система (2027 рік) | Вплив на ринок |
|---|---|---|---|
| Рідини для вейпів у флаконах (10 мл) | 1,44 PLN / мл (14,40 PLN / флакон) | 2,20 PLN / мл (22,00 PLN / флакон) | Підвищення податку на 52,7% для місцевих виробників |
| Попередньо заправлені картриджі | Акциз на пристрій — 40,00 PLN + акциз на рідину | Лише акциз на рідину (без акцизу на пристрій) | Зниження загального податкового навантаження до 90% |
Рутковський підсумував різницю в регулюванні: «Ми полегшуємо умови для міжнародних корпорацій і водночас посилюємо тиск на вітчизняних виробників рідин. Рідини у флаконах — це польський внутрішній капітал, тоді як картриджі продають переважно міжнародні тютюнові компанії».
Поширення чорного ринку та покупки за кордоном
Польські підприємці попереджають, що надмірні акцизи підштовхнуть споживачів до нелегальних каналів торгівлі. На відміну від виробництва пального чи алкоголю, виготовлення рідин для вейпів не потребує промислового обладнання для дистиляції. Сировина залишається доступною, тому контролювати домашнє виробництво та нелегальне розповсюдження складно.
За оцінками, представленими STOPP на конференції, частка нелегального сегмента на польському ринку вейпів уже становить близько 58%. Підприємці посилаються на оцінки впливу регулювання Міністерства фінансів, які прогнозують додаткове скорочення легальних продажів на 25% після запровадження підвищених акцизів.
За оцінкою Рутковського, фактичні чисті надходження до державного бюджету від підвищення акцизу на рідини можуть становити лише 60 мільйонів PLN на рік замість прогнозованих 200 мільйонів PLN, оскільки споживачі перейдуть до нелегальних онлайн-продавців або купуватимуть продукцію за кордоном у сусідніх країнах, зокрема Німеччині, Чехії та Словаччині, де акцизи нижчі.
Кампанія за президентське вето та збори за перевірку продукції
Опір переріс в офіційне звернення до президента Польщі. Петицію підписали 141 комерційна організація, що представляє польський сектор МСП, а також 119 980 осіб власноруч і понад 4 000 осіб у цифровому форматі.
Петиція стосується як змін до акцизного податку, так і окремого законопроєкту Міністерства охорони здоров’я (парламентський документ № 2362). Законодавча ініціатива МОЗ передбачає обов’язковий збір за перевірку кожної окремої позиції продукції в розмірі майже 18 000 PLN. Для польських виробників із широким асортиментом, що налічує в середньому 200 окремих артикулів, витрати на перевірку відповідності можуть сягнути 3,6 мільйона PLN на одне підприємство.
Пьотр Зелінський, президент STOPP, заявив, що місцеві підприємства не можуть витримати постійних змін законодавчих правил у поєднанні з надмірними витратами на перевірки. Польські виробники стверджують, що без втручання президента цей пакет нормативних змін зруйнує вітчизняні виробничі мережі на користь іноземних ланцюгів постачання.







