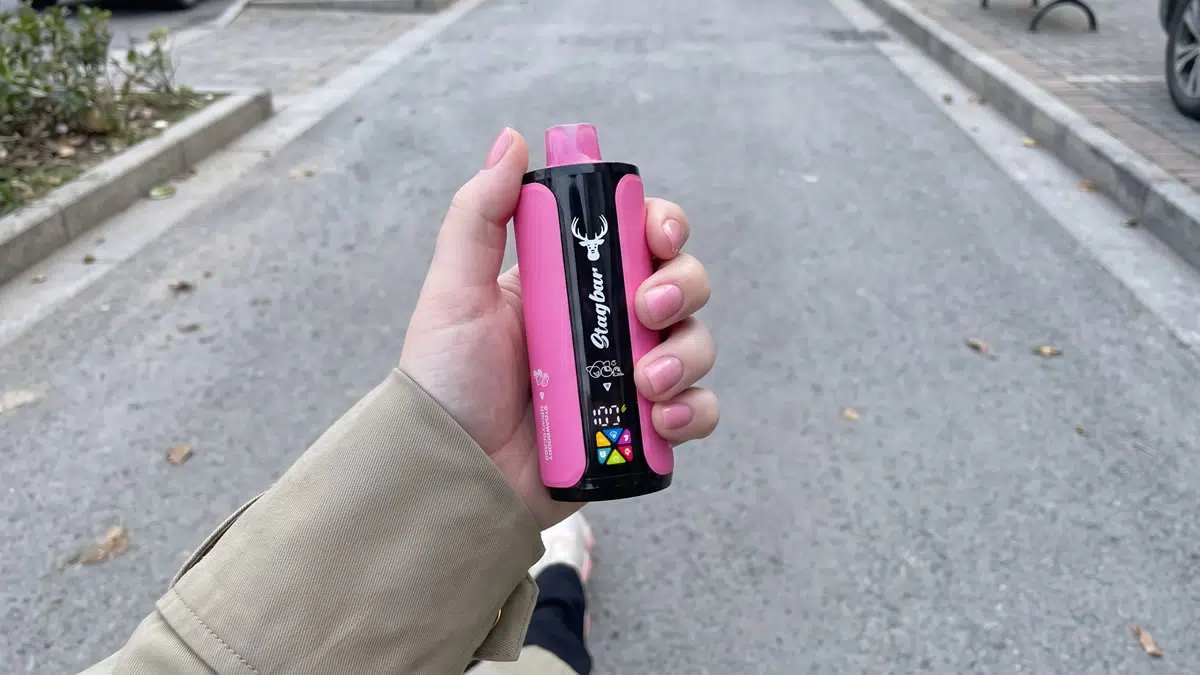
Los pequeños y medianos fabricantes polacos han dado la voz de alarma ante las enmiendas propuestas al impuesto especial, que, según afirman, penalizan de forma desproporcionada a los productores nacionales y favorecen a los gigantes multinacionales del tabaco. La disputa se centra en las próximas revisiones de los tipos impositivos, previstas para enero de 2027, que se apartan de la hoja de ruta fiscal original establecida por el Ministerio de Finanzas.
Los líderes del sector expresaron su preocupación durante una conferencia celebrada en Varsovia y organizada por la Asociación para la Defensa de los Derechos de los Empresarios (STOPP), titulada «¿Impuesto especial para los elegidos? Quién favorece a las multinacionales y golpea a las pymes». Los fabricantes nacionales sostienen que el actual borrador legislativo traslada toda la carga financiera a las empresas polacas que producen e-líquidos embotellados, mientras facilita la entrada al mercado de multinacionales extranjeras que venden cartuchos precargados, fabricados en su mayoría en Asia.
La subida del 52 % del impuesto sobre los e-líquidos embotellados de producción nacional
Según el calendario propuesto, el impuesto especial sobre los e-líquidos subirá de 1,44 PLN a 2,20 PLN por mililitro el 1 de enero de 2027. Este tipo supone un marcado alejamiento del plan de transición anterior, que preveía una subida gradual hasta 1,80 PLN por mililitro.
Hace apenas dos años y medio, el tipo impositivo era de 0,55 PLN por mililitro. El cambio propuesto implica que el impuesto especial por sí solo sobre una botella habitual de 10 ml alcanzará los 22 PLN, sin incluir el impuesto sobre el valor añadido estándar ni los márgenes minoristas básicos.
Krzysztof Rutkowski, experto en impuestos especiales del bufete KDCP Tax Law Firm, señaló las dificultades operativas a las que se enfrentan las empresas locales:
«El sector ya se estaba preparando para una subida de 1,44 PLN a 1,80 PLN. Las empresas estructuraron toda su actividad en torno a ese ajuste, incluidos los cálculos de garantías, los contratos minoristas y el aprovisionamiento de materias primas. De repente, la subida será mucho mayor».
Rutkowski calculó que este ajuste supone una subida del impuesto superior al 52 %. Además de afectar a los precios de venta, el cambio obliga a los operadores de almacenes a ampliar drásticamente sus garantías financieras bloqueadas, inmovilizando capital en depósitos bancarios o de seguros en un periodo de elevados costes de financiación.
Desigualdad fiscal: líquidos embotellados frente a pods importados
El principal motivo de controversia es la diferencia estructural entre los líquidos embotellados para sistemas abiertos y los pods precargados para sistemas cerrados. La normativa polaca vigente aplica un impuesto especial de 40 PLN por unidad a los cartuchos precargados cuando se consideran dispositivos de vapeo específicos. La propuesta que se avecina modifica la definición legal de cigarrillo electrónico para excluir los cartuchos y aplicar impuestos únicamente al volumen de líquido que contienen.
Como los pods precargados contienen poco líquido (a menudo 2 ml o menos), eliminar el impuesto de 40 PLN por unidad reduce su carga fiscal total en aproximadamente un 90 %. En cambio, los fabricantes de líquidos para sistemas abiertos deben pagar 2,20 PLN por mililitro, sin deducciones compensatorias.
| Categoría de producto | Estructura fiscal actual | Marco propuesto (2027) | Impacto en el mercado |
|---|---|---|---|
| E-líquidos embotellados (10 ml) | 1,44 PLN / ml (14,40 PLN / botella) | 2,20 PLN / ml (22,00 PLN / botella) | Aumento fiscal del 52,7 % para los productores locales |
| Pods precargados (cartuchos) | Impuesto de 40,00 PLN por dispositivo + impuesto sobre el líquido | Solo impuesto especial sobre el líquido (sin impuesto por dispositivo) | Reducción de hasta el 90 % de la carga fiscal total |
Rutkowski resumió la diferencia normativa: «Estamos facilitando las condiciones para las multinacionales y apretando las tuercas a los productores nacionales de líquidos. Los líquidos embotellados representan capital polaco, mientras que los pods los venden principalmente multinacionales del tabaco».
Proliferación del mercado negro y compras transfronterizas
Los empresarios polacos advierten de que unos impuestos excesivos empujarán a los consumidores directamente hacia los canales de comercio ilícito. A diferencia de los combustibles o el alcohol, los e-líquidos no requieren equipos de destilación industrial. Las materias primas siguen siendo accesibles, lo que dificulta la vigilancia de la producción doméstica y la distribución no autorizada.
Según las estimaciones presentadas por STOPP en la conferencia, el mercado ilícito ya representa aproximadamente el 58 % del mercado polaco del vapeo. Los empresarios citan evaluaciones del impacto normativo del Ministerio de Finanzas que prevén una caída adicional del 25 % en las ventas legales cuando entren en vigor los impuestos más altos.
Rutkowski estimó que el aumento del impuesto sobre los líquidos podría generar al Estado unos ingresos netos reales de solo 60 millones de PLN anuales, en lugar de los 200 millones previstos, ya que los consumidores recurrirían a vendedores de internet sin licencia o comprarían en países vecinos, como Alemania, la República Checa y Eslovaquia, donde los impuestos son más bajos.
Campaña para solicitar el veto presidencial y tasas de pruebas normativas
La oposición se ha concretado en una petición formal dirigida al presidente de Polonia. La petición cuenta con las firmas de 141 entidades comerciales que representan al sector polaco de las pymes, además de 119.980 firmas manuscritas y más de 4.000 apoyos digitales.
La petición se opone tanto a las enmiendas al impuesto especial como a un proyecto de ley independiente del Ministerio de Salud (documento parlamentario n.º 2362). La propuesta del Ministerio de Salud establece una tasa obligatoria de pruebas de casi 18.000 PLN por cada producto distinto. Para los fabricantes polacos con inventarios variados de una media de 200 referencias de producto, las pruebas de conformidad podrían costar hasta 3,6 millones de PLN por empresa.
Piotr Zieliński, presidente de STOPP, afirmó que las empresas locales no pueden soportar cambios constantes en la legislación junto con unos costes de pruebas excesivos. Los fabricantes polacos sostienen que, sin la intervención presidencial, el paquete normativo desmantelará las redes de producción nacionales en favor de las cadenas de suministro extranjeras.







